O que é depreciação acumulada?
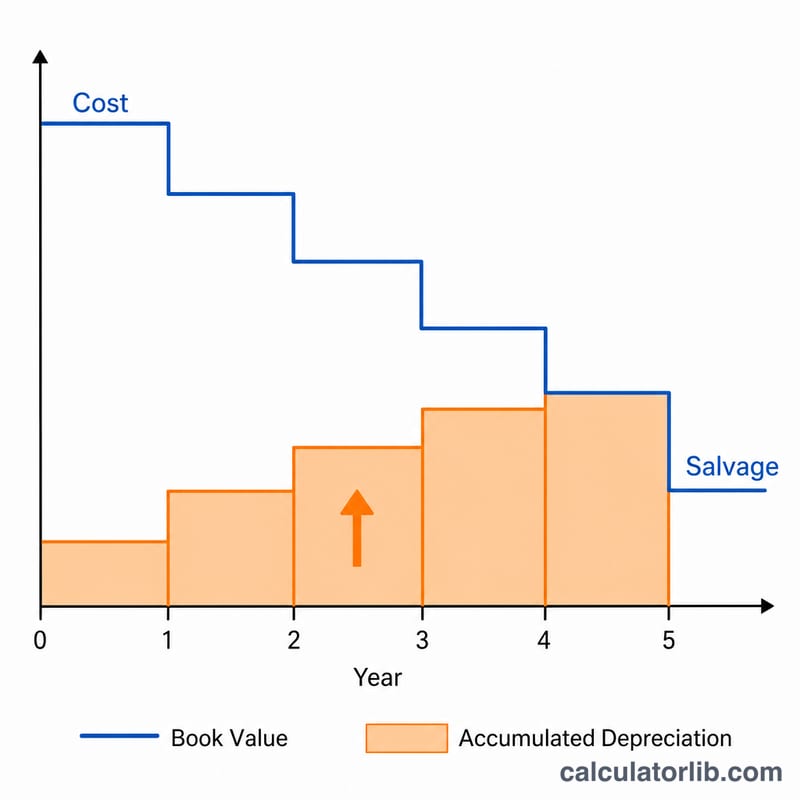
A depreciação acumulada é o valor total da despesa de depreciação que foi registrada para um ativo imobilizado desde que ele entrou em operação. É uma conta redutora do ativo (contra-ativo) que diminui o valor bruto do imobilizado (terrenos, edifícios e equipamentos) no balanço patrimonial. Esta calculadora usa o método linear, a abordagem mais comum e simples, que distribui o custo depreciável do ativo de forma uniforme ao longo de sua vida útil.
Como usar esta calculadora
Informe quatro valores: o custo original do ativo, o valor residual estimado (quanto se espera que o ativo valha no fim de sua vida), a vida útil em anos e o número de anos decorridos desde que o ativo entrou em uso. A calculadora retorna a depreciação acumulada, a despesa anual de depreciação e o valor contábil atual.
A fórmula explicada
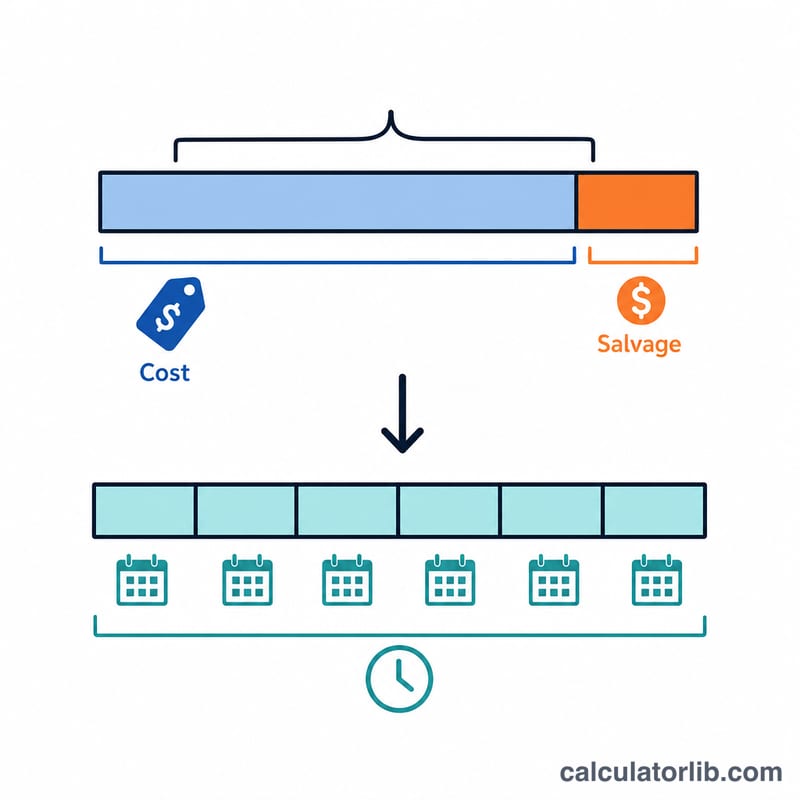
A depreciação linear anual é igual à base depreciável (custo menos valor residual) dividida pela vida útil. Multiplique esse valor anual pelo número de anos decorridos para obter a depreciação acumulada:
$$\text{Depreciação Acumulada} = \dfrac{\text{Custo} - \text{Valor Residual}}{\text{Vida Útil}} \times \text{Anos Decorridos}$$O valor contábil é, então, simplesmente o custo menos a depreciação acumulada. Observe que a depreciação acumulada nunca excede a base depreciável, portanto os anos decorridos são limitados à vida útil.
Exemplo prático
Suponha que uma máquina custe $10.000, tenha valor residual de $1.000 e vida útil de 5 anos. A depreciação anual é $$(\$10\,000 - \$1\,000) \div 5 = \$1\,800.$$ Após 2 anos, a depreciação acumulada é $$\$1\,800 \times 2 = \$3\,600,$$ e o valor contábil é $$\$10\,000 - \$3\,600 = \$6\,400.$$
Vida útil típica por classe de ativo
O método linear distribui a base depreciável do ativo (custo menos valor residual) de forma uniforme ao longo de sua vida útil. Escolher uma vida útil razoável é, portanto, fundamental para o cálculo. As faixas abaixo refletem convenções contábeis comuns e orientações do IRS (a receita federal dos EUA) para ativos empresariais em geral; a vida exata que você usar deve seguir sua política contábil, o período de serviço esperado do ativo e, para fins fiscais, o período de recuperação definido pela Publicação 946 do IRS (MACRS).
| Classe do ativo | Exemplos | Vida útil típica (anos) |
|---|---|---|
| Edifícios (não residenciais) | Escritórios, armazéns, estruturas comerciais | 39 (IRS); 30–40 contábil |
| Edifícios (residenciais para aluguel) | Prédios de apartamentos, casas para aluguel | 27,5 (IRS) |
| Máquinas e equipamentos | Máquinas de produção, equipamentos pesados | 7–15 |
| Veículos | Carros, caminhonetes leves, vans | 5 |
| Equipamentos de escritório | Copiadoras, impressoras, sistemas telefônicos | 5–7 |
| Móveis e instalações | Mesas, cadeiras, prateleiras, armários | 7 |
| Computadores e periféricos | PCs, servidores, notebooks, monitores | 3–5 |
Por exemplo, uma máquina comprada por $50.000 com valor residual de $5.000 e vida útil de 10 anos deprecia \((50000-5000)/10 = \$4\,500\) por ano. Após 4 anos, a depreciação acumulada é \(\$4\,500 \times 4 =\) $18.000.
Interpretando o resultado
A depreciação acumulada é uma conta redutora do ativo. No balanço patrimonial, ela é apresentada como uma dedução logo abaixo (ou líquida) da linha de imobilizado (PP&E) correspondente. Ela tem saldo credor, que aumenta a cada período à medida que a despesa de depreciação é registrada, enquanto o custo original do ativo permanece inalterado em seu valor histórico.
A relação com o imobilizado líquido (também chamado de valor contábil líquido ou valor contábil) é:
$$\text{Valor Contábil Líquido} = \text{Custo} - \text{Depreciação Acumulada}$$
Continuando o exemplo anterior, um ativo que custou $50.000 com $18.000 de depreciação acumulada tem valor contábil líquido de \(50000 - 18000 = \$32\,000\). A cada ano, esse valor diminui pelo valor da depreciação anual até atingir o valor residual do ativo, após o qual não se registra mais depreciação linear.
Dois pontos são importantes ao ler este resultado:
- É um valor contábil, não um valor de mercado. O valor contábil líquido reflete a alocação do custo histórico ao longo do tempo; não é uma estimativa do preço pelo qual o ativo seria vendido. O valor de mercado de equipamentos, veículos ou edifícios pode ser substancialmente maior ou menor que o valor contábil.
- É depreciação contábil, não depreciação fiscal. A depreciação das demonstrações financeiras (contábil) pelo método linear costuma diferir do valor declarado na declaração de imposto, que nos Estados Unidos normalmente usa os períodos de recuperação do MACRS e taxas aceleradas. Essas diferenças de timing são uma fonte comum de impostos diferidos.
Esta explicação é uma informação contábil geral, não constitui aconselhamento financeiro, fiscal ou contábil. Consulte um profissional qualificado para o tratamento adequado à sua situação específica.
Perguntas frequentes
Isso é o mesmo que despesa de depreciação? Não. A despesa de depreciação é o valor de um único período, enquanto a depreciação acumulada é o total acumulado registrado até a data.
A depreciação acumulada pode exceder o custo do ativo? Não. Ela é limitada à base depreciável (custo menos valor residual), de modo que o valor contábil nunca fica abaixo do valor residual.
E se eu usar um método diferente? Esta ferramenta pressupõe a depreciação linear. Os métodos de saldo decrescente ou de unidades produzidas geram cronogramas diferentes.