O que é a calculadora de Necessidade de Recursos Adicionais (AFN)?
O método de Necessidade de Recursos Adicionais (AFN, do inglês Additional Funds Needed) estima quanto de financiamento externo uma empresa precisa captar para sustentar um aumento projetado nas vendas. À medida que as vendas crescem, a empresa normalmente precisa de mais ativos (estoques, contas a receber, equipamentos). Parte desse crescimento se financia sozinha por meio de passivos espontâneos (como contas a pagar) e de lucros retidos, mas qualquer déficit precisa vir de nova dívida ou de novo capital próprio. Esta calculadora quantifica esse déficit.
Como usar
Informe suas vendas atuais (base), as vendas projetadas para o próximo período, seus ativos espontâneos e passivos espontâneos (aqueles que aumentam naturalmente com as vendas), sua margem de lucro líquido em porcentagem e sua taxa de retenção (a parcela do lucro mantida na empresa em vez de paga como dividendos). A calculadora retorna a AFN junto com cada componente, para que você veja o que determina o resultado.
A fórmula explicada
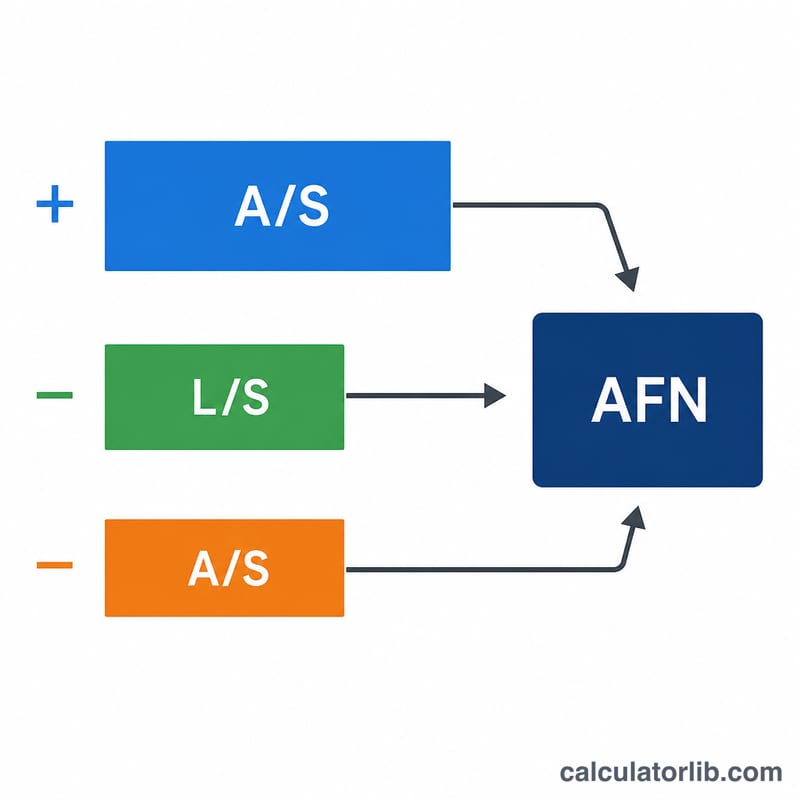
$$\text{AFN} = \frac{A}{S}\Delta S - \frac{L}{S}\Delta S - (PM \times S_1 \times RR)$$ onde \(A/S\) é a razão ativos/vendas, \(L/S\) é a razão passivos espontâneos/vendas, \(\Delta S\) é a variação nas vendas, \(PM\) é a margem de lucro líquido, \(S_1\) são as vendas projetadas e \(RR\) é a taxa de retenção. O primeiro termo é o crescimento necessário dos ativos, o segundo é o financiamento automático proveniente dos passivos e o terceiro são os recursos gerados internamente e retidos no negócio.
Exemplo prático
Vendas atuais $200.000, projetadas $300.000 (\(\Delta S = \$100\,000\)), ativos $100.000, passivos $10.000, margem de lucro 5%, retenção 60%. Aumento dos ativos = $$\frac{100\,000}{200\,000}\times 100\,000 = \$50\,000.$$ Aumento dos passivos = $$\frac{10\,000}{200\,000}\times 100\,000 = \$5\,000.$$ Lucros retidos = $$0{,}05\times 300\,000\times 0{,}60 = \$9\,000.$$ AFN = $$50\,000 - 5\,000 - 9\,000 = \mathbf{\$36\,000}.$$
Interpretando o resultado da AFN
O sinal da AFN indica se o crescimento projetado pode ser financiado internamente ou se exige recursos de fora.
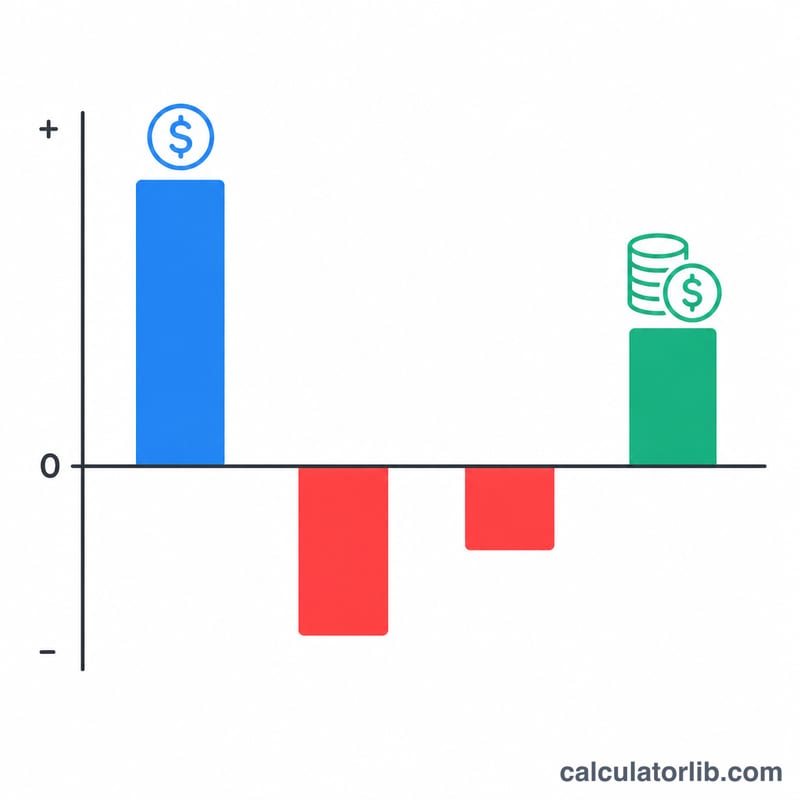
- AFN positiva significa que os ativos necessários para sustentar as vendas maiores superam os recursos gerados espontaneamente pelos passivos e pelos lucros retidos. Trata-se de uma lacuna de financiamento externo que deve ser coberta com nova dívida, novo capital próprio ou uma combinação dos dois — o modelo identifica o tamanho da lacuna, mas não prescreve como preenchê-la.
- AFN zero significa que os passivos espontâneos mais os lucros retidos cobrem exatamente a necessidade de novos ativos. O crescimento, na prática, é autofinanciado nessa combinação de dados.
- AFN negativa indica um superávit de financiamento: os recursos gerados internamente mais que cobrem as necessidades de ativos do crescimento. O excedente pode ser usado para quitar dívidas, aumentar dividendos, formar caixa ou financiar outros investimentos.
Tenha em mente as premissas do modelo ao interpretar o número. A equação básica da AFN pressupõe que as razões de ativos e de passivos espontâneos permanecem constantes quando as vendas mudam (uma relação linear) e que os ativos fixos operam em plena capacidade, devendo crescer na mesma proporção das vendas. Se a empresa tiver capacidade ociosa, a necessidade real de ativos — e, portanto, a AFN — será menor do que a fórmula sugere. A equação também pressupõe margem de lucro e distribuição de dividendos estáveis, de modo que o termo dos lucros retidos varia apenas com as vendas projetadas.
A AFN é uma estimativa de planejamento, não um plano de financiamento preciso. Ela dimensiona a lacuna de recursos para que você possa iniciar uma análise mais detalhada da estrutura de capital, do prazo e do custo de capital. Estas são informações educacionais gerais, não aconselhamento financeiro personalizado.
Principais termos e variáveis
- Ativos espontâneos (\(A\))
- Ativos que aumentam de forma mais ou menos automática quando as vendas sobem — normalmente caixa, contas a receber, estoques e ativos fixos operando em plena capacidade. São os ativos incluídos na razão \(A/S_0\).
- Passivos espontâneos (\(L\))
- Passivos que crescem automaticamente com as vendas, sem uma decisão explícita de financiamento, principalmente contas a pagar e salários e impostos a pagar. Eles fornecem financiamento "gratuito" que reduz o valor a ser captado externamente.
- Razão A/S (intensidade de ativos)
- Ativos espontâneos divididos pelas vendas atuais, \(A/S_0\). Mede quantos dólares de ativos são necessários para sustentar cada dólar de vendas. Multiplicar por \(\Delta S\) resulta nos novos ativos necessários para o crescimento.
- Razão L/S
- Passivos espontâneos divididos pelas vendas atuais, \(L/S_0\). Multiplicar por \(\Delta S\) resulta no financiamento espontâneo fornecido automaticamente à medida que as vendas crescem.
- Variação nas vendas (\(\Delta S\))
- Vendas projetadas menos vendas atuais, \(S_1 - S_0\). É o aumento absoluto de receita que a empresa precisa financiar.
- Margem de lucro líquido (\(M\))
- Lucro líquido como fração das vendas, informado em porcentagem e convertido com \(M = \text{PM}\%/100\). Determina quanto lucro cada dólar de vendas projetadas gera.
- Vendas projetadas (\(S_1\))
- O nível de vendas esperado para o período da previsão. Ele determina tanto a variação nas vendas quanto o valor dos lucros retidos gerados, \(M \cdot S_1 \cdot b\).
- Taxa de retenção (\(b\))
- A fração do lucro líquido mantida no negócio em vez de paga como dividendos, informada em porcentagem e convertida com \(b = \text{RR}\%/100\). É igual a \(1\) menos a taxa de distribuição de dividendos (payout).
- Necessidade de Recursos Adicionais (AFN)
- O financiamento externo necessário para sustentar o crescimento projetado das vendas, depois de considerar os passivos espontâneos e os lucros retidos. Um valor positivo é uma lacuna de financiamento; um valor negativo é um superávit.
Perguntas frequentes
E se a AFN for negativa? Uma AFN negativa significa que os recursos gerados internamente e os passivos espontâneos mais que cobrem o crescimento dos ativos — a empresa tem um superávit.
O que são ativos e passivos espontâneos? São itens do balanço patrimonial que variam em proporção direta às vendas, como estoques, contas a receber e contas a pagar. Dívida de longo prazo e capital próprio não são espontâneos.
A taxa de retenção é o mesmo que a taxa de reinvestimento (plowback)? Sim — é 1 menos a taxa de distribuição de dividendos, representando a fração do lucro reinvestida.