O que é o patrimônio líquido disponível do imóvel?
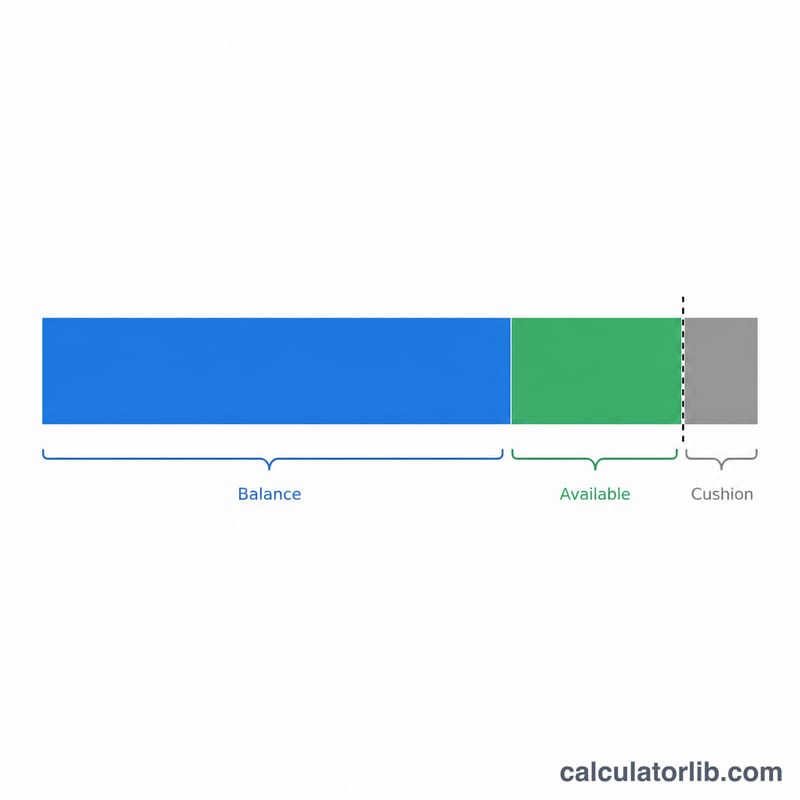
O patrimônio líquido disponível do imóvel (home equity) é a parte do valor da sua propriedade que um credor permite que você use como garantia para tomar crédito, após descontar o financiamento imobiliário existente. Os credores limitam o endividamento total por meio de uma razão máxima combinada entre empréstimo e valor do imóvel (CLTV), geralmente de 80% a 90%, o que restringe quanto você pode obter com um empréstimo com garantia de imóvel ou uma HELOC.
Como usar esta calculadora
Informe o valor atual do seu imóvel (use uma avaliação recente ou uma estimativa), o saldo devedor do seu financiamento e o CLTV máximo permitido pelo seu credor. A calculadora multiplica o valor pelo CLTV para encontrar o limite máximo de endividamento e, em seguida, subtrai o que você ainda deve para mostrar o patrimônio que você realmente poderia acessar.
A fórmula explicada
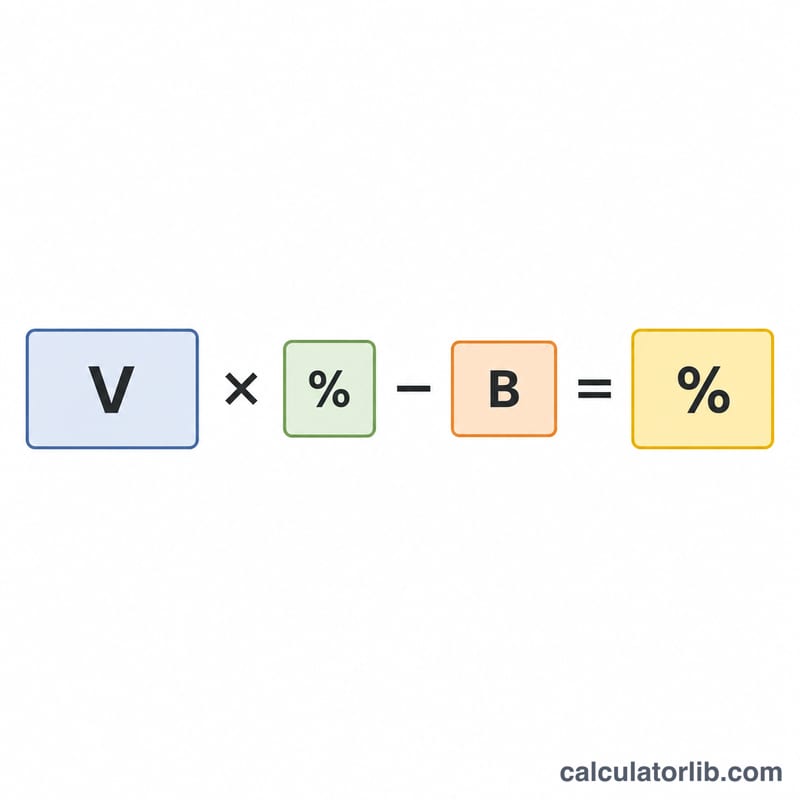
A equação principal é $$\text{Disponível} = \text{Valor} \times \text{CLTV máximo} - \text{Saldo do financiamento}$$ Por exemplo, um CLTV de 80% em um imóvel significa que o credor permitirá uma dívida garantida total de até 80% do valor do imóvel. O que sobrar depois do seu primeiro financiamento é a sua margem para tomar crédito. A ferramenta também informa a sua razão atual entre empréstimo e valor do imóvel (LTV), para que você veja o quanto já está alavancado.
Exemplo prático
Suponha que seu imóvel valha $400.000, você deva $250.000 e seu credor permita um CLTV de 80%. O endividamento máximo $$= \$400\,000 \times 0{,}80 = \$320\,000.$$ Subtraia o saldo de $250.000 e você terá $70.000 de patrimônio líquido disponível para tomar como crédito. Seu LTV atual é \(\$250\,000 \div \$400\,000 = 62{,}5\%\).
Perguntas frequentes
Por que o resultado mostra $0? Se o saldo do seu financiamento já excede o endividamento máximo no seu CLTV, não há margem restante para tomar crédito, então o resultado é limitado a zero.
Qual CLTV devo usar? Muitos credores limitam os produtos com garantia de imóvel a 80–85% de CLTV, embora alguns cheguem a 90% ou mais. Verifique o limite específico do seu credor.
Isto é uma aprovação de crédito? Não. Esta é uma estimativa. O valor efetivo que você pode tomar também depende da sua renda, da sua pontuação de crédito e das regras de análise do credor.