Kullanılabilir konut sermayesi nedir?
Kullanılabilir konut sermayesi, mevcut ipotek borcunuz düşüldükten sonra, kredi verenin konutunuzu teminat göstererek borçlanmanıza izin verdiği değer dilimidir. Kredi kuruluşları toplam borçlanmayı, genellikle %80 ila %90 arasında değişen bir maksimum kombine kredi-değer oranı (CLTV) ile sınırlar. Bu oran, konut teminatlı kredi (home equity loan) veya esnek konut kredi limiti (HELOC) ile ne kadar nakde ulaşabileceğinizi belirler. Not: CLTV ve HELOC gibi kavramlar ağırlıklı olarak ABD piyasasına özgüdür; Türkiye'de konuta dayalı tüketici kredilerinde bankalar farklı teminat ve LTV kuralları uygular.
Bu hesaplayıcı nasıl kullanılır?
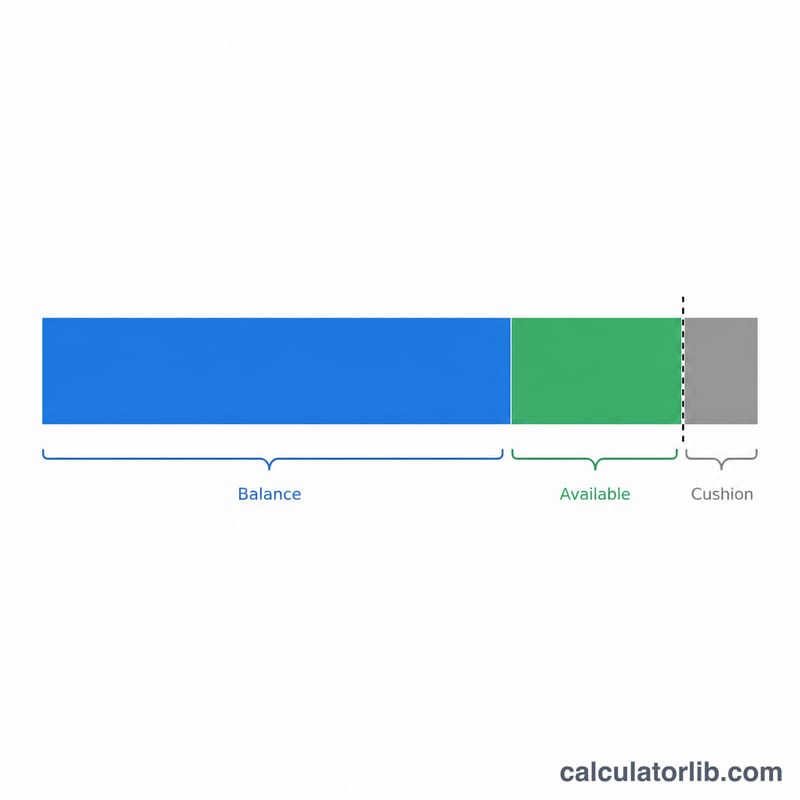
Güncel ev değerinizi (yakın tarihli bir ekspertiz raporu veya tahmin kullanabilirsiniz), kalan ipotek borcunuzu ve bankanızın izin verdiği maksimum CLTV oranını girin. Hesaplayıcı, ev değerini CLTV oranıyla çarparak izin verilen azami borçlanma tutarını bulur, ardından hâlâ borçlu olduğunuz tutarı çıkararak gerçekte erişebileceğiniz sermayeyi gösterir.
Formülün açıklaması
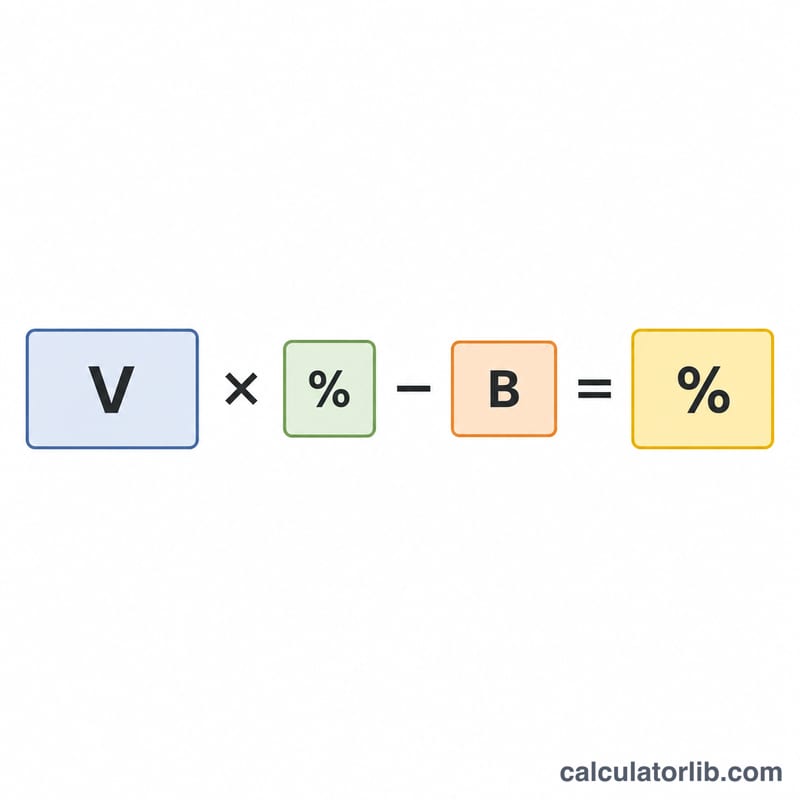
Temel denklem şudur: $$\text{Kullanılabilir} = \text{Değer} \times \text{maksimum CLTV} - \text{İpotek Bakiyesi}$$ Örneğin bir konutta %80 CLTV oranı, kredi verenin toplam teminatlı borcun konut değerinin %80'ine kadar çıkmasına izin vereceği anlamına gelir. İlk ipoteğinizden geriye kalan kısım, sizin borçlanma alanınızdır. Araç ayrıca güncel kredi-değer oranınızı (LTV) da gösterir; böylece şu anda ne kadar borçlu olduğunuzu net şekilde görebilirsiniz.
Örnek hesaplama
Diyelim ki eviniz 400.000 $ değerinde, 250.000 $ borcunuz var ve bankanız %80 CLTV oranına izin veriyor. Maksimum borçlanma: $$400.000\ \$ \times 0{,}80 = 320.000\ \$$$ Bu tutardan 250.000 $ ipotek bakiyesini çıkardığınızda, çekebileceğiniz $$320.000\ \$ - 250.000\ \$ = 70.000\ \$$$ kullanılabilir sermaye kalır. Güncel LTV oranınız ise $$250.000\ \$ \div 400.000\ \$ = 62{,}5\%$$ olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Sonuç neden 0 $ çıkıyor? İpotek bakiyeniz, belirlediğiniz CLTV oranındaki maksimum borçlanma tutarını zaten aşıyorsa, çekebileceğiniz başka bir tutar kalmaz; bu nedenle sonuç sıfırın altına inmez ve sıfır olarak gösterilir.
Hangi CLTV oranını kullanmalıyım? Birçok kredi kuruluşu konut teminatlı ürünlerde CLTV oranını %80–85 ile sınırlar; bazıları %90 ve üzerine de çıkabilir. Kendi bankanızın belirlediği özel sınırı kontrol edin.
Bu bir kredi onayı mı? Hayır. Bu yalnızca bir tahmindir. Gerçek borçlanma tutarı; gelirinize, kredi notunuza ve kredi kuruluşunun değerlendirme kurallarına da bağlıdır.