Что такое доступный капитал в недвижимости?
Доступный капитал в недвижимости (home equity) — это та часть стоимости вашего жилья, под залог которой кредитор готов выдать заём, уже с учётом текущей ипотеки. Кредиторы ограничивают общую сумму долга максимальным совокупным соотношением кредита к стоимости (CLTV) — обычно от 80% до 90%, — и именно это определяет, сколько вы можете получить через заём под залог дома (home equity loan) или кредитную линию HELOC. Важно учитывать: эти инструменты и сам показатель CLTV типичны для рынка США. В России и других странах действуют свои правила кредитования под залог недвижимости, поэтому условия и предельные коэффициенты у вашего банка могут отличаться.
Как пользоваться калькулятором
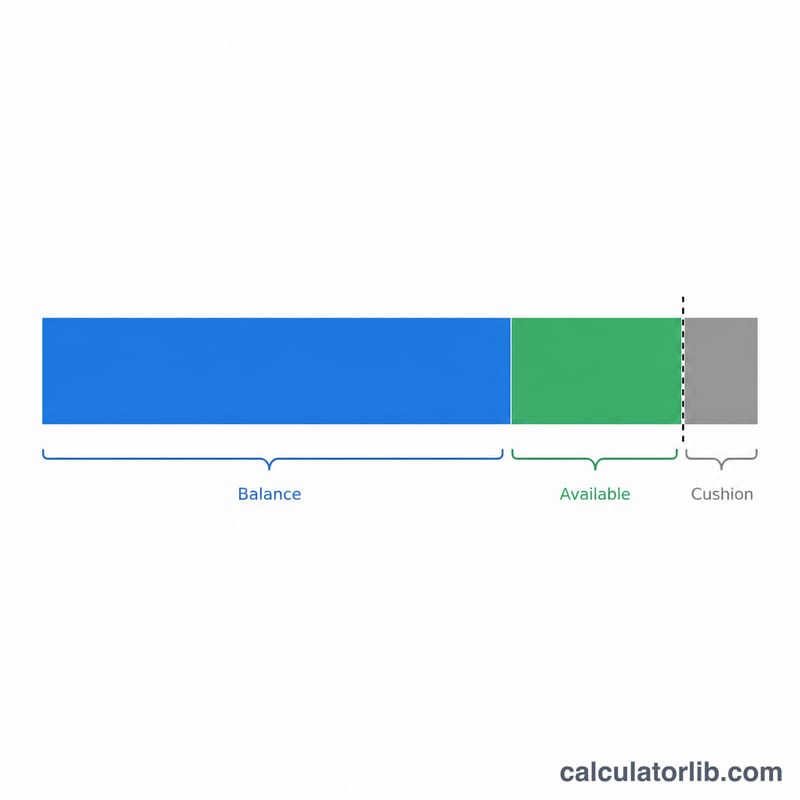
Введите текущую стоимость жилья (используйте свежую оценку или приблизительную рыночную цену), остаток задолженности по ипотеке и максимальный CLTV, который допускает ваш кредитор. Калькулятор умножает стоимость на CLTV, чтобы найти максимально допустимую сумму займа, а затем вычитает оставшийся долг — так вы видите, какой капитал реально доступен для заимствования.
Разбор формулы
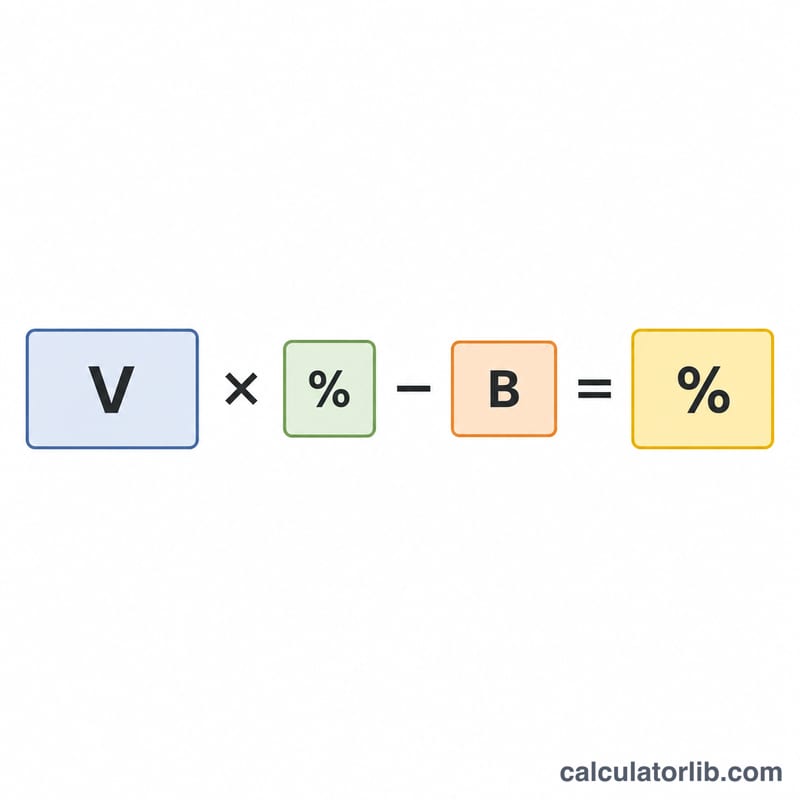
В основе расчёта лежит уравнение: $$\text{Доступно} = \text{Стоимость} \times \text{макс. CLTV} - \text{Остаток по ипотеке}$$. Например, CLTV в 80% означает, что кредитор разрешит совокупный обеспеченный долг в пределах 80% от стоимости жилья. Всё, что остаётся после первой ипотеки, и есть ваш запас для нового займа. Калькулятор также показывает текущее соотношение кредита к стоимости (LTV), чтобы вы понимали, насколько уже закредитована недвижимость.
Пример расчёта
Допустим, ваш дом стоит $400 000, вы должны $250 000, а кредитор допускает CLTV 80%. Максимальная сумма займа = \(\$400\,000 \times 0{,}80 = \$320\,000\). Вычитаем остаток в $250 000 — и получаем $70 000 доступного капитала для займа. Ваш текущий LTV: \(\$250\,000 \div \$400\,000 = 62{,}5\%\).
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему результат равен $0? Если остаток по ипотеке уже превышает максимально допустимую сумму займа при вашем CLTV, свободного запаса не остаётся, поэтому результат ограничивается нулём.
Какой CLTV указывать? Многие кредиторы ограничивают продукты под залог недвижимости на уровне 80–85% CLTV, хотя некоторые допускают 90% и выше. Уточните конкретный лимит у своего банка.
Это одобрение кредита? Нет. Это лишь оценка. Реальная сумма займа также зависит от вашего дохода, кредитной истории и правил андеррайтинга конкретного кредитора.