Что такое «подарок в виде капитала» (gift of equity)?
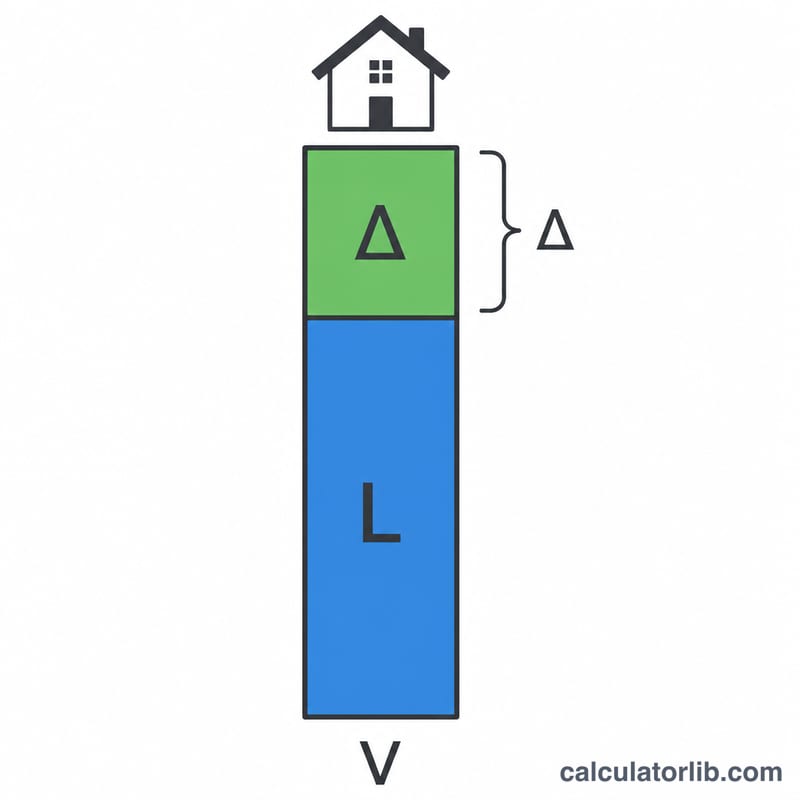
Подарок в виде капитала (англ. gift of equity) возникает, когда владелец недвижимости продаёт её родственнику (или близкому человеку) по цене ниже оценочной рыночной стоимости. Разница между оценочной стоимостью и сниженной ценой продажи «дарится» покупателю в виде мгновенного собственного капитала в жилье. Это понятие распространено в США: американские кредиторы часто разрешают засчитывать такой подаренный капитал в счёт первоначального взноса покупателя — частично или полностью, поэтому схема популярна при помощи родственникам в покупке дома. В России аналогичной ипотечной практики нет, а сделки между близкими родственниками регулируются иначе, поэтому рассматривайте этот инструмент именно как расчёт для американского рынка.
Как пользоваться калькулятором
Введите оценочную стоимость жилья, согласованную цену продажи и любой дополнительный первоначальный взнос наличными, который вносит покупатель. Калькулятор мгновенно покажет размер подарка в виде капитала, необходимую сумму ипотечного кредита для покупателя и долю подарка в процентах от оценочной стоимости.
Разбор формулы
Математика проста: $$\text{Подарок в виде капитала} = \text{Оценочная стоимость} - \text{Цена продажи}$$. Сумма ипотеки покупателя рассчитывается как $$\text{Сумма кредита} = \text{Цена продажи} - \text{Первоначальный взнос}$$. Процент подарка — это отношение подарка к оценочной стоимости; он помогает понять, покрывает ли подарок минимальный первоначальный взнос, который требует кредитор.
Пример расчёта
Допустим, дом оценили в $300 000, но родитель продаёт его своему ребёнку за $260 000 без дополнительного взноса наличными. Тогда подарок в виде капитала равен $$\$300\,000 - \$260\,000 = \$40\,000$$ Сумма кредита покупателя составит $$\$260\,000 - \$0 = \$260\,000$$ а подарок равен \(13{,}33\%\) от оценочной стоимости — этого зачастую достаточно, чтобы покрыть требование по первоначальному взносу для обычной (conventional) ипотеки в США.
Частые вопросы
Облагается ли подарок в виде капитала налогом? В США такой подарок может потребовать подачи декларации по федеральному налогу на дарение (gift tax), если он превышает годовой необлагаемый порог. При этом сам налог платить приходится редко благодаря пожизненному освобождению. Обязательно проконсультируйтесь с налоговым специалистом. В России правила налогообложения дарения между родственниками иные.
Может ли подарок покрыть весь первоначальный взнос? Да — многие американские кредиторы позволяют полностью заменить взнос наличными подаренным капиталом, но отдельные ипотечные программы устанавливают минимумы. Уточните условия у своего кредитора.
Нужна ли независимая оценка? Да. Подарок в виде капитала рассчитывается на основе профессиональной оценки, поэтому официальное заключение об оценочной стоимости обязательно — оно документирует размер подаренной суммы.
Минимальный первоначальный взнос по типам кредитов
В таблице ниже приведены типичные минимальные первоначальные взносы для распространённых ипотечных программ в США и информация о том, может ли дарение капитала (gift of equity) в целом засчитываться в их счёт. Данные отражают обычно публикуемые рекомендации для основного места жительства. Условия ипотечных программ и внутренние требования кредиторов меняются, поэтому уточняйте актуальные правила у своего кредитора или в официальных рекомендациях программы.
| Ипотечная программа | Типичный минимальный первоначальный взнос | Может ли дарение капитала (gift of equity) быть засчитано? |
|---|---|---|
| Конвенциональный кредит (Fannie Mae / Freddie Mac) | От 3% по отдельным программам для основного места жительства; 5% по многим стандартным кредитам | В целом да, для продаж между членами семьи при соответствующем подтверждении документами кредитора |
| FHA | 3,5% (кредитный рейтинг 580 и выше); 10% при рейтинге 500–579 | В целом да, для продаж между членами семьи, с письмом о дарении и оценкой недвижимости |
| VA | 0% для соответствующих заёмщиков | Обычно не требуется для первоначального взноса; возможность использования зависит от кредитора и правил VA |
| USDA (с гарантией) | 0% для соответствующих заёмщиков и объектов | Обычно не требуется для первоначального взноса; возможность использования зависит от кредитора и правил программы |
Характер использования важен для конвенциональных кредитов. Низкие минимумы, указанные выше, применяются к основному месту жительства. Для вторых домов обычно требуется более высокий минимум (часто 10% по рекомендациям Fannie Mae), а для инвестиционной недвижимости — ещё выше (часто 15% и более). Правила дарения капитала также строже для неосновного жилья, и многие программы не допускают его для инвестиционной недвижимости.
Требование о родственной связи. Дарение капитала, как правило, ограничено продажами между членами семьи (например, от родителя к ребёнку). Дарение от продавцов, не связанных с покупателем, обычно не принимается в качестве засчитываемого капитала. Правила кредиторов и программ различаются и должны быть проверены, прежде чем вы будете опираться на любую приведённую здесь цифру.