ما هي هبة الملكية العقارية؟
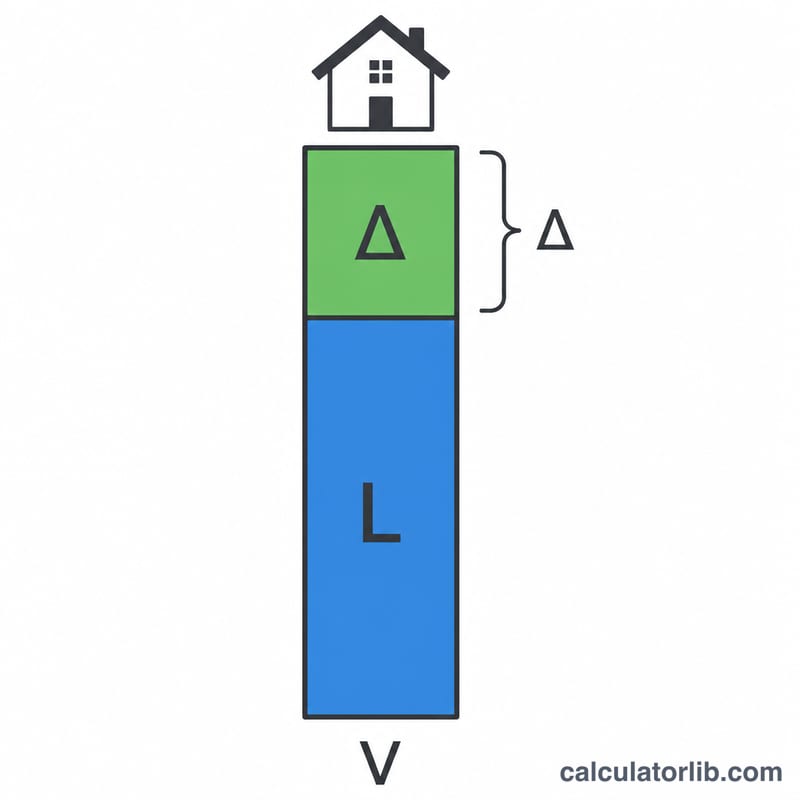
تحدث هبة الملكية (Gift of Equity) عندما يبيع مالك عقار منزله إلى أحد أفراد عائلته أو شخص تربطه به صلة قرابة وثيقة بسعر أقل من القيمة السوقية التقديرية للعقار. ويُعتبر الفرق بين القيمة التقديرية وسعر البيع المخفّض "هبة" تُمنح للمشتري على شكل حقوق ملكية فورية في العقار. وكثيرًا ما تسمح جهات الإقراض باحتساب هذه الملكية الموهوبة ضمن الدفعة المقدمة للمشتري — أو تغطيتها بالكامل — مما يجعلها وسيلة شائعة لمساعدة الأقارب على شراء منزل. تجدر الإشارة إلى أن هذا المفهوم شائع بشكل خاص في الولايات المتحدة، وقد تختلف القواعد والضوابط في الدول العربية تبعًا لأنظمة العقارات والضرائب المحلية.
كيفية استخدام الحاسبة
أدخل القيمة التقديرية للمنزل، وسعر البيع المتفق عليه، وأي دفعة مقدمة نقدية إضافية يساهم بها المشتري. ستعرض لك الحاسبة فورًا قيمة هبة الملكية، ومبلغ القرض العقاري المطلوب من المشتري، والهبة معبَّرًا عنها كنسبة مئوية من القيمة التقديرية.
شرح المعادلة
الحساب بسيط ومباشر: $$\text{هبة الملكية} = \text{القيمة التقديرية} - \text{سعر البيع}$$ أما قرض المشتري فيُحسب على النحو التالي: $$\text{مبلغ القرض} = \text{سعر البيع} - \text{الدفعة المقدمة}$$ وتُحسب نسبة الهبة بقسمة قيمتها على القيمة التقديرية، وهو ما يساعد على التأكد ممّا إذا كانت تستوفي الحد الأدنى للدفعة المقدمة الذي تشترطه جهة الإقراض.
مثال تطبيقي
لنفترض أن منزلًا قُدِّرت قيمته بـ 300,000 دولار، لكن أحد الوالدين باعه لابنه بمبلغ 260,000 دولار دون أي دفعة نقدية إضافية. تكون هبة الملكية هنا: $$300{,}000 - 260{,}000 = \textbf{40{,}000 دولار}$$ أما مبلغ قرض المشتري فهو: $$260{,}000 - 0 = \textbf{260{,}000 دولار}$$ وتعادل الهبة \(13.33\%\) من القيمة التقديرية — وهي نسبة كثيرًا ما تكفي لاستيفاء شرط الدفعة المقدمة في القروض التقليدية.
الحد الأدنى للدفعة المقدمة حسب نوع القرض
يلخص الجدول أدناه الحد الأدنى المعتاد للدفعات المقدمة لبرامج الرهن العقاري الشائعة في الولايات المتحدة، وما إذا كان يمكن عموماً احتساب هبة حقوق الملكية ضمنها. تعكس الأرقام الإرشادات المنشورة عادةً للمسكن الرئيسي. قد تتغير قواعد المقرضين وبرامج القروض، لذا تحقق من القواعد الحالية مع المقرض أو من الإرشادات الرسمية للبرنامج.
| برنامج القرض | الحد الأدنى المعتاد للدفعة المقدمة | هل يمكن احتساب هبة حقوق الملكية ضمنها؟ |
|---|---|---|
| تقليدي (فاني ماي / فريدي ماك) | قد تصل إلى 3% في برامج معينة للمسكن الرئيسي؛ و5% في كثير من القروض القياسية | نعم عموماً، في عمليات البيع المؤهلة بين أفراد العائلة، وفق متطلبات توثيق المقرض |
| إدارة الإسكان الفيدرالية (FHA) | 3.5% (تصنيف ائتماني 580 أو أعلى)؛ و10% للتصنيفات بين 500 و579 | نعم عموماً، في عمليات البيع بين أفراد العائلة، مع خطاب هبة وتقييم عقاري |
| إدارة شؤون المحاربين القدامى (VA) | 0% للمقترضين المؤهلين | عادةً لا يُحتاج إليها للدفعة المقدمة؛ ويعتمد أي استخدام على المقرض وقواعد VA |
| قرض مضمون من وزارة الزراعة الأمريكية (USDA) | 0% للمقترضين والعقارات المؤهلة | عادةً لا يُحتاج إليها للدفعة المقدمة؛ ويعتمد أي استخدام على المقرض وقواعد البرنامج |
الإشغال مهم للقروض التقليدية. تنطبق الحدود الدنيا المنخفضة أعلاه على المساكن الرئيسية. تتطلب المساكن الثانية عادةً حداً أدنى أعلى (غالباً 10% وفق إرشادات فاني ماي)، والعقارات الاستثمارية أعلى من ذلك (غالباً 15% أو أكثر). كما أن قواعد هبة حقوق الملكية أكثر صرامة للعقارات غير الرئيسية، وكثير من البرامج لا تسمح بها في العقارات الاستثمارية.
شرط القرابة العائلية. تقتصر هبة حقوق الملكية عموماً على عمليات البيع بين أفراد العائلة (مثلاً من الوالد إلى الابن). لا يتم عادةً قبول الهبات من بائعين غير مرتبطين بالمشتري كرصيد لحقوق الملكية. تختلف قواعد المقرضين والبرامج، ويجب التحقق منها قبل الاعتماد على أي رقم هنا.
الأسئلة الشائعة
هل تخضع هبة الملكية للضريبة؟ قد تخضع الهبة لمتطلبات الإقرار بضريبة الهبات الفيدرالية في الولايات المتحدة إذا تجاوزت حد الإعفاء السنوي، رغم أنه نادرًا ما تُستحق ضريبة فعلية بفضل الإعفاء مدى الحياة. وتختلف الأنظمة الضريبية من دولة إلى أخرى، لذا يُنصح باستشارة مختص ضرائب.
هل يمكن أن تغطي الهبة الدفعة المقدمة بالكامل؟ نعم — تسمح كثير من جهات الإقراض بأن تحل الملكية الموهوبة محل الدفعة المقدمة النقدية بالكامل، لكن قد تفرض بعض برامج القروض حدودًا دنيا. راجع جهة الإقراض الخاصة بك.
هل أحتاج إلى تقييم رسمي للعقار؟ نعم. تستند هبة الملكية إلى تقييم احترافي للعقار، لذا يلزم الحصول على تقييم رسمي لتوثيق قيمة المبلغ الموهوب.