गिफ्ट ऑफ इक्विटी क्या है?
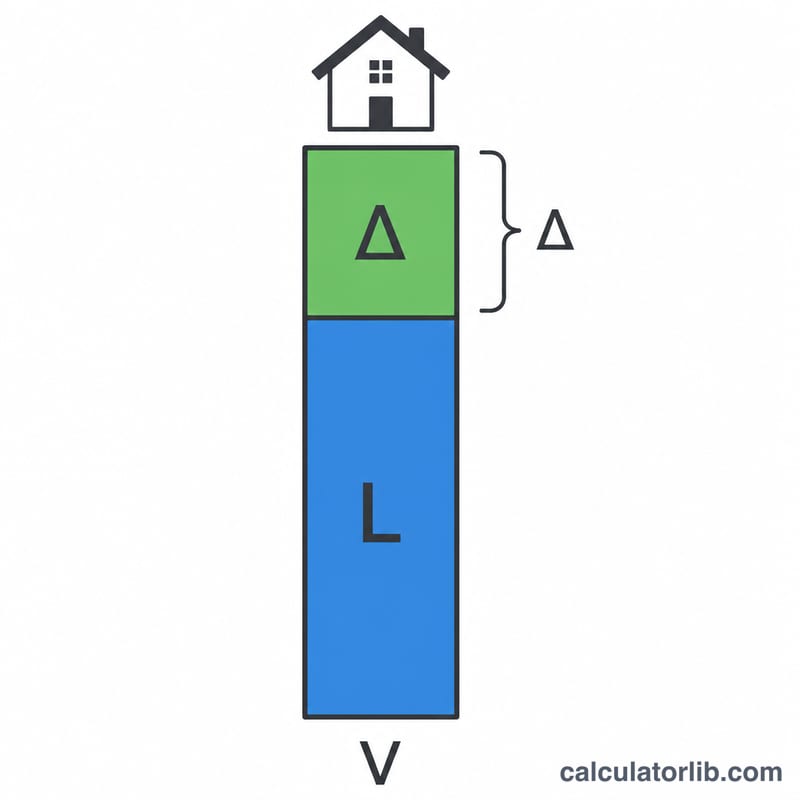
गिफ्ट ऑफ इक्विटी तब होती है जब कोई घर का मालिक अपनी प्रॉपर्टी किसी परिवार के सदस्य (या किसी करीबी रिश्तेदार) को उसकी मूल्यांकित बाज़ार कीमत से कम दाम पर बेचता है। मूल्यांकित कीमत और कम की गई बिक्री कीमत के बीच का अंतर खरीदार को सीधे इक्विटी के रूप में "गिफ्ट" कर दिया जाता है। कई बार ऋणदाता (lender) इस गिफ्ट की गई इक्विटी को खरीदार के डाउन पेमेंट में जोड़ने या पूरी तरह उसकी जगह लेने की अनुमति देते हैं, इसलिए रिश्तेदारों को घर खरीदने में मदद करने का यह एक लोकप्रिय तरीका है। ध्यान दें कि यह टूल मुख्य रूप से अमेरिका के होम-बायिंग और गिफ्ट-टैक्स नियमों पर आधारित है; भारत या अन्य देशों में संपत्ति-हस्तांतरण और टैक्स के नियम अलग हो सकते हैं।
इस कैलकुलेटर का उपयोग कैसे करें
घर की मूल्यांकित कीमत (appraised value), तय की गई बिक्री कीमत (sale price), और खरीदार जो भी अतिरिक्त नकद डाउन पेमेंट दे रहा है, उसे दर्ज करें। कैलकुलेटर तुरंत गिफ्ट ऑफ इक्विटी, खरीदार को कितने का मॉर्गेज लोन चाहिए, और गिफ्ट मूल्यांकित कीमत के कितने प्रतिशत के बराबर है — ये सब बता देगा।
फॉर्मूला समझें
गणित बहुत सीधा है: गिफ्ट ऑफ इक्विटी = मूल्यांकित कीमत − बिक्री कीमत।
$$\text{गिफ्ट ऑफ इक्विटी} = \text{मूल्यांकित कीमत} - \text{बिक्री कीमत}$$इसके बाद खरीदार का मॉर्गेज होता है लोन राशि = बिक्री कीमत − डाउन पेमेंट।
$$\text{लोन राशि} = \text{बिक्री कीमत} - \text{डाउन पेमेंट}$$गिफ्ट प्रतिशत निकालने के लिए गिफ्ट को मूल्यांकित कीमत से भाग दिया जाता है, जिससे यह पुष्टि करने में मदद मिलती है कि वह ऋणदाता की न्यूनतम डाउन-पेमेंट शर्त को पूरा करता है या नहीं।
$$\text{इक्विटी \%} = \frac{\text{मूल्यांकित कीमत} - \text{बिक्री कीमत}}{\text{मूल्यांकित कीमत}} \times 100$$
उदाहरण से समझें
मान लीजिए किसी घर का मूल्यांकन $300,000 होता है, लेकिन माता-पिता उसे अपने बच्चे को $260,000 में बेच देते हैं, बिना किसी अतिरिक्त नकद डाउन पेमेंट के। यहाँ गिफ्ट ऑफ इक्विटी होगी \(\$300{,}000 - \$260{,}000 = \$40{,}000\) $40,000। खरीदार की लोन राशि होगी \(\$260{,}000 - \$0 = \$260{,}000\) $260,000, और यह गिफ्ट मूल्यांकित कीमत के 13.33% के बराबर है — जो अक्सर एक पारंपरिक (conventional) लोन की डाउन-पेमेंट शर्त पूरी करने के लिए काफी होता है।
प्रकार के अनुसार न्यूनतम डाउन पेमेंट आवश्यकताएँ
नीचे दी गई तालिका सामान्य US (अमेरिकी) मॉर्गेज कार्यक्रमों के लिए विशिष्ट न्यूनतम डाउन पेमेंट और यह दिखाती है कि क्या इक्विटी के उपहार (gift of equity) को सामान्यतः उनमें गिना जा सकता है। आंकड़े प्राथमिक निवास के लिए आमतौर पर प्रकाशित दिशानिर्देशों पर आधारित हैं। लेंडर के नियम और कार्यक्रम के नियम बदलते रहते हैं, इसलिए वर्तमान नियमों की पुष्टि अपने लेंडर या कार्यक्रम के आधिकारिक दिशानिर्देशों से अवश्य करें।
| लोन कार्यक्रम | सामान्य न्यूनतम डाउन पेमेंट | क्या इक्विटी का उपहार इसमें गिना जा सकता है? |
|---|---|---|
| कन्वेंशनल (Fannie Mae / Freddie Mac) | कुछ प्राथमिक-निवास कार्यक्रमों में 3% तक कम; कई सामान्य लोन पर 5% | सामान्यतः हाँ, योग्य पारिवारिक सदस्य की बिक्री के लिए, लेंडर दस्तावेज़ीकरण के अधीन |
| FHA | 3.5% (क्रेडिट स्कोर 580 या उससे अधिक); 500–579 स्कोर के लिए 10% | सामान्यतः हाँ, पारिवारिक सदस्य की बिक्री के लिए, गिफ्ट लेटर और अप्रेज़ल के साथ |
| VA | योग्य उधारकर्ताओं के लिए 0% | आमतौर पर डाउन पेमेंट के लिए आवश्यक नहीं; उपयोग लेंडर और VA नियमों पर निर्भर करता है |
| USDA (गारंटीड) | योग्य उधारकर्ताओं और संपत्तियों के लिए 0% | आमतौर पर डाउन पेमेंट के लिए आवश्यक नहीं; उपयोग लेंडर और कार्यक्रम के नियमों पर निर्भर करता है |
कन्वेंशनल लोन के लिए अधिभोग (occupancy) मायने रखता है। ऊपर दी गई कम न्यूनतम सीमाएँ प्राथमिक निवासों पर लागू होती हैं। सेकंड होम के लिए आमतौर पर अधिक न्यूनतम आवश्यकता होती है (Fannie Mae दिशानिर्देशों के तहत अक्सर 10%), और निवेश संपत्तियों के लिए उससे भी अधिक (अक्सर 15% या अधिक)। गैर-प्राथमिक निवासों के लिए इक्विटी के उपहार के नियम भी अधिक सख्त होते हैं, और कई कार्यक्रम निवेश संपत्तियों पर इसकी अनुमति नहीं देते।
पारिवारिक सदस्य की आवश्यकता। इक्विटी के उपहार को सामान्यतः केवल परिवार के सदस्यों के बीच की बिक्री (उदाहरण के लिए, माता-पिता से बच्चे को) तक सीमित रखा जाता है। जो विक्रेता खरीदार से संबंधित नहीं हैं, उनके दिए गए उपहार आमतौर पर इक्विटी क्रेडिट के रूप में स्वीकार नहीं किए जाते। लेंडर और कार्यक्रम के नियम अलग-अलग होते हैं, इसलिए यहाँ दिए किसी भी आंकड़े पर भरोसा करने से पहले उसकी पुष्टि कर लें।
अक्सर पूछे जाने वाले सवाल
क्या गिफ्ट ऑफ इक्विटी पर टैक्स लगता है? अमेरिका में यदि गिफ्ट सालाना छूट (annual exclusion) की सीमा से ज़्यादा हो, तो उसकी फ़ेडरल गिफ्ट-टैक्स रिपोर्टिंग करनी पड़ सकती है, हालाँकि आजीवन छूट (lifetime exemption) की वजह से असल में टैक्स बहुत कम ही देना पड़ता है। भारत में संपत्ति के गिफ्ट पर टैक्स के नियम अलग होते हैं, इसलिए किसी टैक्स विशेषज्ञ से सलाह ज़रूर लें।
क्या गिफ्ट पूरे डाउन पेमेंट को कवर कर सकता है? हाँ — कई ऋणदाता गिफ्ट की गई इक्विटी को नकद डाउन पेमेंट की पूरी जगह लेने की अनुमति देते हैं, पर कुछ लोन प्रोग्राम न्यूनतम राशि तय कर सकते हैं। अपने ऋणदाता से ज़रूर पूछें।
क्या मूल्यांकन (appraisal) ज़रूरी है? हाँ। गिफ्ट ऑफ इक्विटी एक पेशेवर मूल्यांकन पर आधारित होती है, इसलिए गिफ्ट की गई रकम को दस्तावेज़ी रूप देने के लिए एक आधिकारिक मूल्यांकन ज़रूरी है।