होम इक्विटी क्या है?
होम इक्विटी आपकी संपत्ति का वह हिस्सा है जिसके असली मालिक आप हैं। यह आपके घर की मौजूदा बाज़ार कीमत और आपके मॉर्गेज (गृह ऋण) तथा संपत्ति पर लिए गए अन्य ऋणों के बकाया के बीच का अंतर है। जैसे-जैसे आप अपना ऋण चुकाते हैं और आपके घर की कीमत बढ़ती है, आपकी इक्विटी बढ़ती जाती है। इक्विटी घरेलू संपत्ति का एक अहम पैमाना है और यह तय करती है कि आप होम इक्विटी लोन या लाइन ऑफ क्रेडिट (HELOC) के ज़रिए कितना उधार ले सकते हैं। ध्यान दें कि यह कैलकुलेटर अमेरिकी प्रणाली (डॉलर और HELOC जैसे उत्पाद) पर आधारित है; भारत समेत अन्य देशों में होम लोन और लोन अगेंस्ट प्रॉपर्टी के नियम तथा मुद्रा अलग हो सकते हैं, पर मूल गणना एक जैसी रहती है।
इस कैलकुलेटर का उपयोग कैसे करें
अपने घर की मौजूदा अनुमानित बाज़ार कीमत और अपने मॉर्गेज पर बचा कुल बकाया दर्ज करें। कैलकुलेटर तुरंत आपको डॉलर में आपकी इक्विटी, घर की कीमत के प्रतिशत के रूप में आपकी इक्विटी, और आपका लोन-टू-वैल्यू (LTV) अनुपात बता देता है। ऋणदाता आमतौर पर तब तक इक्विटी पर उधार देने की अनुमति देते हैं जब तक आपका कुल LTV लगभग 80–85% तक न पहुँच जाए।
फॉर्मूला समझें
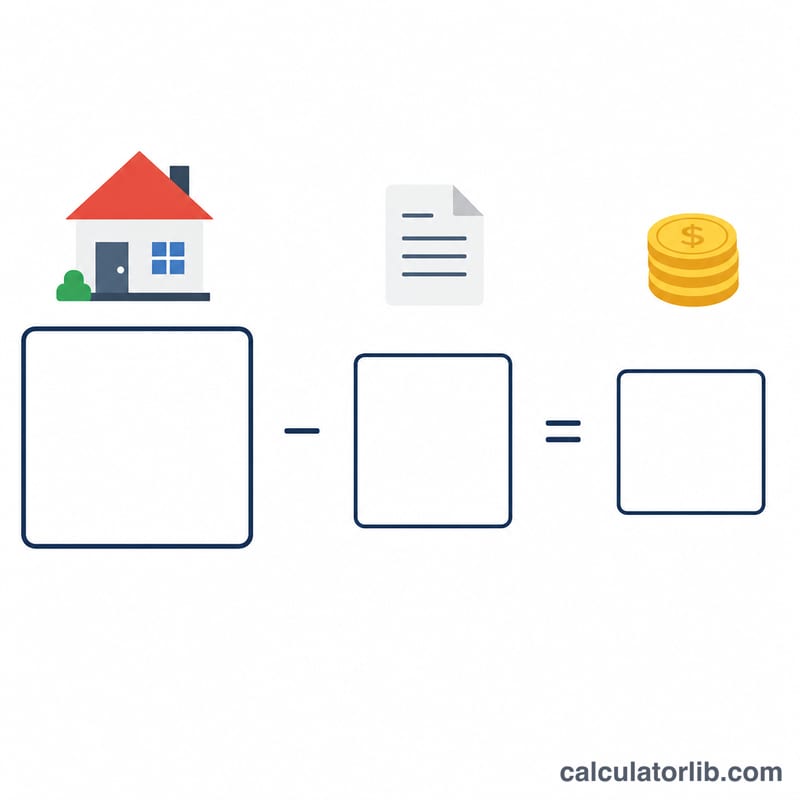
गणित बेहद आसान है: $$\text{इक्विटी} = \text{घर की कीमत} - \text{मॉर्गेज बकाया}$$। इसे प्रतिशत में बदलने के लिए इक्विटी को घर की कीमत से भाग दें और 100 से गुणा करें। LTV अनुपात इसका उल्टा नज़रिया है — मॉर्गेज बकाया को घर की कीमत से भाग देकर 100 से गुणा किया जाता है। कम LTV (यानी ज़्यादा इक्विटी) का मतलब है ऋणदाताओं के लिए कम जोखिम और आपके लिए बेहतर उधार विकल्प।
हल किया हुआ उदाहरण
मान लीजिए आपके घर की कीमत $400,000 है और आप पर अब भी $250,000 का मॉर्गेज बकाया है। तब आपकी इक्विटी होगी $$\$400{,}000 - \$250{,}000 = \mathbf{\$150{,}000}$$। प्रतिशत में यह $$\$150{,}000 \div \$400{,}000 \times 100 = \mathbf{37.5\%}$$ है। आपका LTV होगा $$\$250{,}000 \div \$400{,}000 \times 100 = \mathbf{62.5\%}$$।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
मैं अपनी होम इक्विटी कैसे बढ़ा सकता हूँ? अपना मॉर्गेज तेज़ी से चुकाएँ, मूलधन पर अतिरिक्त भुगतान करें, या ऐसे सुधार करें जिनसे आपके घर की बाज़ार कीमत बढ़े।
अच्छा इक्विटी प्रतिशत कितना होता है? कई ऋणदाता अतिरिक्त उधार मंज़ूर करने से पहले चाहते हैं कि आपके पास कम से कम 15–20% इक्विटी बनी रहे, यानी LTV 80–85% या उससे कम हो।
क्या घर की कीमत वही है जो मैंने खरीदते समय चुकाई थी? नहीं — सटीक नतीजे के लिए मौजूदा बाज़ार कीमत (हाल के मूल्यांकन या मिलते-जुलते बिक्री सौदों से) का उपयोग करें, न कि शुरुआती खरीद मूल्य का।