エクイティ贈与(Gift of Equity)とは?
エクイティ贈与とは、住宅の所有者が物件を家族(または親しい間柄の人)に対して、査定された市場価格よりも安い金額で売却することをいいます。米国の不動産取引で使われる仕組みです。査定額と値引き後の売却価格との差額は、買主への「エクイティ(持分)」として贈与され、購入時点で買主の資産となります。多くの金融機関は、この贈与されたエクイティを買主の頭金の一部、あるいは全額として認めているため、親族の住宅購入を後押しする手段として広く活用されています。なお、日本の不動産取引にはこのような制度はなく、低額譲渡による贈与税の課税ルールなど扱いが異なるため、あくまで米国向けのツールとしてご利用ください。
この計算ツールの使い方
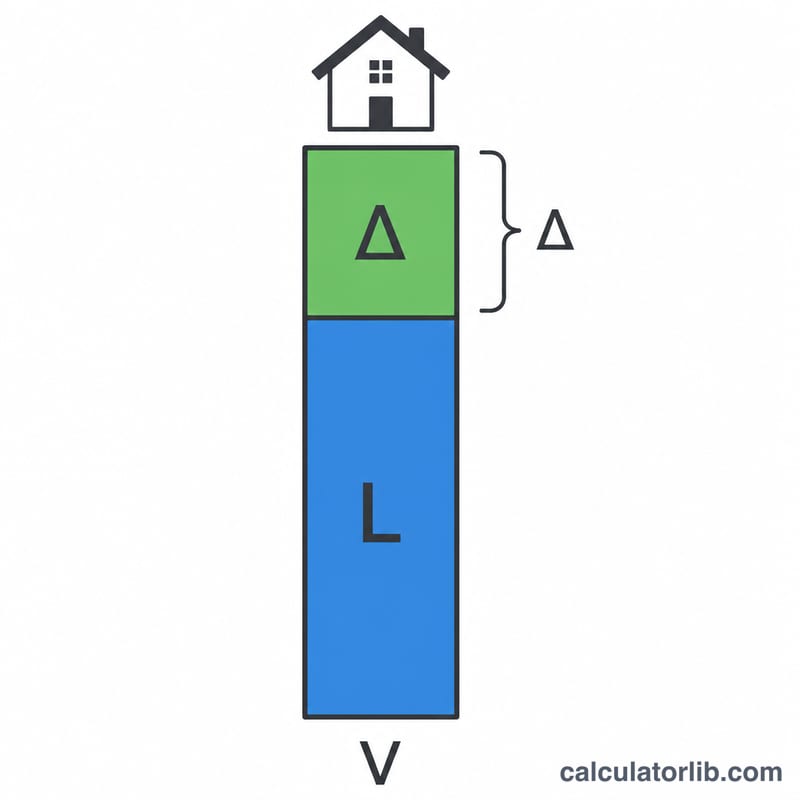
住宅の査定額(Appraised Value)、合意した売却価格(Sale Price)、そして買主が追加で用意する現金頭金(Additional Down Payment)を入力してください。エクイティ贈与額、買主が必要とする住宅ローンの借入額、そして査定額に対する贈与の割合(%)を瞬時に表示します。
計算式の解説
計算はとてもシンプルです。$$\text{エクイティ贈与額} = \text{査定額} - \text{売却価格}$$。買主のローン額は $$\text{ローン額} = \text{売却価格} - \text{頭金}$$ で求められます。贈与割合は、贈与額を査定額で割って算出します。これにより、金融機関が求める最低頭金の要件を満たしているかどうかを確認できます。
計算例
たとえば、ある住宅の査定額が300,000ドルだったとします。これを親が子どもに260,000ドルで売却し、追加の現金頭金はゼロとします。この場合、エクイティ贈与額は $$300{,}000 - 260{,}000 = \mathbf{40{,}000}$$ ドルです。買主のローン額は $$260{,}000 - 0 = \mathbf{260{,}000}$$ ドルとなり、贈与額は査定額の\(13.33\%\)に相当します。これは一般的なコンベンショナルローン(conventional loan)の頭金要件を満たすのに十分なケースが多い水準です。
融資プログラム別の最低頭金要件
以下の表は、一般的な米国の住宅ローンプログラムにおける一般的な最低頭金と、エクイティの贈与を頭金として一般に充当できるかどうかをまとめたものです。数値は主たる居住用物件について一般に公表されているガイドラインを反映しています。貸し手の追加条件やプログラムのルールは変更されることがあるため、現在のルールは貸し手または各プログラムの公式ガイドラインで必ず確認してください。
| 融資プログラム | 一般的な最低頭金 | エクイティの贈与を充当できるか |
|---|---|---|
| 従来型(Fannie Mae / Freddie Mac) | 特定の主たる居住用プログラムでは3%まで低下可能。多くの標準ローンでは5% | 一般に可能。家族間売買が対象で、貸し手の書類要件に従う |
| FHA | 3.5%(信用スコア580以上)。スコア500~579の場合は10% | 一般に可能。家族間売買が対象で、贈与証明書と鑑定が必要 |
| VA | 対象となる借り手は0% | 通常、頭金は不要。利用可否は貸し手およびVAのルールによる |
| USDA(保証) | 対象となる借り手および物件は0% | 通常、頭金は不要。利用可否は貸し手およびプログラムのルールによる |
従来型ローンでは居住形態が重要です。 上記の低い最低頭金は主たる居住用物件に適用されます。第二住宅では通常より高い最低頭金が求められることが多く(Fannie Mae のガイドラインでは多くの場合10%)、投資用物件ではさらに高く(多くの場合15%以上)なります。エクイティの贈与に関するルールも主たる居住用以外の物件では厳しく、多くのプログラムでは投資用物件には認められていません。
家族間の要件。 エクイティの贈与は一般に、家族間(例:親から子)の売買に限られます。買い手と血縁関係のない売主からの贈与は、通常エクイティとしての充当は認められません。貸し手およびプログラムのルールは異なるため、ここに示す数値に頼る前に必ず確認してください。
よくある質問(FAQ)
エクイティ贈与に税金はかかりますか? 米国では、贈与額が年間非課税枠(annual exclusion)を超える場合、連邦贈与税の申告対象となることがあります。ただし、生涯非課税枠(lifetime exemption)があるため、実際に税金が発生するケースはまれです。詳しくは税務の専門家にご相談ください。なお、日本では低額譲渡に対して贈与税が課されるなど、ルールが大きく異なります。
贈与だけで頭金を全額カバーできますか? はい。多くの金融機関では、贈与されたエクイティで現金頭金を全額置き換えることを認めています。ただし、ローンのプログラムによっては最低頭金が設定されている場合があります。利用する金融機関にご確認ください。
査定(鑑定評価)は必要ですか? はい、必要です。エクイティ贈与は専門家による査定額を基準としているため、贈与額を裏付ける正式な評価が求められます。