Hisse Bağışı (Gift of Equity) Nedir?
Hisse bağışı, bir ev sahibinin gayrimenkulünü ekspertizle belirlenen piyasa değerinin altında bir fiyatla bir aile bireyine (ya da yakınına) satması durumunda ortaya çıkar. Ekspertiz değeri ile indirimli satış fiyatı arasındaki fark, alıcıya anında bir öz sermaye olarak "bağışlanır". Bu uygulama özellikle ABD'de yaygındır: oradaki kredi kuruluşları (lenders) bu bağışlanan hisseyi alıcının peşinatına saymakta, hatta peşinatın tamamını karşılatmakta sıkça izin verir. Bu nedenle yakınların ev almasına yardımcı olmanın popüler bir yöntemidir. Türkiye'de gayrimenkul devirleri ve tapu işlemleri farklı kurallara tabidir; bu araç esas olarak ABD piyasası için tasarlanmıştır.
Bu Hesaplama Aracı Nasıl Kullanılır?
Evin ekspertiz değerini, üzerinde anlaşılan satış fiyatını ve alıcının ödeyeceği ek nakit peşinatı girin. Araç anında hisse bağışını, alıcının ihtiyaç duyacağı konut kredisi tutarını ve bağışın ekspertiz değerine oranını yüzde olarak gösterir.
Formülün Açıklaması
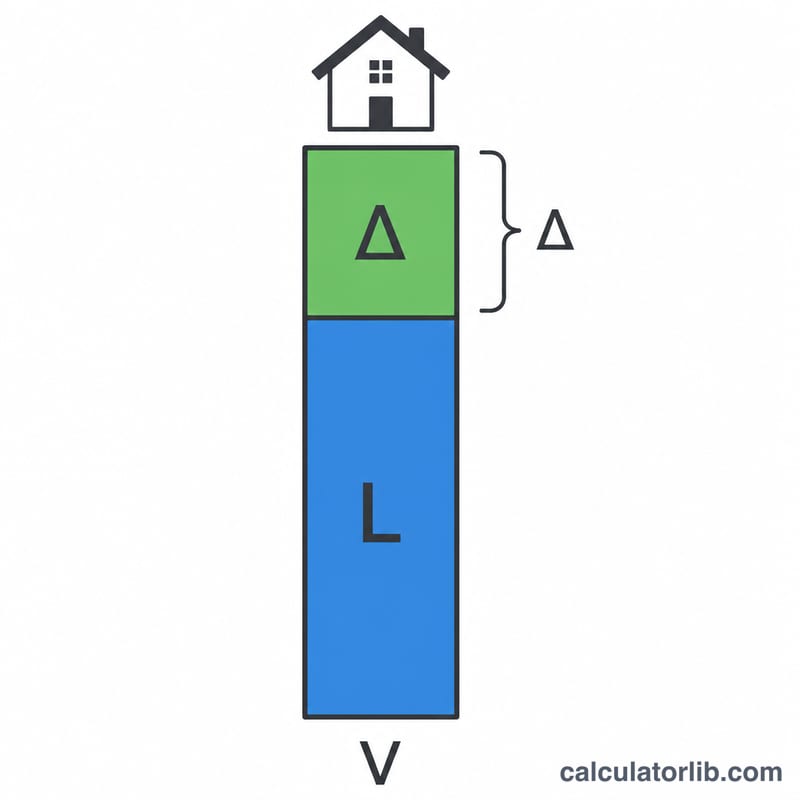
Hesap oldukça basittir: $$\text{Hisse Bağışı} = \text{Ekspertiz Değeri} - \text{Satış Fiyatı}$$ Alıcının kredisi ise $$\text{Kredi Tutarı} = \text{Satış Fiyatı} - \text{Peşinat}$$ şeklinde bulunur. Bağış yüzdesi, bağış tutarının ekspertiz değerine bölünmesiyle hesaplanır; bu da bağışın kredi kuruluşunun asgari peşinat şartını karşılayıp karşılamadığını doğrulamaya yardımcı olur.
Örnek Hesaplama
Diyelim ki bir ev 300.000 $ değerinde ekspertiz aldı, ancak bir ebeveyn evi çocuğuna ek nakit peşinat olmadan 260.000 $'a sattı. Bu durumda hisse bağışı $$300{.}000\ \$ - 260{.}000\ \$ = \mathbf{40{.}000\ \$}$$ olur. Alıcının kredi tutarı $$260{.}000\ \$ - 0\ \$ = \mathbf{260{.}000\ \$}$$'dır ve bağış, ekspertiz değerinin \(\%13{,}33\)'üne karşılık gelir; bu da çoğu zaman geleneksel bir kredinin peşinat şartını karşılamaya yeterlidir.
Türe Göre Minimum Peşinat Gereklilikleri
Aşağıdaki tablo, yaygın ABD konut kredisi programları için tipik minimum peşinatları ve eşitlik bağışının (gift of equity) bunlara genel olarak uygulanıp uygulanamayacağını özetlemektedir. Rakamlar, birincil konut için yaygın olarak yayımlanan kılavuzları yansıtmaktadır. Kredi veren kurum kısıtlamaları ve program kuralları değişebilir; bu nedenle güncel kuralları kredi veren kurumunuzla veya programın resmi kılavuzlarıyla doğrulayın.
| Kredi programı | Tipik minimum peşinat | Eşitlik bağışı bunda sayılabilir mi? |
|---|---|---|
| Konvansiyonel (Fannie Mae / Freddie Mac) | Belirli birincil konut programlarında %3'e kadar düşük; birçok standart kredide %5 | Genellikle evet, nitelikli aile üyesi satışları için, kredi veren kurumun belgelendirmesine tabi |
| FHA | %3,5 (kredi puanı 580 veya üzeri); 500–579 puanlar için %10 | Genellikle evet, aile üyesi satışları için, hibe mektubu ve değerleme ile |
| VA | Uygun borçlular için %0 | Genellikle peşinat için gerekli değildir; herhangi bir kullanım kredi veren kuruma ve VA kurallarına bağlıdır |
| USDA (Garantili) | Uygun borçlular ve mülkler için %0 | Genellikle peşinat için gerekli değildir; herhangi bir kullanım kredi veren kuruma ve program kurallarına bağlıdır |
Konut kullanım amacı, konvansiyonel krediler için önemlidir. Yukarıdaki düşük minimumlar birincil konutlar için geçerlidir. İkinci konutlar genellikle daha yüksek bir minimum gerektirir (Fannie Mae kılavuzlarına göre sıklıkla %10), yatırım amaçlı mülkler ise daha da yüksek (sıklıkla %15 veya üzeri). Eşitlik bağışı kuralları birincil olmayan konutlar için de daha katıdır ve birçok program bunu yatırım amaçlı mülklerde kabul etmez.
Aile üyesi şartı. Eşitlik bağışı genel olarak aile üyeleri arasındaki satışlarla sınırlıdır (örneğin ebeveynden çocuğa). Alıcıyla akrabalığı olmayan satıcılardan gelen bağışlar genellikle eşitlik kredisi olarak kabul edilmez. Kredi veren kurum ve program kuralları değişkendir ve burada verilen herhangi bir rakama güvenmeden önce doğrulanmalıdır.
Sıkça Sorulan Sorular
Hisse bağışı vergiye tabi midir? ABD'de bağış, yıllık istisna tutarını aşarsa federal bağış vergisi (gift tax) beyanına konu olabilir; ancak ömür boyu muafiyet sayesinde nadiren vergi ödenir. Mutlaka bir vergi uzmanına danışın. Türkiye'de bağış ve devir işlemleri ise farklı vergi kurallarına tabidir.
Bağış peşinatın tamamını karşılayabilir mi? Evet; birçok kredi kuruluşu bağışlanan hissenin nakit peşinatın tamamen yerine geçmesine izin verir, ancak bazı kredi programları asgari sınırlar belirleyebilir. Kredi kuruluşunuza danışın.
Ekspertiz gerekli mi? Evet. Hisse bağışı profesyonel bir ekspertize dayanır; bu nedenle bağışlanan tutarı belgelemek için resmi bir değerleme şarttır.