什么是房产权益赠与(Gift of Equity)?
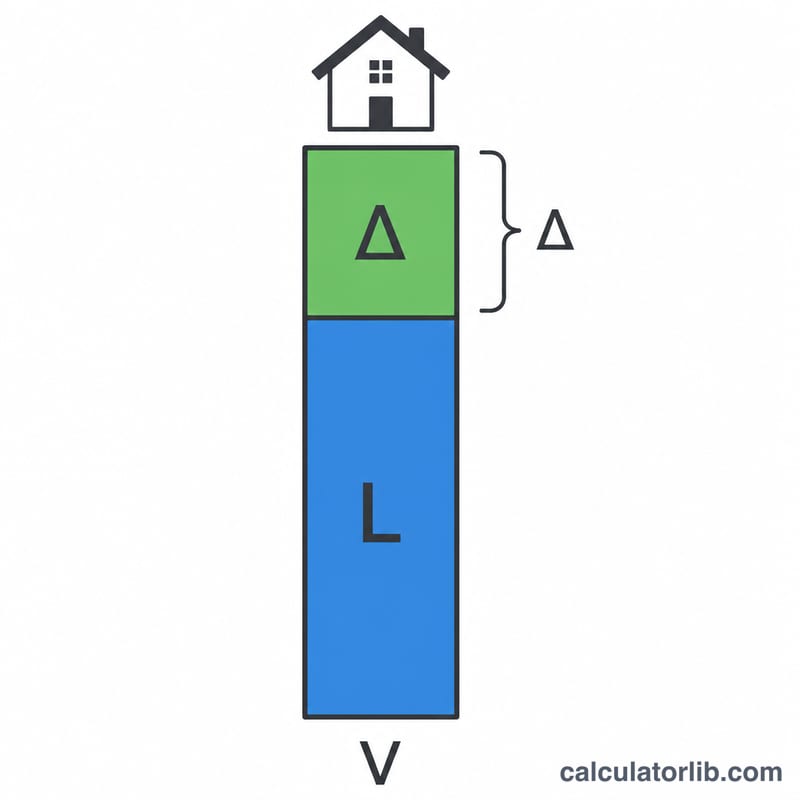
房产权益赠与指的是房主以低于评估市值的价格,把房子卖给家人(或关系密切的人)。评估价与折扣成交价之间的差额,就作为"赠与"直接转化为买方的房屋权益。在美国,贷款机构通常允许这部分被赠与的权益计入——甚至完全充抵——买方的首付款,因此它成为帮助亲属购房的常用方式。需要注意的是,这是美国房贷市场的做法,中国及其他国家的规定并不相同,请以当地银行和税务政策为准。
如何使用本计算器
填入房屋的评估价、双方约定的成交价,以及买方另外支付的额外现金首付。计算器会立即给出权益赠与金额、买方所需的按揭贷款额,以及该赠与占评估价的百分比。
计算公式解析
计算逻辑非常简单:$$\text{权益赠与} = \text{评估价} - \text{成交价}$$。买方的按揭贷款额则为:$$\text{贷款额} = \text{成交价} - \text{首付款}$$。赠与百分比是用赠与金额除以评估价,可以帮你判断这笔赠与是否满足贷款机构对最低首付的要求。
实例演示
假设一套房屋评估价为 30 万美元($300,000),但父母以 26 万美元($260,000)卖给孩子,买方不再另付现金。那么权益赠与就是 $$\$300{,}000 - \$260{,}000 = \$40{,}000$$ 买方的贷款额为 $$\$260{,}000 - \$0 = \$260{,}000$$ 赠与占评估价的 \(13.33\%\)——这通常足以满足美国传统贷款(conventional loan)对首付比例的要求。
按贷款类型划分的最低首付要求
下表汇总了美国常见抵押贷款项目的典型最低首付比例,以及权益赠与通常能否用于抵扣首付。数据反映的是主要住宅通常公布的指导标准。贷款机构的附加规定和项目规则会发生变化,因此在依赖此处任何数据之前,请向您的贷款机构或项目官方指南核实当前规则。
| 贷款项目 | 典型最低首付比例 | 权益赠与能否计入首付? |
|---|---|---|
| 常规贷款(房利美 Fannie Mae / 房地美 Freddie Mac) | 某些主要住宅项目低至3%;许多标准贷款为5% | 一般可以,适用于符合条件的家庭成员之间的交易,但需贷款机构审核文件 |
| FHA(联邦住房管理局贷款) | 3.5%(信用评分580或以上);信用评分500–579为10% | 一般可以,适用于家庭成员之间的交易,需提供赠与函和评估报告 |
| VA(退伍军人事务部贷款) | 符合条件的借款人为0% | 通常无需用于首付;是否可用取决于贷款机构和VA规则 |
| USDA(担保贷款,美国农业部) | 符合条件的借款人和房产为0% | 通常无需用于首付;是否可用取决于贷款机构和项目规则 |
自住与否对常规贷款很重要。上述较低的最低首付比例适用于主要住宅。第二套住房通常要求更高的最低首付(按房利美指南,通常为10%),投资性房产则更高,通常为15%或以上。非主要住宅的权益赠与规则也更为严格,许多项目不允许将其用于投资性房产。
家庭成员要求。权益赠与通常仅限于家庭成员之间的交易(例如父母与子女之间)。与买家无关的卖家提供的赠与,通常不被接受为权益抵扣。贷款机构和项目规则各不相同,在依赖此处的任何数据之前应予以核实。
常见问题
权益赠与需要交税吗?如果赠与金额超过美国联邦的年度免税额度,可能需要进行赠与税申报;不过由于还有终身免税额(lifetime exemption),实际需要缴税的情况很少见。具体请咨询税务专业人士。
赠与能否抵充全部首付?可以。许多美国贷款机构允许用权益赠与完全替代现金首付,但部分贷款项目会设定最低自付比例。请向你的贷款机构确认。
必须做房屋评估吗?必须。权益赠与是以专业评估价为基础的,因此需要一份正式的评估报告来作为赠与金额的书面依据。