¿Qué es una donación de plusvalía?
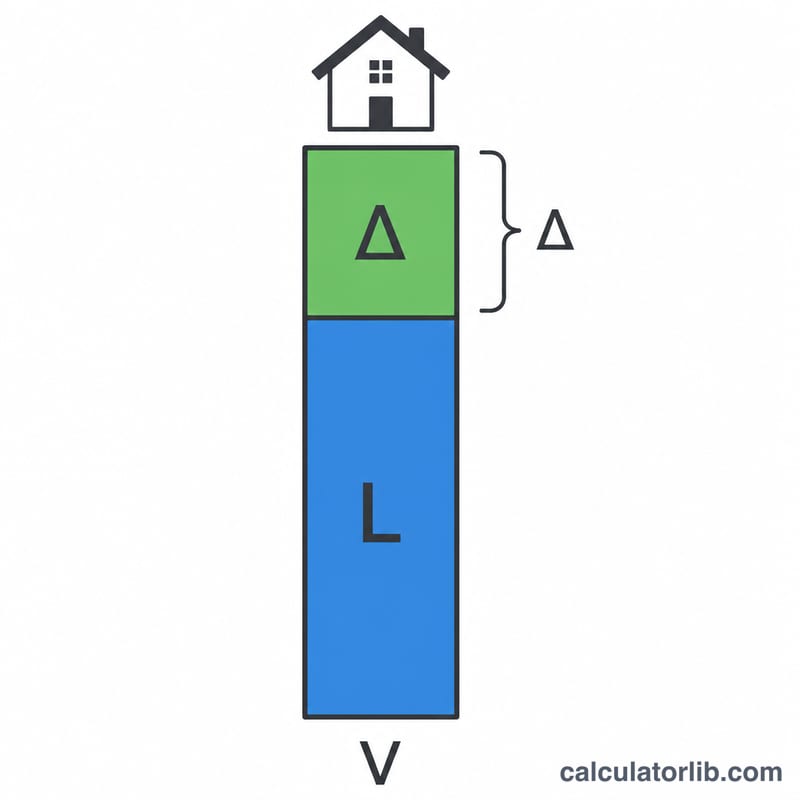
Una donación de plusvalía (en inglés, gift of equity) se produce cuando el propietario de una vivienda la vende a un familiar (o a una persona cercana) por un precio inferior a su valor de tasación de mercado. La diferencia entre el valor tasado y el precio de venta rebajado se «regala» al comprador en forma de plusvalía inmediata. En EE. UU., los prestamistas suelen permitir que esa plusvalía donada compute para la entrada del comprador —e incluso la cubra por completo—, por lo que es un recurso muy habitual para ayudar a un familiar a comprar casa. Ten en cuenta que es una figura propia del mercado hipotecario estadounidense; en España y otros países hispanohablantes las normas fiscales y registrales son distintas.
Cómo usar esta calculadora
Introduce el valor de tasación de la vivienda, el precio de venta acordado y cualquier entrada adicional en efectivo que aporte el comprador. La calculadora te devuelve al instante la donación de plusvalía, el importe del préstamo hipotecario que necesitará el comprador y la donación expresada como porcentaje del valor de tasación.
La fórmula al detalle
El cálculo es sencillo: $$\text{Donación de plusvalía} = \text{Valor de tasación} - \text{Precio de venta}$$ La hipoteca del comprador se obtiene así: $$\text{Importe del préstamo} = \text{Precio de venta} - \text{Entrada}$$ El porcentaje de la donación divide la cantidad regalada entre el valor de tasación, lo que ayuda a comprobar si cumple la entrada mínima exigida por el prestamista. $$\text{Equity \%} = \frac{\text{Valor de tasación} - \text{Precio de venta}}{\text{Valor de tasación}} \times 100$$
Ejemplo práctico
Imagina que una vivienda se tasa en 300.000 $, pero un padre se la vende a su hijo por 260.000 $ sin entrada adicional en efectivo. La donación de plusvalía es $$300.000\ \$ - 260.000\ \$ = \mathbf{40.000\ \$}$$ El importe del préstamo del comprador es $$260.000\ \$ - 0\ \$ = \mathbf{260.000\ \$}$$ y la donación equivale al \(13{,}33\%\) del valor de tasación, suele ser suficiente para cubrir la entrada que exige un préstamo convencional.
Requisitos mínimos de enganche por tipo de préstamo
La tabla siguiente resume los enganches mínimos típicos para los programas hipotecarios comunes de EE. UU. y si una donación de capital (gift of equity) generalmente puede aplicarse a ellos. Las cifras reflejan las pautas comúnmente publicadas para una vivienda principal. Los requisitos de los prestamistas y las reglas de los programas cambian, así que verifique las normas vigentes con su prestamista o con las pautas oficiales del programa.
| Programa de préstamo | Enganche mínimo típico | ¿Puede la donación de capital contar para él? |
|---|---|---|
| Convencional (Fannie Mae / Freddie Mac) | Tan bajo como 3 % en ciertos programas de vivienda principal; 5 % en muchos préstamos estándar | Generalmente sí, para ventas entre familiares que cumplan los requisitos, sujeto a la documentación del prestamista |
| FHA | 3,5 % (puntaje crediticio de 580 o más); 10 % para puntajes de 500–579 | Generalmente sí, para ventas entre familiares, con una carta de donación y una tasación |
| VA | 0 % para prestatarios elegibles | Normalmente no se necesita para el enganche; cualquier uso depende del prestamista y de las normas de la VA |
| USDA (Garantizado) | 0 % para prestatarios y propiedades elegibles | Normalmente no se necesita para el enganche; cualquier uso depende del prestamista y de las reglas del programa |
La ocupación importa en los préstamos convencionales. Los enganches mínimos bajos indicados arriba se aplican a las viviendas principales. Las segundas viviendas suelen requerir un mínimo más alto (a menudo 10 % según las pautas de Fannie Mae), y las propiedades de inversión, uno aún mayor (a menudo 15 % o más). Las reglas de donación de capital también son más estrictas para las propiedades que no son vivienda principal, y muchos programas no la permiten en propiedades de inversión.
Requisito de parentesco familiar. Una donación de capital generalmente se limita a ventas entre familiares (por ejemplo, de padre a hijo). Las donaciones de vendedores no relacionados con el comprador normalmente no se aceptan como crédito de capital. Las reglas de los prestamistas y de los programas varían y deben verificarse antes de confiar en cualquier cifra aquí indicada.
Preguntas frecuentes
¿Tributa la donación de plusvalía? En EE. UU., la donación puede tener que declararse en el impuesto federal sobre donaciones si supera la exclusión anual, aunque rara vez se acaba pagando impuesto gracias a la exención vitalicia. Consulta a un asesor fiscal. En España u otros países hispanohablantes, las donaciones tributan según normas distintas.
¿Puede la donación cubrir toda la entrada? Sí: muchos prestamistas permiten que la plusvalía donada sustituya por completo la entrada en efectivo, aunque algunos programas de préstamo fijan mínimos. Confírmalo con tu entidad.
¿Necesito una tasación? Sí. La donación de plusvalía se basa en una tasación profesional, así que se requiere una valoración oficial para documentar la cantidad regalada.