Mortgage Puan Hesaplayıcı Nedir?
İndirim puanları (discount points), mortgage faiz oranınızı "satın alarak" düşürmek için kapanış sırasında bankaya peşin ödediğiniz ücretlerdir. Bir puan, kredi tutarının %1'ine denk gelir ve genellikle faiz oranınızı yüzdenin küçük bir bölümü kadar aşağı çeker. Bu hesaplayıcı (ABD tarzı sabit faizli mortgage kredileri için), puanların size tam olarak ne kadara mal olduğunu, her ay ne kadar tasarruf ettiğinizi ve bu maliyetin kaç ayda kendini geri ödediğini gösterir. Not: Bu araç ABD piyasasına özgüdür; Türkiye'deki konut kredisi uygulamalarında "indirim puanı" gibi doğrudan bir karşılık bulunmaz, ancak peşin masraf karşılığında faiz indirimi mantığı benzer şekilde değerlendirilebilir.
Nasıl Kullanılır?
Kredi tutarınızı, indirim puanı sayısını, puansız faiz oranını, puanlı (daha düşük) faiz oranını ve kredi vadesini yıl cinsinden girin. Hesaplayıcı her iki orana göre aylık anapara ve faiz ödemenizi, aylık tasarrufunuzu ve ay cinsinden başabaş noktasını hesaplar.
Formül
Puanların maliyeti kredi tutarı × (puan ÷ 100) şeklinde bulunur. Her aylık ödeme, amortisman formülüyle hesaplanır;
$$M = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1}$$burada \(i\) aylık faiz oranı, \(n\) ise toplam ödeme sayısıdır. Başabaş süresi ise puanların maliyeti ÷ aylık tasarruf ile bulunur.
$$\begin{gathered} \text{Başabaş} = \frac{\text{Puanların Maliyeti}}{M_{\text{önce}} - M_{\text{sonra}}} \\[1.5em] \text{burada}\quad \left\{ \begin{aligned} \text{Maliyet} &= \text{Kredi} \cdot \frac{\text{Puan}}{100} \\ M &= \text{Kredi} \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\ r &= \frac{\text{Oran}}{1200},\quad n = 12 \cdot \text{Yıl} \end{aligned} \right. \end{gathered}$$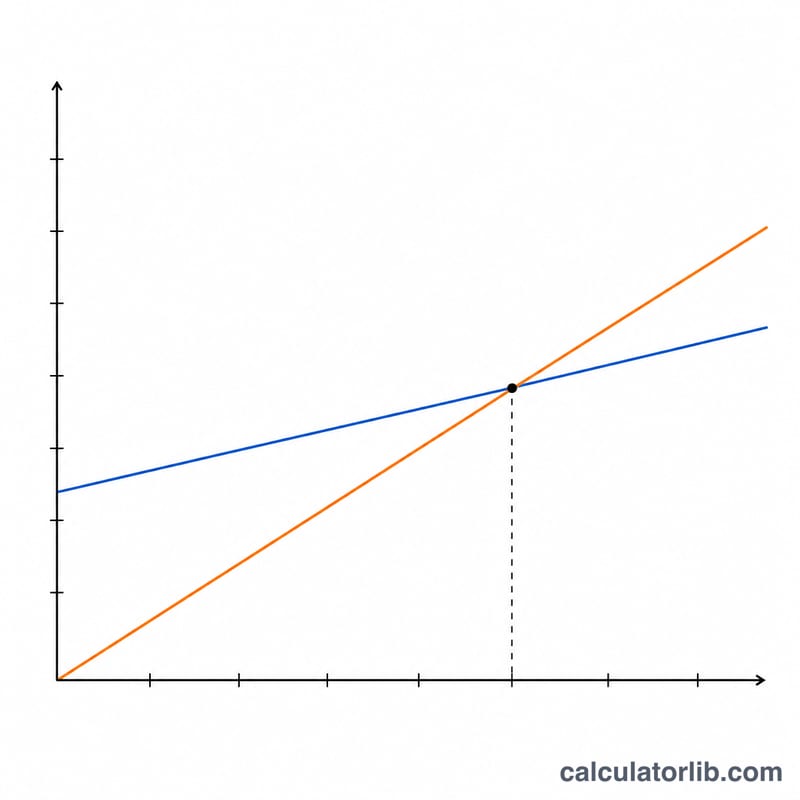
Örnek Hesaplama
300.000 $ tutarındaki bir kredide 1 puan 3.000 $ maliyetindedir. %7 faizle 30 yıl vadede aylık ödeme yaklaşık 1.995,91 $; %6,75 faizle bu rakam yaklaşık 1.945,79 $'a düşer — yani ayda \(1995{,}91 - 1945{,}79 = 50{,}13\ \$\) tasarruf. Başabaş \(= 3.000\ \$ \div 50{,}13\ \$ \approx 59{,}9\) ay, kabaca 5 yıl. Krediyi bu süreden daha uzun tutarsanız, ödediğiniz puanlar kendini amorti eder.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Federal Rezerv · Amerika Birleşik Devletleri
- %3,75–4,00
- Tarih
- 2026-11-13
- 1 yıllık değişim
- 0 puan
Son değişim Arttı +25 baz puan Federal Rezerv, 2026-09-17 tarihinde faizini değiştirdi: %3,50–3,75 → %3,75–4,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Federal Rezerv: temel faiz oranları ve gecelik piyasa faizleri
Para politikasının çerçevesini çizen faiz oranları ve yönlendirdikleri gecelik piyasa faizi; her biri en son yayımlanan değerinin tarihiyle.
| Faiz | Düzey | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Federal fon faizi hedef aralığı | %3,75–4,00 | 2026-11-13 | 0 puan |
| Efektif federal fon faizi (EFFR) | %3,88 | 2026-11-13 | 0 puan |
| Teminatlı gecelik finansman faizi (SOFR) | %3,90 | 2026-11-13 | −0,10 puan |
Her faiz, kendi en son yayımlanan değerinin tarihiyle gösterilir; gecelik piyasa faizleri bir sonraki iş günü yayımlanır.
En son veri: 2026-11-13 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Federal Reserve Bank of New York New York Fed kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; Sveriges Riksbank Riksbank açık veri koşulları; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Amerika Birleşik Devletleri: faiz oranları: tüm rakamlar ve geçmiş
Sıkça Sorulan Sorular
Puan ödemek her zaman mantıklı mıdır? Yalnızca krediyi başabaş noktasını geçecek kadar elinizde tutarsanız. Daha erken satar veya yeniden finanse ederseniz (refinance) zarar edersiniz.
Bir puan her zaman %0,25 indirim mi sağlar? Hayır — puan başına faiz indirimi bankaya ve piyasa koşullarına göre değişir.
Puanlar vergiden düşülebilir mi? ABD'de, birincil konut alımında ödenen puanlar çoğu zaman vergiden düşülebilir; kesin bilgi için bir vergi uzmanına danışın. Türkiye'deki vergi kuralları farklıdır.