Mortgage Recast Nedir?
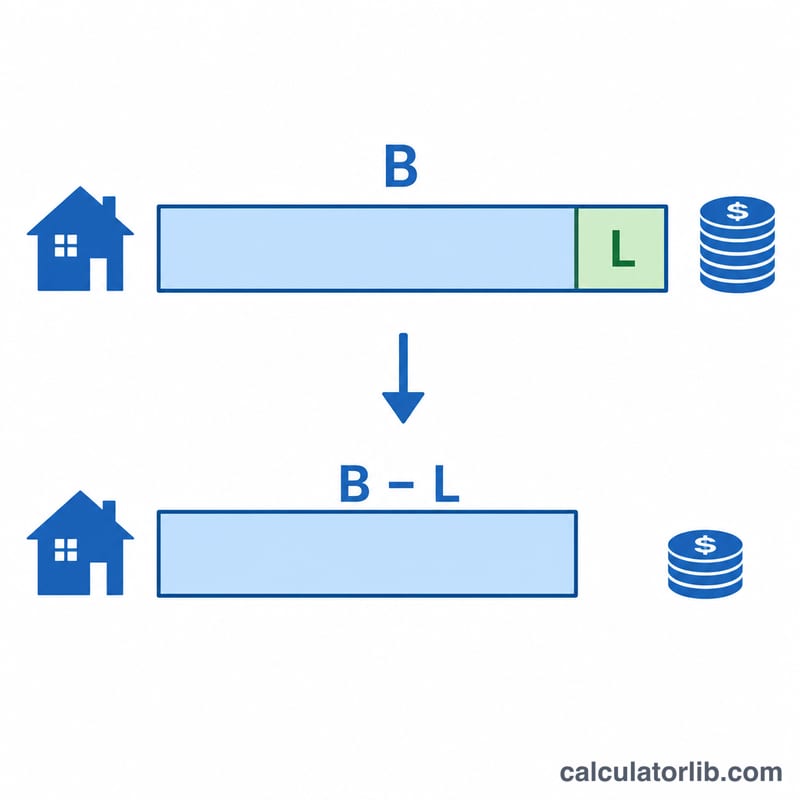
Mortgage recast (yeniden amortisman olarak da bilinir), kredinizin anaparasına büyük bir toplu ödeme yapmanız ve kredi kuruluşunun bu azalan bakiyeye göre aylık taksitinizi yeniden hesaplamasıdır — üstelik mevcut faiz oranınız ve kalan vadeniz aynen korunur. Yeniden finansmandan (refinance) farklı olarak recast, krediyi olduğu gibi tutar; kredi notu sorgusu veya kapanış masrafı gerektirmez (genellikle yalnızca küçük bir işlem ücreti) ve aylık ödemenizi anında düşürür. Bu araç standart amortisman matematiğini kullanır ve tipik sabit faizli mortgage kredileri için geçerlidir. Not: Recast özellikle ABD'deki mortgage uygulamalarında yaygın bir seçenektir; Türkiye'deki konut kredilerinde bankaların erken ödeme ve yeniden yapılandırma kuralları farklılık gösterebilir, bu nedenle bankanızla teyit etmenizde fayda var.
Bu Hesaplama Aracını Nasıl Kullanırsınız?
Mevcut kredi bakiyenizi, uygulamayı planladığınız toplu ödeme tutarını, yıllık faiz oranınızı ve kredide kalan ay sayısını girin. Araç, toplu ödemeyi bakiyeden düşer; ardından yeni anaparayı aynı kalan vadeye yeniden amortize ederek yeni aylık taksitinizi, aylık tasarrufunuzu ve kredinin geri kalanında ödeyeceğiniz toplam faizi gösterir.
Formül Açıklaması
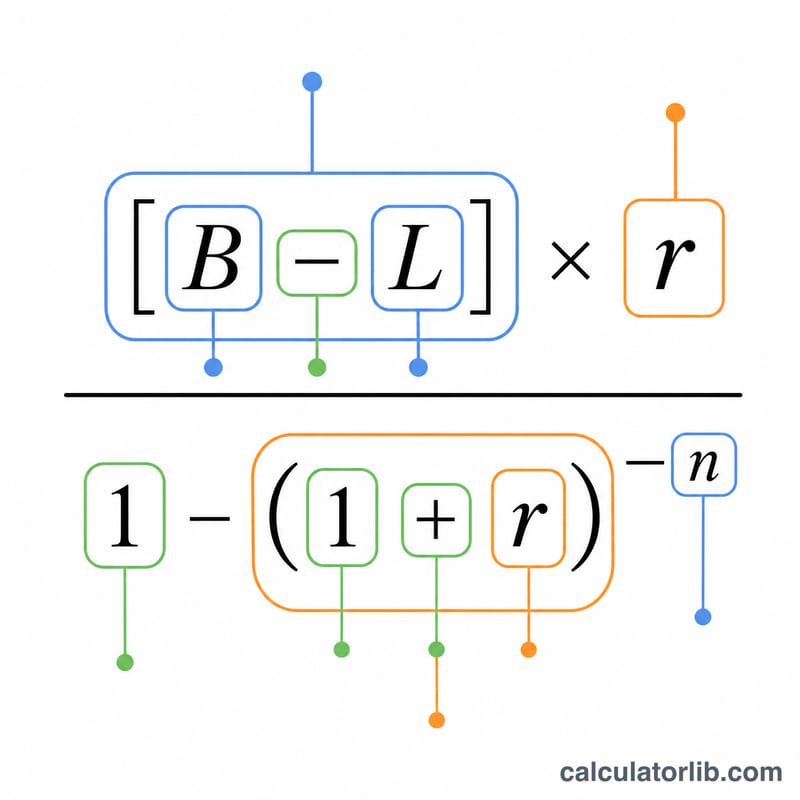
Yeni taksit, standart amortisman denklemiyle hesaplanır:
$$M_{\text{new}} = P \cdot \frac{r}{1-(1+r)^{-n}}$$
Burada B mevcut bakiye, L toplu ödeme, \(r\) aylık faiz oranı (yıllık oran ÷ 12 ÷ 100) ve \(n\) kalan ay sayısıdır. Vade \(n\) aynı kaldığı için, recast krediyi kısaltmak yerine her bir taksiti düşürür.
Örnek Hesaplama
Diyelim ki %6 yıllık faizle 300.000 $ borcunuz var ve geriye 300 ay kalmış; siz de 50.000 $ tutarında toplu ödeme yaptınız. Aylık faiz oranı \(r = 0{,}06 \div 12 = 0{,}005\) olur. Yeni anapara 250.000 $'dır. Yeni taksit $$M_{\text{new}} = 250{.}000 \times \frac{0{,}005}{1 - 1{,}005^{-300}} \approx 1.610{,}75\ \$$$ olup, önceki yaklaşık 1.932,90 $'lık taksitten düşmüştür — yani aylık yaklaşık 322 $ tasarruf demektir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık Sorulan Sorular
Recast faiz oranımı değiştirir mi? Hayır. Recast mevcut faiz oranınızı ve vadenizi korur; yalnızca bakiye ve buna bağlı taksit tutarı değişir.
Recast mi yoksa refinance (yeniden finansman) mı daha iyi? Halihazırda iyi bir faiz oranınız varsa ve kapanış masrafı olmadan daha düşük bir taksit istiyorsanız, recast çoğu zaman daha hesaplıdır. Refinance ise belirgin şekilde daha düşük bir faiz oranı yakalayabildiğinizde mantıklı olur.
Recast kredimi daha hızlı kapatır mı? Hayır — aynı vade boyunca taksiti düşürür. Krediyi daha hızlı bitirmek isterseniz, recast sonrasında eski taksit tutarınızı ödemeye devam edin.