İnşaat Kredisi Hesaplama Aracı Nedir?
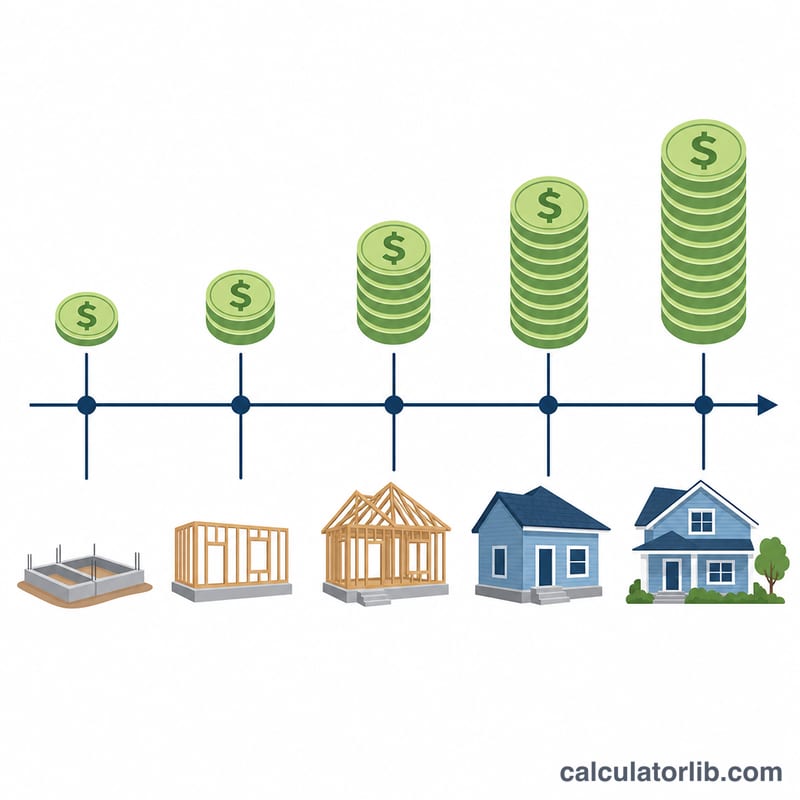
Kredinin tamamını kapanışta elinize aldığınız klasik konut kredisinin aksine, inşaat kredisinde para, yapım aşamaları tamamlandıkça dilim dilim (draw) serbest bırakılır. Yalnızca fiilen kullandığınız tutar üzerinden faiz ödersiniz; dolayısıyla bakiyeniz — ve faiz maliyetiniz — yapım süresince giderek artar. Bu araç, kredi kalıcı finansmana dönüşmeden önce inşaat boyunca ödeyeceğiniz toplam faizi tahmin eder. (Not: Bu uygulama ABD'deki "construction loan" mantığına dayanır; Türkiye'deki banka uygulamaları ve mevzuat farklılık gösterebilir.)
Nasıl Kullanılır?
Toplam inşaat kredisi tutarını, yıllık faiz oranını ve inşaat vadesini (ay olarak) girin. Ardından ortalama kullanılan bakiye katsayısını seçin: %50 eşit aralıklı dilimleri, %40 yavaş bir başlangıcı, %60 ise öne yüklü bir takvimi (arazi çalışması ve malzeme için büyük erken kullanımları) modeller. Sonuç ekranında tahmini toplam faiz, ortalama kullanılan bakiye, ortalama aylık faiz ve toplam maliyet görüntülenir.
Formül Açıklaması
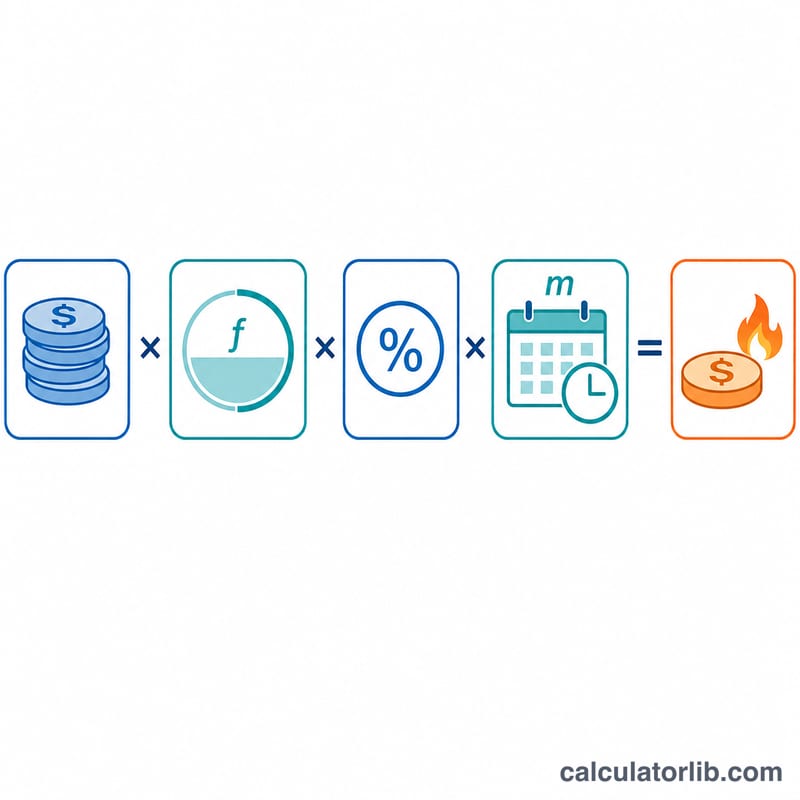
Dilimler kademeli olarak kullanıldığı için, yapım boyunca ortalama açık bakiye kabaca kredi tutarının bir f katsayısıyla (eşit kullanımlarda yaklaşık 0,5) çarpımıdır. Faiz ise bu ortalama bakiyenin yıllık oran ve kredinin açık kaldığı yılın oranıyla çarpımına eşittir:
$$I = L \cdot f \cdot \frac{r}{100} \cdot \frac{m}{12}$$Bu, basit faiz yaklaşımıdır. Gerçek faiz, dilimlerin tam zamanlamasına ve varsa faiz rezervine bağlıdır; ancak ortalama bakiye yöntemi, kredi verenlerin kullandığı standart hızlı tahmin yöntemidir.
Örnek Hesaplama
Diyelim ki 12 ay vadeyle, %7,5 faizle ve eşit dilimlerle (katsayı 0,5) 300.000 $ kredi kullandınız. Ortalama bakiye = \(300{.}000 \times 0{,}5 = 150{.}000\ \$\). Faiz = \(150{.}000 \times 0{,}075 \times 1 =\) 11.250 $. Ortalama aylık faiz = \(11{.}250 \div 12 \approx 937{,}50\ \$\), toplam maliyet ise \(300{.}000 + 11{.}250 = 311{.}250\ \$\) olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Neden kredinin yalnızca yarısı? Parayı kademeli olarak kullandığınız için yapım boyunca ortalama olarak bakiyenin yaklaşık yarısı açık kalır — faizin tüm tutara göre çok daha düşük çıkmasının nedeni budur.
Bu hesap kesin mi? Hayır, bir tahmindir. Gerçek faiz, dilim kullanım takviminize bağlıdır; kesin rakamlar için bankanızdan amortismanlı bir dilim dökümü isteyin.
Kalıcı konut kredisini de kapsıyor mu? Hayır. Bu hesaplama yalnızca yalnızca-faiz ödenen inşaat aşamasını kapsar. İnşaat bittikten sonra kredi genellikle ayrı koşullara sahip standart bir konut kredisine dönüşür.