Bu hesaplayıcı ne işe yarar?
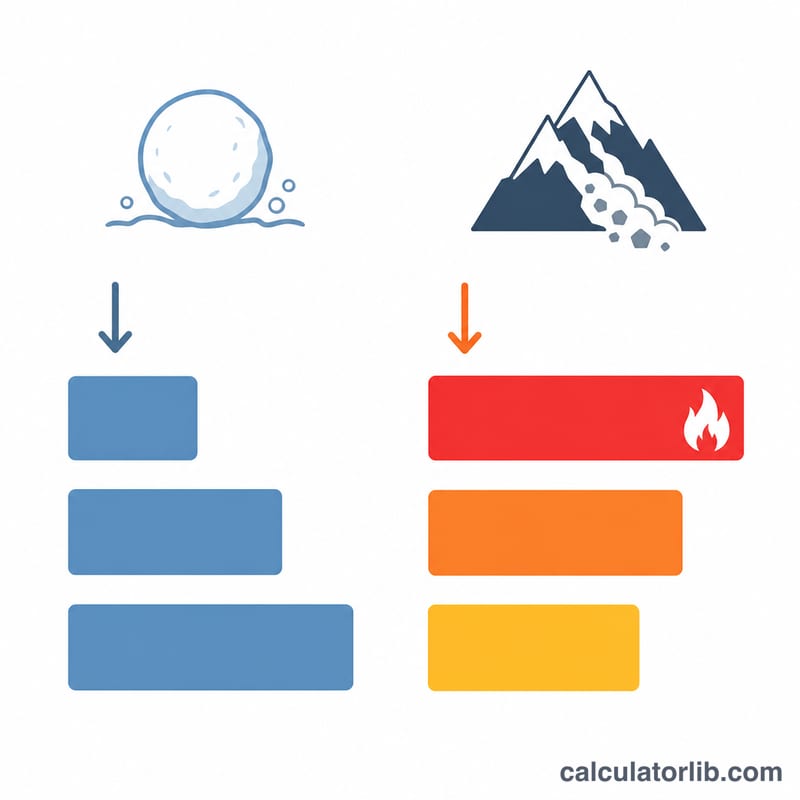
Kartopu (snowball) ve çığ (avalanche) yöntemleri, birden fazla borcu daha hızlı kapatmak için en çok tercih edilen iki stratejidir. Her ikisinde de tüm borçların asgari ödemesi yapılır, ardından elde kalan tüm para tek bir hedef borca yüklenir. Aralarındaki tek fark, ekstra ödemenin önce hangi borca yapılacağıdır. Bu hesaplayıcı, aynı toplam aylık bütçeyi kullanarak her iki yöntemi ay ay simüle eder; böylece hangi yaklaşımın size ne kadar zaman ve faiz kazandırdığını net biçimde görürsünüz. (Not: Tutarlar dolar üzerinden gösterilse de, mantık her para biriminde ve Türkiye'deki kredi kartı, ihtiyaç kredisi gibi borçlar için aynen geçerlidir.)
Kartopu ve çığ arasındaki fark
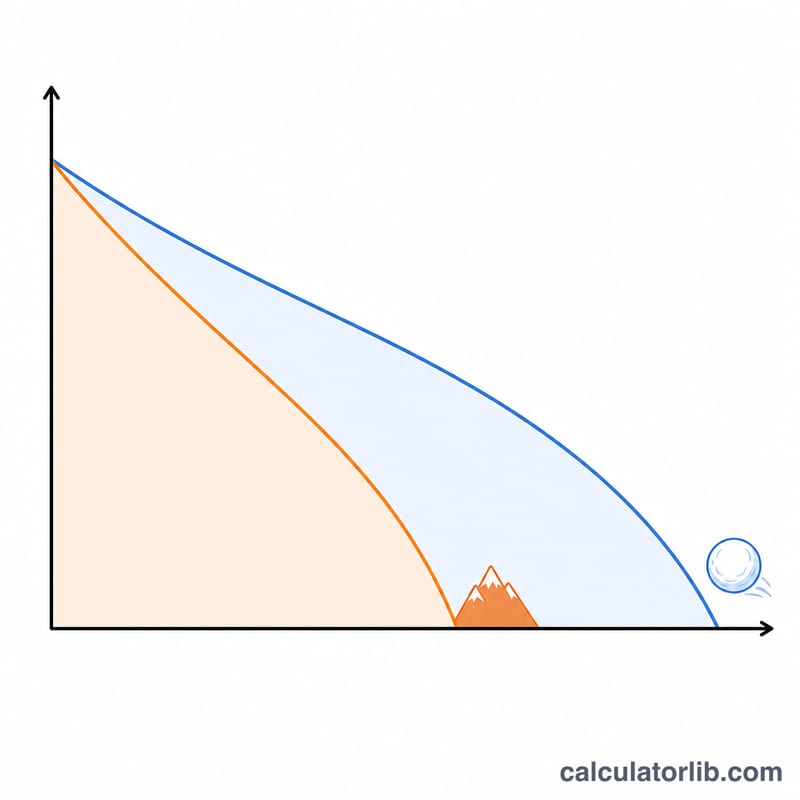
Çığ yöntemi, önce en yüksek yıllık faiz (APR) oranına sahip borca yüklenir. Asıl düşman faiz olduğu için bu yaklaşım matematiksel olarak ödeyeceğiniz toplam faizi en aza indirir ve genellikle tüm borcu en kısa sürede kapatır. Kartopu yöntemi ise önce en küçük bakiyeyi hedef alır. Biraz daha fazla faiz ödetir, ancak hesapları tek tek hızla sıfırladığınız için daha en baştan motive edici bir "kazanım" hissi yaşatır.
$$\begin{gathered} \text{Her ay: } b_i \mathrel{+}= b_i\cdot\frac{\text{APR}_i}{1200}, \quad \text{ardından uygula } \text{Bütçe} \\[1.5em] \text{burada}\quad \left\{ \begin{aligned} \text{Çığ} &: \text{ekstra} \to \text{en yüksek } \text{APR}\text{ önce} \\ \text{Kartopu} &: \text{ekstra} \to \text{en küçük } \text{Bakiye}\text{ önce} \\ \text{Tasarruf} &= \text{Faiz}_{\text{kar}} - \text{Faiz}_{\text{çığ}} \end{aligned} \right. \end{gathered}$$
Nasıl kullanılır?
Toplam aylık ödeme bütçenizi girin — bu tutar, tüm asgari ödemelerin toplamından az olmamalıdır. Ardından her borcun bakiyesini, yıllık faizini (APR) ve asgari ödemesini girin (en fazla dört borç; atlamak istediğiniz borcun bakiyesini 0 bırakın). Hesaplayıcı her iki simülasyonu çalıştırır ve her yöntem için borçsuz kalmaya kalan ay sayısını, toplam faizi ve çığ yönteminin ne kadar tasarruf sağladığını gösterir.
Örnek hesaplama
Diyelim ki %22 faizli (asgari 50 $) 2.000 $ ve %15 faizli (asgari 100 $) 5.000 $ borcunuz var ve aylık bütçeniz 500 $. Çığ yöntemi önce %22'lik kartı hedef alır; kartopu yöntemi de önce 2.000 $'lık kartı hedef alır (çünkü hem daha küçük hem de daha yüksek faizli), dolayısıyla burada iki strateji birebir aynı çalışır. Ancak en küçük bakiye aynı zamanda en yüksek faizli borç olmadığında, çığ yöntemi faiz tasarrufunda öne geçer.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Hangi yöntem daha iyi? Çığ yöntemi daha ucuzdur; kartopu yöntemi daha motive edicidir. Bir plana istikrarlı şekilde bağlı kalabiliyorsanız çığ yöntemini seçin.
Sonuç neden çok büyük bir ay sayısı gösteriyor? Bütçeniz faizi geçmeye yetmeyecek kadar düşük. Bütçenizi asgari ödemelerin toplamının üzerine çıkarın.
Faiz oranları sabit mi varsayılıyor? Evet — simülasyon boyunca faizler (APR) ve asgari ödemeler sabit tutulur; bu, planlama tahminleri için standart bir yaklaşımdır.