ماذا تفعل هذه الحاسبة
تُعد طريقتا "كرة الثلج" و"الانهيار الجليدي" من أشهر استراتيجيات سداد عدة ديون بوتيرة أسرع. كلتاهما تدفعان الحد الأدنى المطلوب على كل دين، ثم توجّهان بقية المال المتاح نحو دين واحد مستهدف. والفرق بينهما يكمن فقط في أيّ دين يحصل على المبلغ الإضافي أولًا. تحاكي هذه الحاسبة الطريقتين شهرًا بشهر باستخدام الميزانية الشهرية الإجمالية نفسها، لتُريك بدقّة كم من الوقت والفوائد يكلّفك كل أسلوب.
كرة الثلج مقابل الانهيار الجليدي: ما الفرق؟
تهاجم طريقة الانهيار الجليدي الدين ذا أعلى معدل فائدة سنوي (APR) أولًا. وبما أنّ الفائدة هي العدو الحقيقي، فإنّ هذه الطريقة تقلّل رياضيًا إجمالي الفوائد التي تدفعها، وعادةً ما تُنهي جميع الديون في أقل عدد ممكن من الأشهر. أمّا طريقة كرة الثلج فتهاجم أصغر رصيد أولًا. وهي تكلّف فوائد أكثر قليلًا، لكنها تتيح لك التخلص من حسابات كاملة بسرعة، ما يمنحك "انتصارًا" نفسيًا محفّزًا في وقت مبكر.
$$\begin{gathered} \text{Each month: } b_i \mathrel{+}= b_i\cdot\frac{\text{APR}_i}{1200}, \quad \text{then apply } \text{Budget} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{Avalanche} &: \text{extra} \to \text{highest } \text{APR}\text{ first} \\ \text{Snowball} &: \text{extra} \to \text{smallest } \text{Balance}\text{ first} \\ \text{Saved} &= \text{Interest}_{\text{sno}} - \text{Interest}_{\text{ava}} \end{aligned} \right. \end{gathered}$$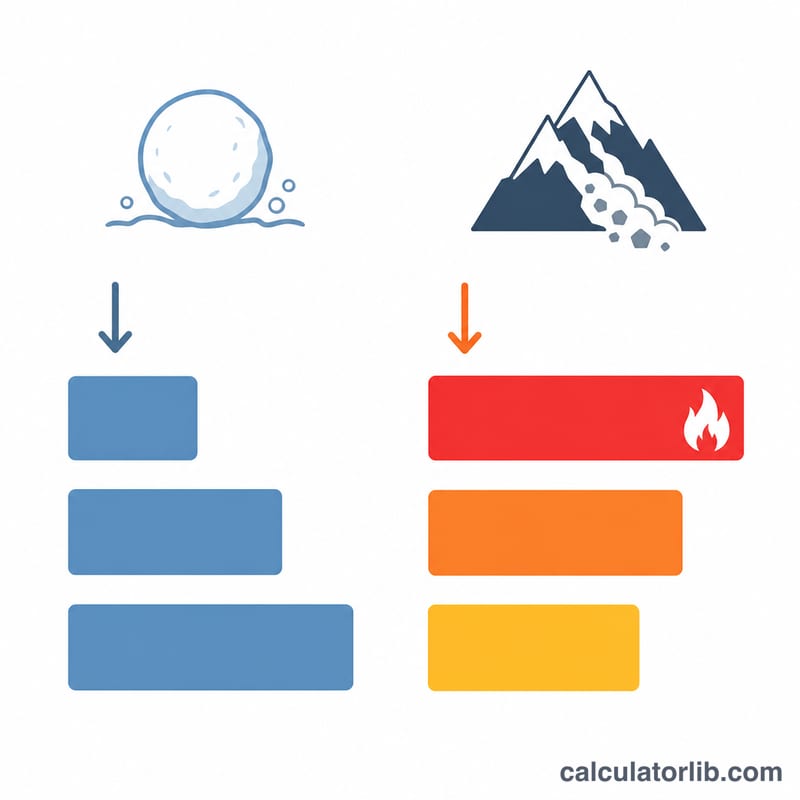
كيفية الاستخدام
أدخل إجمالي ميزانيتك الشهرية للسداد — ويجب ألّا تقلّ عن مجموع الحدود الدنيا لجميع الديون. ثم أدخل رصيد كل دين ومعدل فائدته السنوي وحدّه الأدنى للدفع (حتى أربعة ديون؛ اترك الرصيد عند 0 لتجاهل الدين). تُشغّل الحاسبة المحاكاتين وتعرض عدد الأشهر حتى التخلص من الديون وإجمالي الفوائد لكل طريقة، إضافةً إلى المبلغ الذي توفّره طريقة الانهيار الجليدي.
مثال تطبيقي
لنفترض أنّك مدين بمبلغ 2,000 دولار بفائدة 22% (بحد أدنى 50 دولارًا) و5,000 دولار بفائدة 15% (بحد أدنى 100 دولار)، وميزانيتك الشهرية 500 دولار. تستهدف طريقة الانهيار الجليدي بطاقة الـ22% أولًا؛ كما تستهدف طريقة كرة الثلج دين الـ2,000 دولار أولًا أيضًا (لأنه الأصغر والأعلى فائدةً معًا)، لذا تتصرف الطريقتان بشكل متطابق هنا. أمّا حين لا يكون أصغر رصيد هو صاحب أعلى فائدة، فإنّ طريقة الانهيار الجليدي تتفوّق من حيث الفوائد الموفَّرة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
أيّ طريقة أفضل؟ الانهيار الجليدي أقلّ تكلفةً؛ وكرة الثلج أكثر تحفيزًا. إن كنت ملتزمًا بخطتك بثبات، فاختر الانهيار الجليدي.
لماذا تُظهر النتيجة عددًا هائلًا من الأشهر؟ لأنّ ميزانيتك أصغر من أن تتجاوز الفائدة. ارفعها لتزيد عن مجموع الحدود الدنيا لمدفوعاتك.
هل تفترض الحاسبة معدلات ثابتة؟ نعم — تبقى معدلات الفائدة السنوية والحدود الدنيا ثابتة خلال المحاكاة، وهذا أمر معتاد في تقديرات التخطيط.