ما المقصود بدفعة الفائدة فقط؟
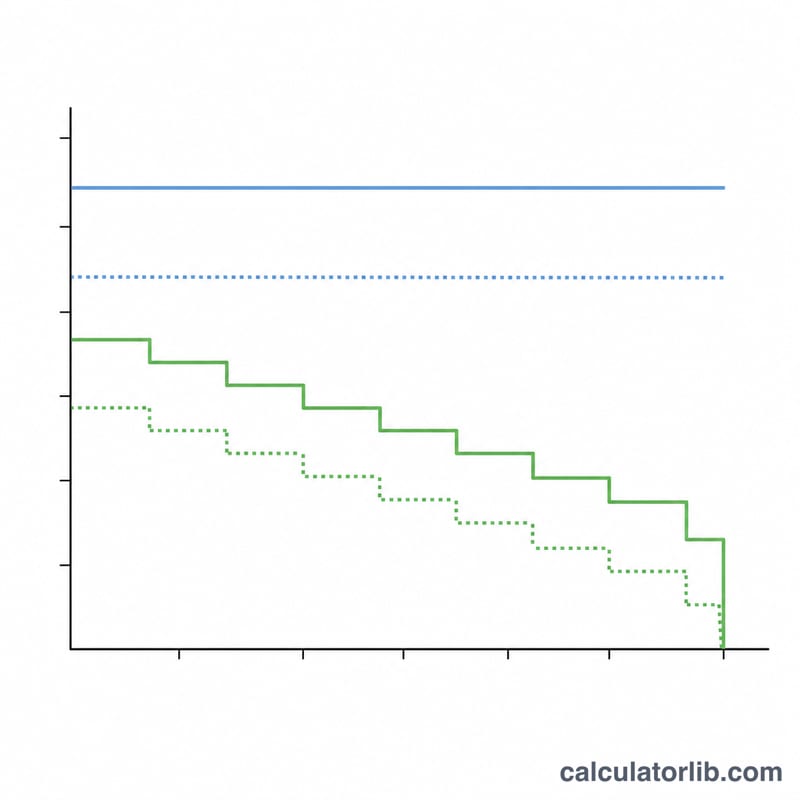
دفعة الفائدة فقط (Interest-Only) هي دفعة تغطي الفائدة المستحقة على القرض دون أن يذهب أي جزء منها لتسديد أصل الدين. وتشيع القروض والرهون العقارية بهذا النظام في المراحل الأولى من القرض، وفي التمويل الانتقالي (Bridge Financing)، وفي بعض هياكل تمويل العقارات الاستثمارية. وبما أن أصل الدين لا يُسدَّد، يبقى رصيد القرض ثابتًا، وتكون الدفعة عادةً أقل من الدفعة المُطفأة بالكامل التي تشمل الأصل والفائدة معًا.
كيفية استخدام الحاسبة
أدخل مبلغ القرض (أي أصل الدين القائم)، والمعدل السنوي للفائدة كنسبة مئوية، وعدد المرات التي تسدد فيها الدفعات سنويًا. تعرض الحاسبة المبلغ المستحق في كل فترة سداد، إضافةً إلى إجمالي الفائدة التي ستدفعها على مدار سنة كاملة.
شرح المعادلة
تُحسب دفعة الفائدة فقط على النحو التالي:
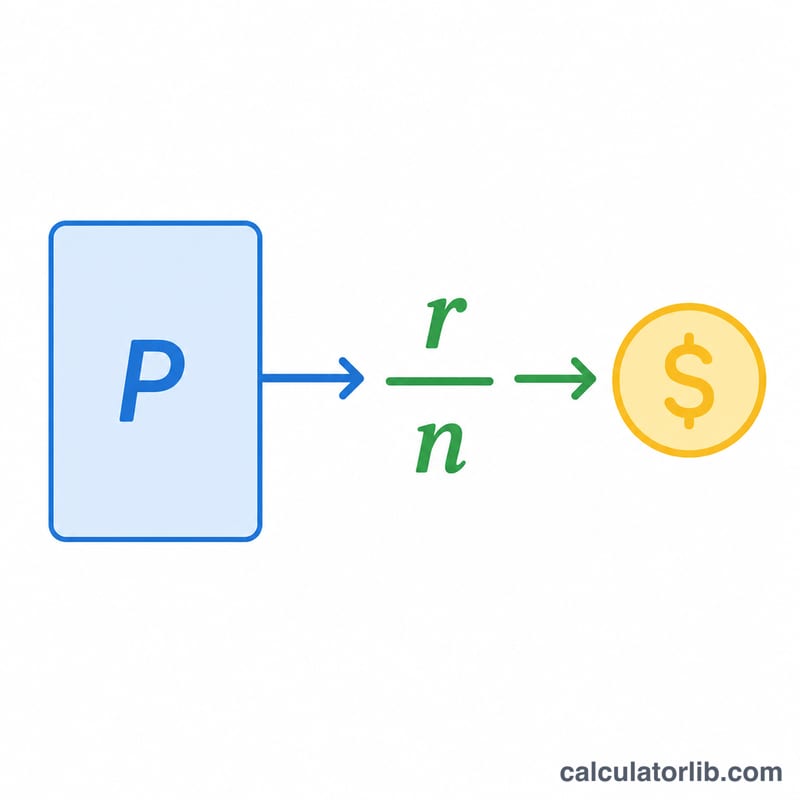
$$\text{الدفعة} = \text{أصل الدين} \times \frac{\text{المعدل السنوي} / 100}{\text{عدد الدفعات في السنة}}$$
يُحوَّل المعدل السنوي أولًا إلى صيغة عشرية (فمثلًا 5% تصبح 0.05)، ثم يُقسَّم على عدد الدفعات في السنة للحصول على المعدل الدوري، ويُضرب بعد ذلك في أصل الدين. وبما أن أصل الدين لا ينقص أبدًا، تبقى كل دفعة فائدة مساوية تمامًا للأخرى.
مثال تطبيقي
لنفترض أنك اقترضت 200,000 دولار بمعدل سنوي قدره 5% مع دفعات شهرية. يكون المعدل الدوري الشهري: \(0.05 \div 12 = 0.0041667\). اضرب الناتج في أصل الدين: \(200{,}000 \times 0.0041667 = \) 833.33 دولار شهريًا. وعلى مدار السنة تدفع \(200{,}000 \times 0.05 = 10{,}000\) دولار كفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تقلّل دفعة الفائدة فقط من رصيد قرضي؟ لا. أنت تسدد الفائدة فحسب، لذا يبقى أصل الدين كما هو حتى تبدأ بسداد دفعات على الأصل أو تُسدِّده دفعةً واحدة.
لماذا تكون دفعة الفائدة فقط أقل من الدفعة العادية؟ لأن الدفعة المُطفأة بالكامل تشمل الفائدة وسداد جزء من أصل الدين معًا، فتكون أكبر. أما دفعات الفائدة فقط فلا تتضمن أي جزء من الأصل.
ماذا يحدث بعد انتهاء فترة الفائدة فقط؟ يتحول القرض عادةً إلى جدول سداد مُطفأ بالكامل، ما يؤدي غالبًا إلى ارتفاع الدفعات بشكل ملحوظ لأنه يجب الآن سداد أصل الدين خلال المدة المتبقية.