ما هي حاسبة الدخل من فوائد المدخرات؟
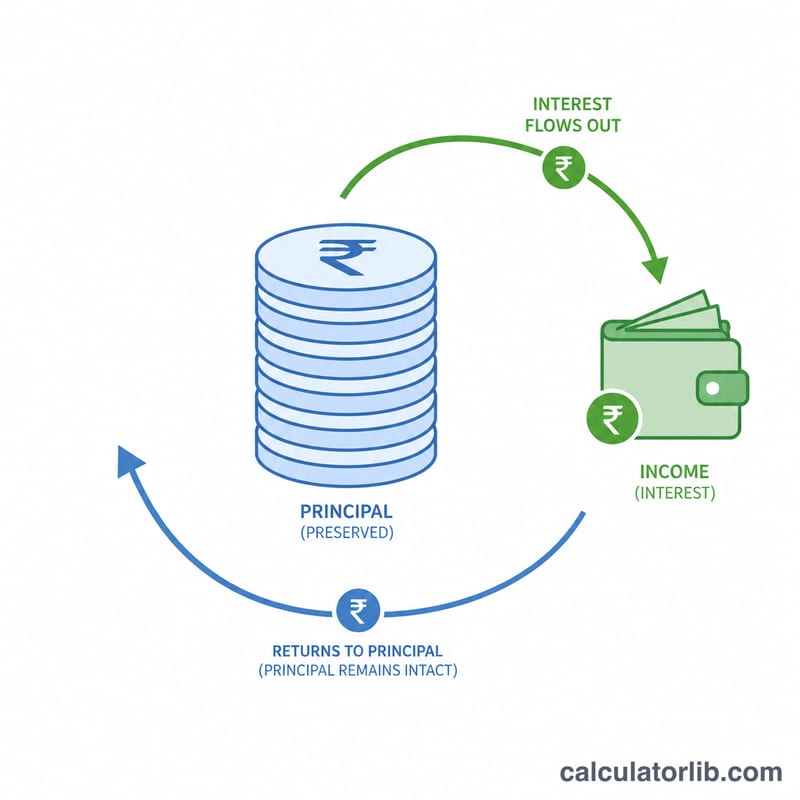
توضّح لك هذه الحاسبة حجم الدخل المنتظم الذي يمكن أن يدرّه مبلغ مدخراتك إذا اعتمدت في معيشتك على الفائدة وحدها دون أن تمسّ رأس المال الأصلي. وهي خيار مثالي للمتقاعدين، ولكل من يسعى لبناء دخل سلبي، أو لمن يرغب في معرفة المبلغ الذي يحتاج إلى إيداعه للوصول إلى دخل شهري مستهدف.
كيفية استخدامها
أدخل إجمالي مدخراتك أو رأس المال، ثم نسبة الفائدة السنوية التي يقدّمها حسابك أو استثمارك. ستعرض لك الحاسبة فوراً دخلك من الفائدة على أساس شهري وأسبوعي ويومي وسنوي. وبما أنك تسحب الفائدة فقط، يظل رأس مالك ثابتاً عاماً بعد عام (بافتراض ثبات نسبة الفائدة).
شرح المعادلة
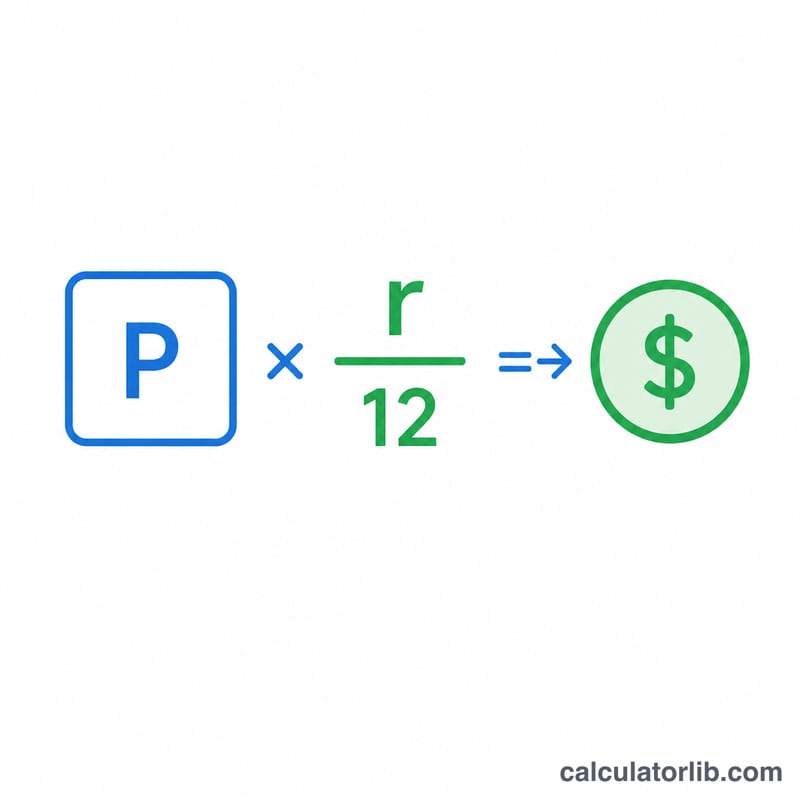
المعادلة الأساسية بسيطة: $$\text{الدخل الشهري} = \frac{\text{رأس المال} \times \dfrac{\text{نسبة الفائدة (\%)}}{100}}{12}$$ أولاً تُحوَّل النسبة المئوية إلى رقم عشري (فتصبح \(5\%\) هي \(0.05\))، ثم بضربها في رأس المال نحصل على الفائدة السنوية، وبقسمتها على \(12\) توزَّع على كل شهر. أما القيم الأسبوعية واليومية فتُحسب بقسمة الفائدة السنوية على \(52\) و\(365\) على التوالي.
مثال تطبيقي
لنفترض أن لديك 100,000 دولار مدخّرة بنسبة فائدة سنوية 5%. الفائدة السنوية \(= 100{,}000 \times 0.05 = 5{,}000\) دولار. الدخل الشهري \(= 5{,}000 \div 12 =\) نحو \(416.67\) دولار. والدخل الأسبوعي \(= 5{,}000 \div 52 \approx 96.15\) دولار، والدخل اليومي \(= 5{,}000 \div 365 \approx 13.70\) دولار — وكل ذلك مع بقاء مبلغ الـ100,000 دولار دون أي نقصان.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تأخذ الحاسبة الفائدة المركّبة في الحسبان؟ لا. فهي تفترض أنك تسحب كامل الفائدة كدخل، ولذلك لا يزيد الرصيد ولا ينقص. وإذا كنت تنوي إعادة استثمار الفائدة بدلاً من سحبها، فاستخدم حاسبة الفائدة المركّبة.
هل الدخل مضمون؟ لا يكون مضموناً إلا إذا كانت نسبة فائدتك ثابتة. أما نسب الفائدة المتغيرة على المدخرات فتتبدّل مع الوقت، مما يرفع دخلك أو يخفضه تبعاً لذلك.
هل الضرائب مشمولة في الحساب؟ لا. قد يخضع الدخل من الفوائد للضريبة وفقاً للقوانين المعمول بها في بلدك؛ والأرقام المعروضة هنا إجمالية (قبل خصم الضريبة). تختلف القواعد الضريبية على عوائد الادخار من دولة لأخرى، لذا يُستحسن مراجعة الأنظمة المحلية في بلدك.