ماذا تفعل هذه الحاسبة
تكشف لك هذه الأداة عن حجم الوديعة أو المبلغ الإجمالي الذي يجب أن تخصّصه ليولّد عائده وحده الدخل الشهري الذي تطمح إليه — دون أن تمسّ أصل المبلغ. وهي مثالية للتخطيط للدخل السلبي، أو سحب المعاش عند التقاعد، أو لأهداف الادخار التي تريد فيها أن يبقى رأس مالك سليمًا كما هو.
كيفية استخدامها
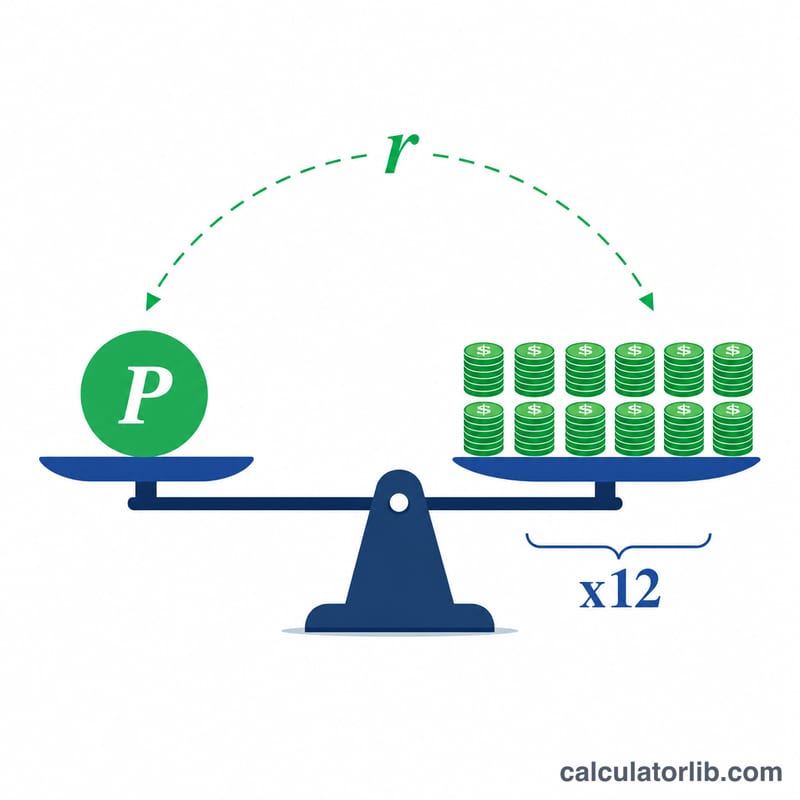
أدخل الدخل الشهري الذي ترغب في الحصول عليه، ثم نسبة الفائدة السنوية (APR) التي تتوقع تحقيقها على الوديعة. تقوم الحاسبة بضرب الدخل الشهري في 12 للحصول على الدخل السنوي المطلوب، ثم تقسمه على نسبة الفائدة بصيغتها العشرية لتكشف عن رأس المال اللازم.
شرح المعادلة
المعادلة الأساسية هي
$$\text{رأس المال} = \frac{\text{الدخل الشهري} \times 12}{\dfrac{\text{النسبة السنوية (\%)}}{100}}$$يمثّل البسط الدخل السنوي الذي تريده، بينما يمثّل المقام النسبة معبَّرًا عنها بصيغة عشرية. وحاصل قسمة الأول على الثاني يعطيك رأس المال الذي تساوي فائدته السنوية دخلك المستهدف تمامًا.
مثال تطبيقي
لنفترض أنك تريد 1,000 دولار شهريًا، وأن بنكك يمنحك عائدًا سنويًا بنسبة 5%. الدخل السنوي المطلوب = \(1{,}000 \times 12 = 12{,}000\) دولار. الوديعة:
$$\text{الوديعة} = \frac{12{,}000}{0.05} = 240{,}000 \text{ دولار}$$بإيداع 240,000 دولار بعائد 5% تحصل على 12,000 دولار سنويًا، أي 1,000 دولار شهريًا، مع بقاء رأس المال كاملًا دون مساس.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-17 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تأخذ الحاسبة الضرائب أو التضخم في الحسبان؟ لا. فهي تعطي رقمًا إجماليًا قبل خصم الضرائب وبافتراض ثبات النسبة. أما الدخل الفعلي فقد ينخفض بسبب الضرائب وتتآكل قيمته مع التضخم بمرور الوقت.
لماذا تتطلب النسبة الأقل وديعة أكبر؟ لأن العائد المكتسب على كل دولار يكون أقل، ومن ثمّ تحتاج إلى مزيد من الدولارات لتبلغ الدخل نفسه.
هل يُمسّ أصل المبلغ؟ لا — تفترض الحاسبة أنك تعيش على الفوائد وحدها، مع بقاء الوديعة سليمة دون نقصان.