Bu Hesaplayıcı Ne İşe Yarar?
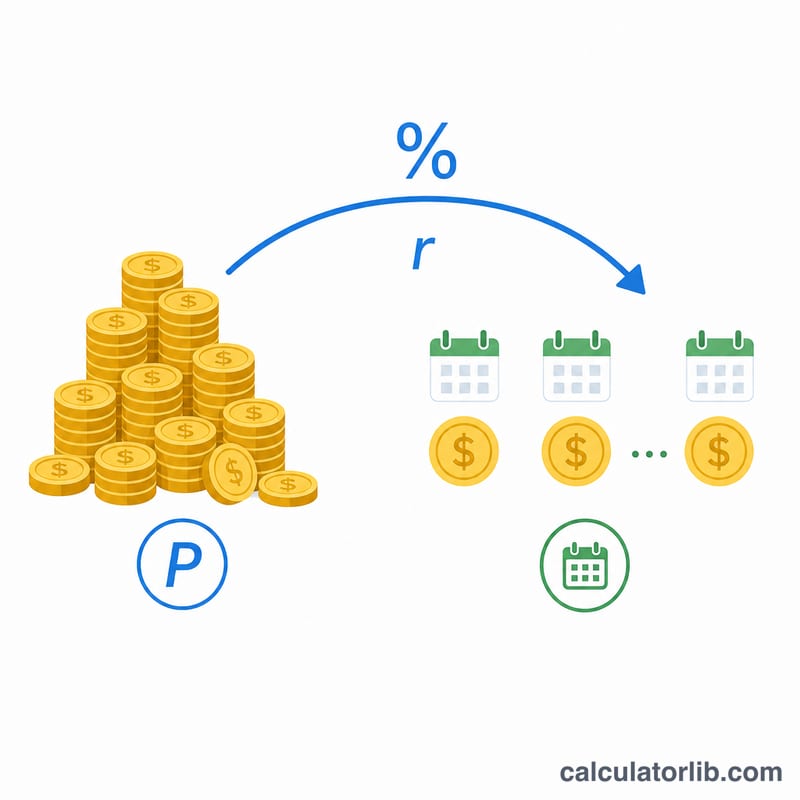
Bu araç, anaparanıza dokunmadan yalnızca faiz gelirinden istediğiniz aylık geliri elde edebilmeniz için ne kadar bir tutar yatırmanız gerektiğini gösterir. Pasif gelir planlaması, emeklilik döneminde düzenli para çekme veya birikiminizi olduğu gibi koruyarak gelir elde etmek istediğiniz hedefler için oldukça kullanışlıdır.
Nasıl Kullanılır?
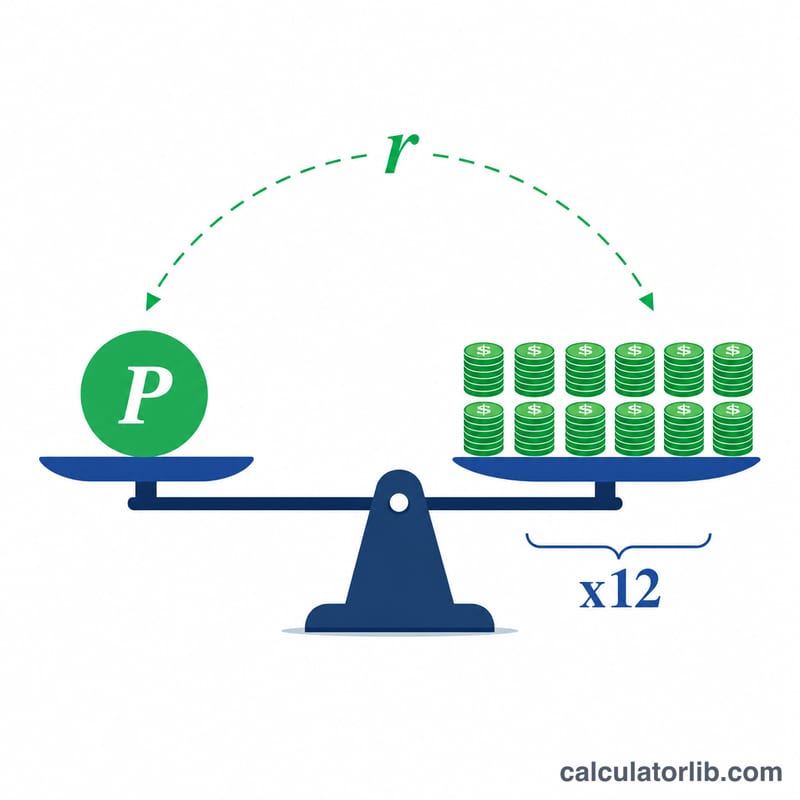
Almak istediğiniz aylık geliri ve yatırdığınız tutardan elde etmeyi beklediğiniz yıllık faiz oranını (APR) girin. Hesaplayıcı, aylık gelirinizi 12 ile çarparak ihtiyaç duyduğunuz yıllık geliri bulur, ardından bunu ondalık biçimdeki faiz oranına bölerek gereken anaparayı ortaya koyar.
Formülün Açıklaması
Temel denklem şudur: $$\text{Anapara} = \frac{\text{Aylık Gelir} \times 12}{\dfrac{\text{yıllık faiz}}{100}}$$. Pay kısmı, elde etmek istediğiniz yıllık gelirdir. Payda ise faiz oranının ondalık karşılığıdır. İkisini bölünce, yıllık faizi tam olarak hedef gelirinize eşit olan anaparaya ulaşırsınız.
Örnek Hesaplama
Diyelim ki ayda 1.000 $ almak istiyorsunuz ve bankanız yıllık %5 faiz veriyor. İhtiyaç duyulan yıllık gelir = \(1.000\ \$ \times 12 = 12.000\ \$\). Gereken anapara = \(12.000\ \$ \div 0{,}05 = \mathbf{240.000\ \$}\). %5 faiz getiren 240.000 $ ile yılda 12.000 $, yani ayda 1.000 $ kazanırken anaparanız da olduğu gibi kalır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergi veya enflasyon hesaba katılıyor mu? Hayır. Sonuç, faiz oranının sabit kaldığı varsayımıyla brüt, yani vergi öncesi bir rakamdır. Gerçekte elinize geçen gelir vergilerle azalabilir ve zamanla enflasyon nedeniyle değer kaybedebilir. Türkiye'de mevduat faizi gelirinden stopaj kesintisi yapıldığını unutmayın.
Düşük faiz neden daha büyük bir anapara gerektiriyor? Her birim para başına daha az faiz kazanıldığı için, aynı gelire ulaşmak için daha fazla anaparaya ihtiyaç duyarsınız.
Anaparaya dokunuluyor mu? Hayır; bu hesaplama yalnızca faizle geçinerek yatırdığınız tutarı olduğu gibi koruduğunuzu varsayar.