Bu hesaplayıcı ne işe yarar?
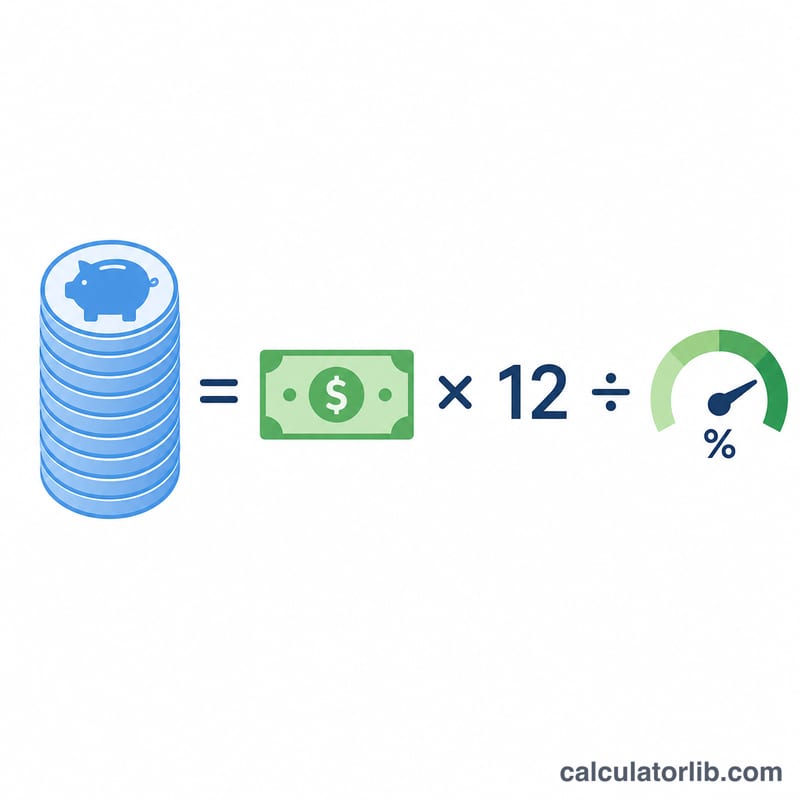
Bu araç, emeklilikte belirlediğiniz bir aylık geliri sağlamak için biriktirmeniz gereken toplam tutarı, yani "yumurta sepetinizi" tahmin eder. Hesaplama, istediğiniz aylık geliri yıllık tutara çevirip bunu güvenli bir yıllık çekim oranına — yani portföyünüzden her yıl çekmeyi planladığınız yüzdeye — bölerek çalışır.
Nasıl kullanılır?
Önce birikiminizin size sağlamasını istediğiniz aylık geliri girin, ardından sürdürülebilir bulduğunuz yıllık çekim oranını yazın. Birçok finansal planlamacı başlangıç noktası olarak "%4 kuralını" kullanır; ancak daha temkinli olmayı tercih edenler %3 ile %3,5 arasını seçer. Sonuç, emekliliğe başlarken ihtiyaç duyacağınız toplam birikim tutarıdır.
Formülün açıklaması
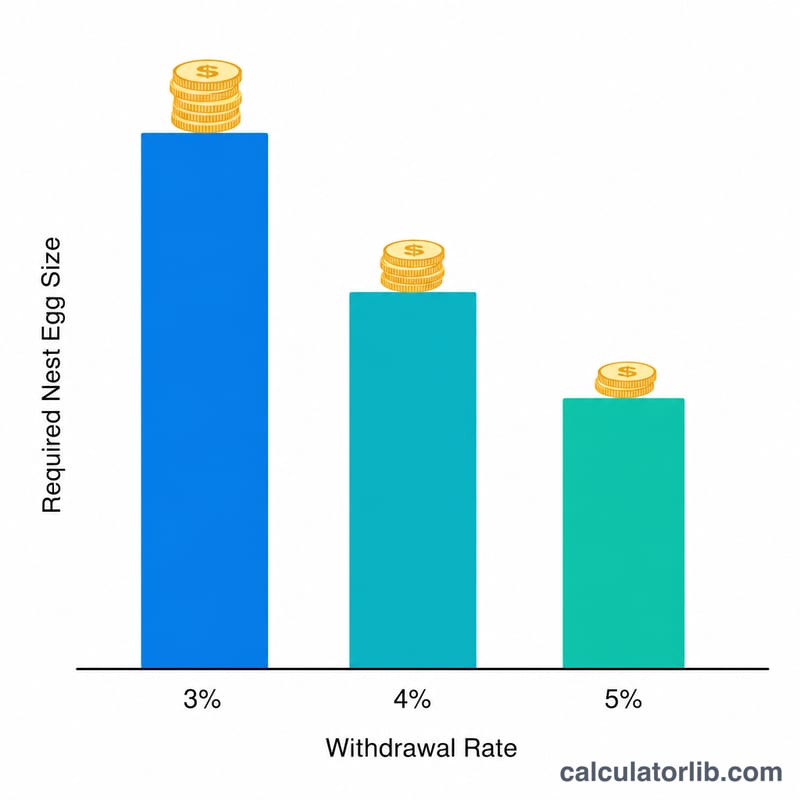
Hesaplama şöyledir: $$\text{Gereken Birikim} = \frac{\text{Aylık Gelir} \times 12}{\text{Çekim Oranı}}$$. Aylık geliri 12 ile çarparak yıllık gelir hedefinizi bulursunuz. Bunu çekim oranına (ondalık olarak) böldüğünüzde, ihtiyaç duyulan portföy büyüklüğüne ulaşırsınız. Çekim oranı düştükçe gereken birikim artar; çünkü her yıl daha küçük bir dilim çekmiş olursunuz.
Örnek hesaplama
Diyelim ki ayda 4.000 $ gelir istiyorsunuz ve %4 çekim oranını varsayıyorsunuz. Yıllık geliriniz \(4.000 \times 12 = 48.000\ \$\) olur. Bunu 0,04'e böldüğünüzde 1.200.000 $ çıkar. Yani %4 kuralına göre bu geliri karşılamak için yaklaşık 1,2 milyon dolarlık bir birikim gerekir.
Farklı Çekim Oranları ve Gelirlerde Gereken Birikim
Tablo, her aylık gelir ve her çekim oranı için gereken portföy büyüklüğünü gösterir; hesaplama \(\text{Gereken Birikim} = \frac{ \text{Aylık Gelir} \times 12}{\text{Oran}}\) formülüne dayanır. Rakamlar vergiler öncesidir ve en yakın dolara yuvarlanmıştır.
| Aylık Gelir | Yıllık Gelir | %3 Oran | %3,5 Oran | %4 Oran | %5 Oran |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
Gereken birikim, yıllık gelir × (1 ÷ oran) ile eşit olduğundan, %4 oran yıllık harcamanın 25 katı, %3 oran ise yaklaşık 33,3 katı anlamına gelir. Örneğin, ayda $2,000 için %4 oranda gereken tutar $24,000 × 25 = $600,000 iken, ayda $4,000 için %3 oranda gereken tutar $48,000 × 33,33 ≈ $1,600,000'dır.
Sonucu Yorumlamak
Sonuç, seçtiğiniz çekim oranının hedef gelirinizi üreteceği portföy büyüklüğüdür. Bu portföyün ilk yıl belirli bir yüzdesini çekmek, tam olarak istediğiniz yıllık geliri (aylık gelir × 12) verir.
Oran ile gereken birikim ters orantılıdır. Gereken yıllık gelir katsayısı şöyledir:
$$\text{Katsayı} = \frac{1}{\text{Oran}}$$
- %4 → 1 ÷ 0,04 = yıllık gelirin 25 katı
- %3,5 → 1 ÷ 0,035 ≈ yıllık gelirin 28,6 katı
- %3 → 1 ÷ 0,03 ≈ yıllık gelirin 33,3 katı
Oranı %4'ten %3'e düşürmek, gereken birikimi yaklaşık üçte bir oranında artırır.
%4 kuralı, William Bengen'in 1994 tarihli çalışması ve daha sonraki Trinity Çalışması gibi ABD piyasası üzerine tarihsel araştırmalara dayanır. Bu çalışmalar yaklaşık 30 yıllık bir emeklilik süresi, hisse senedi ve tahvil karışımından oluşan bir portföy ve her yıl enflasyonla artan çekimler varsaydı. Bu sonuçlar ABD piyasa tarihini yansıtır ve diğer ülkelerde ya da farklı piyasa koşullarında aynı şekilde geçerli olmayabilir.
Şu sınırlamaları aklınızda tutun:
- Sonuç vergiler öncesidir. Bazı hesaplardan yapılan çekimler vergiye tabi olabilir, bu nedenle vergi sonrası gelir daha düşük olabilir.
- Sosyal Güvenlik veya emekli maaşları gibi diğer gelirleri içermez; bu gelirler portföyünüzün sağlaması gereken tutarı azaltabilir.
- Daha uzun emeklilik süreleri veya farklı piyasa koşulları, farklı çekim oranlarını destekleyebilir.
Bu yalnızca genel bilgidir, finansal tavsiye değildir.
Temel Terimler
- Emeklilik birikimi (nest egg)
- Emekli olduğunuzda sahip olduğunuz, gelir çekmek için kullandığınız toplam yatırım birikimi.
- Güvenli çekim oranı
- Belirli bir süre boyunca parasının bitme olasılığı makul ölçüde düşük olacak şekilde, başlangıç portföyünüzün her yıl çekebileceğiniz yüzdesi.
- %4 kuralı
- ABD piyasası üzerine tarihsel çalışmalardan elde edilen bir yönerge. Birinci yılda başlangıç portföyünün %4'ünü çekmeyi ve sonraki her yıl bu dolar tutarını enflasyona göre ayarlamayı, yaklaşık 30 yıl boyunca önerir.
- Yıllıklandırılmış gelir
- Aylık bir tutarın 12 ile çarpılarak yıllık rakama dönüştürülmüş hali.
- Getiri sırası riski (sequence-of-returns risk)
- Emekliliğin başında, para çekerken yaşanan zayıf yatırım getirilerinin, aynı getirilerin daha sonra yaşanmasına kıyasla portföye daha fazla zarar verme riski.
- Enflasyona göre ayarlanmış çekim
- Satın alma gücünün yaklaşık aynı kalması için her yıl enflasyon oranında artırılan çekim.
Sıkça sorulan sorular
Hangi çekim oranını kullanmalıyım? Klasik %4 kuralı yaygındır; ancak daha düşük oranlar (%3–3,5) uzun emeklilik dönemleri için daha geniş bir güvenlik payı sağlar.
Enflasyonu hesaba katıyor mu? Çekim oranı mantığı, çekimlerin enflasyona göre düzeltildiğini varsayar; ancak bu hesaplayıcı bugünkü değer üzerinden bir hedef sunar ve gelecekteki enflasyonu öngörmez.
Bu sonuç garanti mi? Hayır. Çekim oranı kuralları, geçmiş getirilere dayanan yol gösterici ilkelerdir ve paranızın yeteceğini garanti etmez. Mutlaka bir finans uzmanına danışın.