À quoi sert ce calculateur
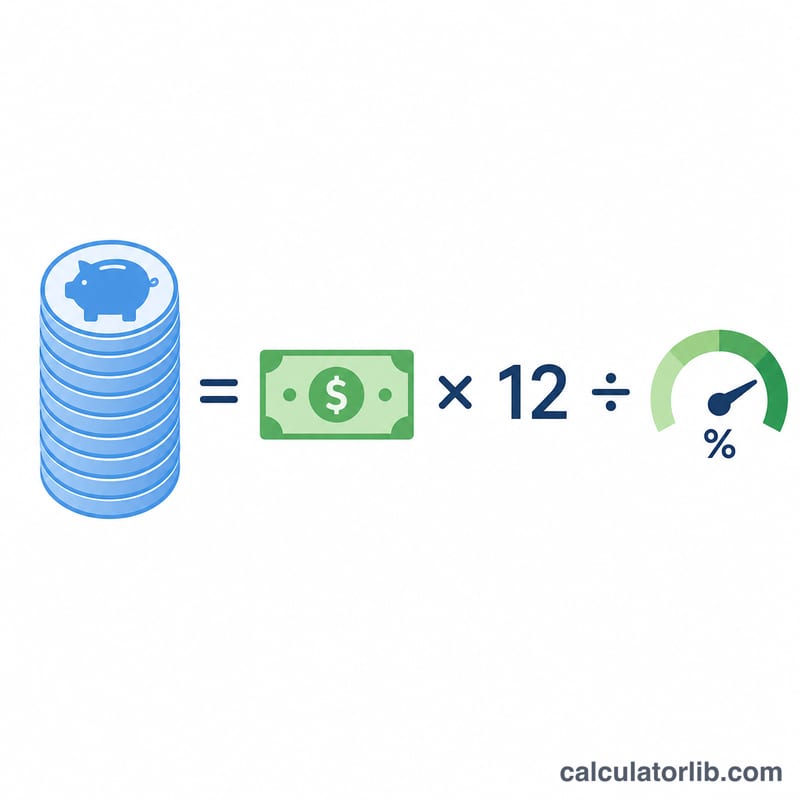
Cet outil estime le capital — votre « pécule » — à réunir pour générer le revenu mensuel de votre choix une fois à la retraite. Le principe est simple : on convertit votre revenu mensuel souhaité en revenu annuel, puis on le divise par un taux de retrait annuel sûr, c'est-à-dire le pourcentage de votre portefeuille que vous comptez prélever chaque année.
Comment l'utiliser
Indiquez le revenu mensuel que votre épargne doit vous procurer, puis saisissez le taux de retrait annuel que vous jugez tenable sur la durée. De nombreux conseillers prennent comme point de départ la « règle des 4 % », mais les épargnants les plus prudents lui préfèrent un taux de 3 % à 3,5 %. Le résultat correspond au capital total à détenir au moment de partir à la retraite.
La formule expliquée
Le calcul s'écrit ainsi : $$\text{Capital} = \frac{\text{Revenu mensuel} \times 12}{\dfrac{\text{Taux de retrait (\%)}}{100}}$$. Multiplier le revenu mensuel par 12 donne l'objectif de revenu annuel. En le divisant par le taux de retrait (exprimé en décimale), on obtient la taille de portefeuille requise. Plus le taux de retrait est faible, plus le capital nécessaire est élevé, puisque vous ne prélevez qu'une petite part chaque année.
Exemple chiffré
Supposons que vous souhaitiez 4 000 $ par mois avec un taux de retrait de 4 %. Le revenu annuel s'élève à \(4\,000 \times 12 = 48\,000\) $. En divisant par 0,04, on obtient 1 200 000 $. Il vous faudrait donc environ 1,2 million de dollars d'épargne pour assurer ce revenu selon la règle des 4 %.
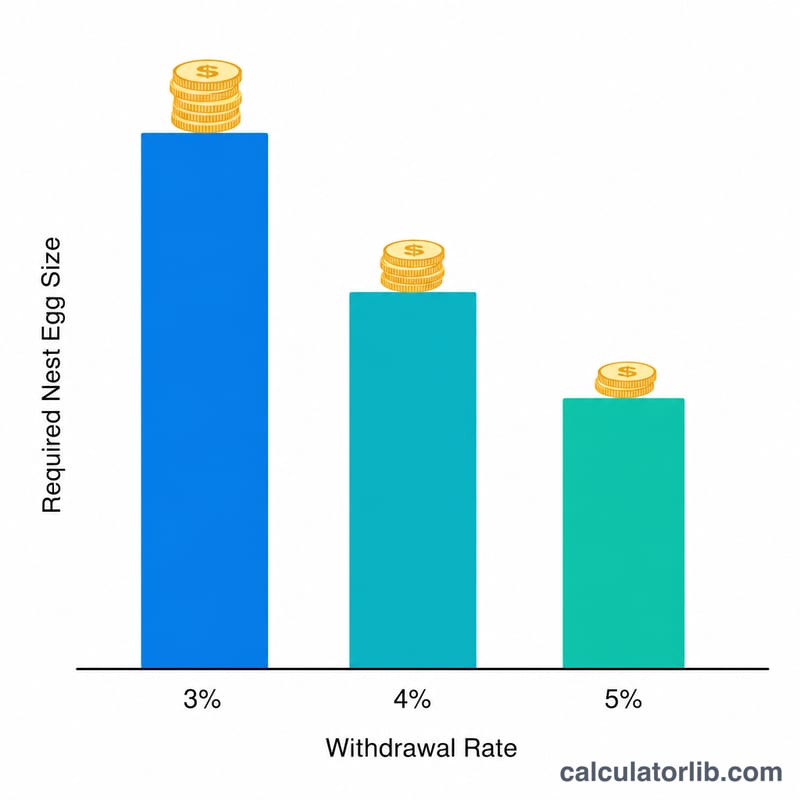
Capital nécessaire selon différents taux de retrait et revenus
Le tableau indique le portefeuille nécessaire pour financer chaque revenu mensuel à chaque taux de retrait, en utilisant \(\text{Épargne nécessaire} = \frac{ \text{Revenu mensuel} \times 12 }{\text{Taux}}\). Les montants sont avant impôts et arrondis au dollar le plus proche.
| Revenu mensuel | Revenu annuel | Taux de 3% | Taux de 3.5% | Taux de 4% | Taux de 5% |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
Comme le capital requis est égal au revenu annuel × (1 ÷ taux), un taux de 4% signifie 25 fois les dépenses annuelles et un taux de 3% signifie environ 33,3 fois. Par exemple, $2,000 par mois à 4% font $24,000 × 25 = $600,000, tandis que $4,000 par mois à 3% font $48,000 × 33.33 ≈ $1,600,000.
Interpréter votre résultat
Le résultat correspond à la taille du portefeuille à partir de laquelle votre taux de retrait choisi produit votre revenu cible. Retirer le pourcentage de ce portefeuille la première année donne exactement votre revenu annuel souhaité (revenu mensuel × 12).
Le taux et le capital requis sont inversement liés. Le multiple du revenu annuel nécessaire est :
$$\text{Multiple} = \frac{1}{\text{Taux}}$$
- 4% → 1 ÷ 0.04 = 25× le revenu annuel
- 3.5% → 1 ÷ 0.035 ≈ 28.6× le revenu annuel
- 3% → 1 ÷ 0.03 ≈ 33.3× le revenu annuel
Abaisser le taux de 4% à 3% augmente le capital requis d'environ un tiers.
La règle des 4% provient de recherches historiques sur le marché américain, notamment l'étude de William Bengen de 1994 et la Trinity Study qui a suivi. Ces études supposaient une retraite d'environ 30 ans, un portefeuille composé d'actions et d'obligations, et des retraits augmentant chaque année avec l'inflation. Elles reflètent l'histoire du marché américain et pourraient ne pas s'appliquer de la même manière à d'autres pays ou à d'autres conditions de marché.
Gardez ces limites à l'esprit :
- Le résultat est avant impôts. Les retraits de certains comptes peuvent être imposables, de sorte que le revenu après impôts peut être inférieur.
- Il ne tient pas compte d'autres revenus, comme la Sécurité sociale américaine ou les pensions, qui réduiraient le montant que votre portefeuille doit fournir.
- Des retraites plus longues ou des conditions de marché différentes peuvent justifier d'autres taux de retrait.
Ces informations sont uniquement générales et ne constituent pas un conseil financier.
Termes clés
- Capital de retraite
- L'ensemble de l'épargne investie que vous détenez à la retraite, à partir duquel vous puisez vos revenus.
- Taux de retrait sûr
- Le pourcentage du portefeuille initial que vous pouvez retirer chaque année avec une probabilité raisonnablement faible de manquer d'argent sur une période donnée.
- La règle des 4%
- Une ligne directrice issue d'études historiques sur le marché américain. Elle suggère de retirer 4% du portefeuille initial la première année, puis d'ajuster ce montant en dollars selon l'inflation chaque année suivante, sur environ 30 ans.
- Revenu annualisé
- Un montant mensuel converti en chiffre annuel en le multipliant par 12.
- Risque de séquence des rendements
- Le risque que de mauvais rendements des placements en début de retraite, pendant que vous retirez de l'argent, endommagent le portefeuille davantage que les mêmes rendements ne le feraient plus tard.
- Retrait indexé sur l'inflation
- Un retrait augmenté chaque année du taux d'inflation afin que son pouvoir d'achat reste à peu près le même.
Questions fréquentes
Quel taux de retrait choisir ? La règle classique des 4 % est très répandue, mais des taux plus bas (3 à 3,5 %) offrent une marge de sécurité plus confortable pour les retraites de longue durée.
L'inflation est-elle prise en compte ? La logique du taux de retrait suppose des prélèvements ajustés à l'inflation, mais ce calculateur fournit un objectif en valeur d'aujourd'hui et ne projette pas l'inflation future.
Le résultat est-il garanti ? Non. Les règles de taux de retrait sont des repères fondés sur des rendements historiques et ne garantissent pas que votre capital durera ; consultez un professionnel de la finance. À noter : ces règles sont issues d'études anglo-saxonnes (notamment américaines), et la fiscalité, les produits d'épargne et le contexte de marché peuvent différer en France et dans les pays francophones.