이 계산기는 무엇을 하나요?
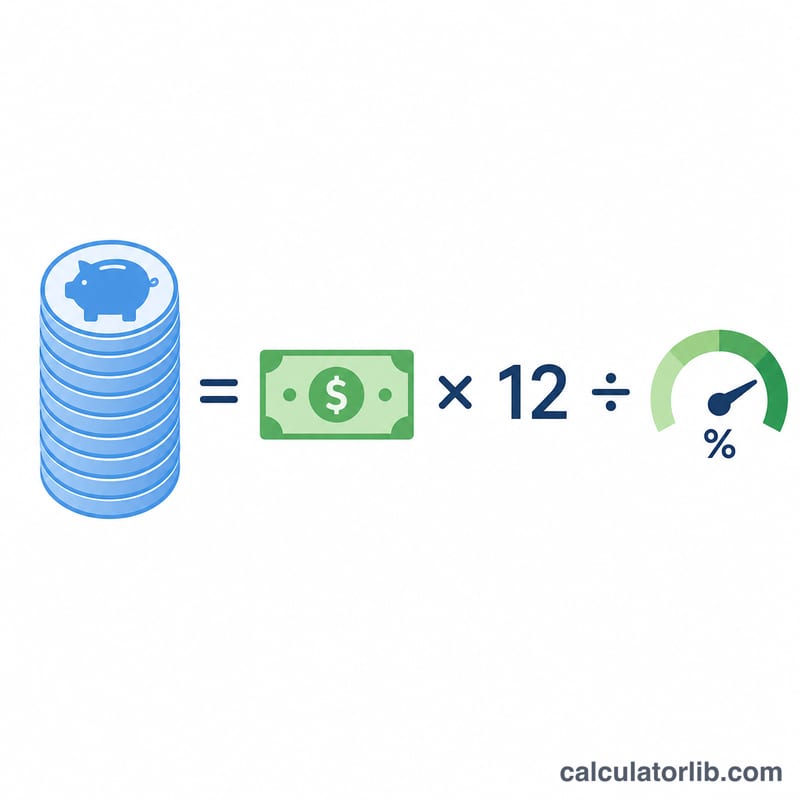
이 도구는 은퇴 후 원하는 월 수입을 만들어내기 위해 필요한 목돈, 즉 '은퇴 자금(nest egg)' 규모를 추정해 줍니다. 원하는 월 수입을 연간 기준으로 환산한 뒤, 안전하게 인출 가능하다고 보는 연간 인출률(매년 자산에서 빼서 쓸 비율)로 나누는 방식으로 계산합니다.
사용 방법
먼저 저축으로 마련하고 싶은 월 수입을 입력한 다음, 지속 가능하다고 판단하는 연간 인출률을 입력하세요. 많은 재무 설계사가 '4% 룰'을 출발점으로 삼지만, 좀 더 보수적인 분들은 3%~3.5%를 선호합니다. 결과로 은퇴 시점에 필요한 총 저축액이 표시됩니다.
공식 설명
계산식은 다음과 같습니다.
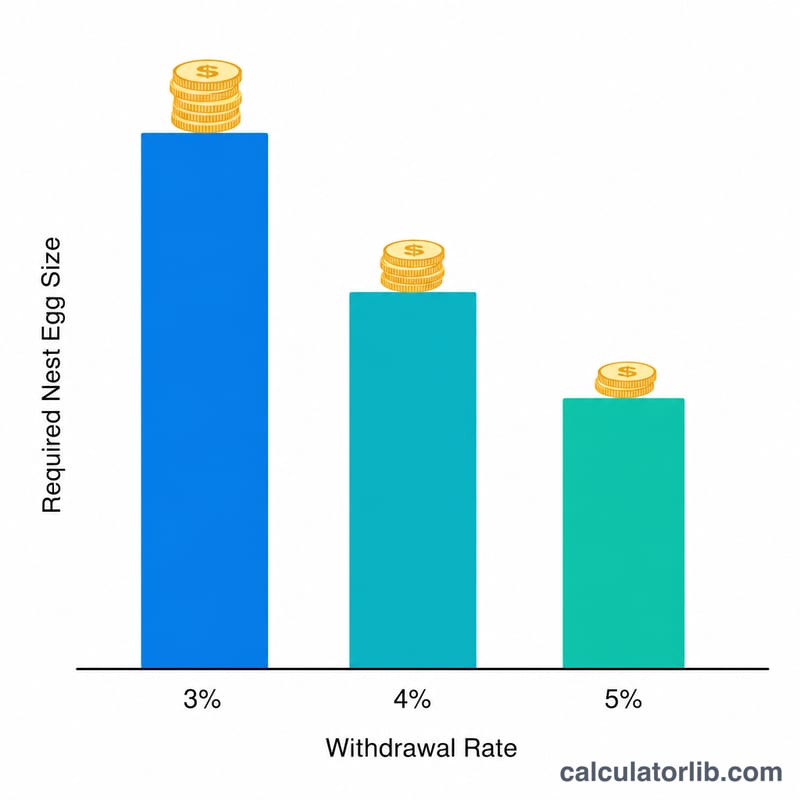
$$\text{은퇴 자금} = \frac{\text{월 수입} \times 12}{\dfrac{\text{인출률 (\%)}}{100}}$$월 수입에 12를 곱하면 연간 목표 수입이 나옵니다. 이를 인출률(소수로 표현)로 나누면 필요한 자산 규모로 환산됩니다. 인출률이 낮을수록 매년 빼서 쓰는 비중이 작아지므로 더 많은 은퇴 자금이 필요합니다.
계산 예시
매달 $4,000을 쓰고 싶고 인출률을 4%로 가정한다고 해봅시다. 연간 수입은 \(4{,}000 \times 12 = \$48{,}000\)입니다. 이를 0.04로 나누면 $$\frac{48{,}000}{0.04} = \$1{,}200{,}000$$이 됩니다. 즉, 4% 룰을 적용하면 이 수입을 뒷받침하기 위해 약 120만 달러를 모아야 합니다. (이 예시는 미국 달러 기준이며, 원화 등 다른 통화에도 동일한 공식이 그대로 적용됩니다.)
다양한 인출률과 소득에 필요한 노후 자금
이 표는 \(\text{Savings Needed} = \frac{ \text{Monthly Income} \times 12}{\text{Rate}}\) 공식을 사용하여 각 인출률에서 월 소득별로 필요한 포트폴리오 규모를 보여줍니다. 금액은 세전이며 달러 단위로 반올림했습니다.
| 월 소득 | 연간 소득 | 3% 인출률 | 3.5% 인출률 | 4% 인출률 | 5% 인출률 |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
필요한 노후 자금은 연간 소득 × (1 ÷ 인출률)과 같으므로, 4% 인출률은 연간 지출의 25배를 의미하고 3% 인출률은 약 33.3배를 의미합니다. 예를 들어 4%에서 월 $2,000은 $24,000 × 25 = $600,000이며, 3%에서 월 $4,000은 $48,000 × 33.33 ≈ $1,600,000입니다.
결과 해석하기
결과는 선택한 인출률이 목표 소득을 만들어내는 포트폴리오 규모입니다. 첫 해에 그 포트폴리오의 인출률만큼을 찾으면 원하는 연간 소득(월 소득 × 12)을 정확히 얻게 됩니다.
인출률과 필요한 노후 자금은 반비례 관계입니다. 필요한 연간 소득의 배수는 다음과 같습니다:
$$\text{Multiple} = \frac{1}{\text{Rate}}$$
- 4% → 1 ÷ 0.04 = 연간 소득의 25배
- 3.5% → 1 ÷ 0.035 ≈ 연간 소득의 28.6배
- 3% → 1 ÷ 0.03 ≈ 연간 소득의 33.3배
인출률을 4%에서 3%로 낮추면 필요한 노후 자금은 약 3분의 1만큼 늘어납니다.
4% 규칙은 역사적인 미국 시장 연구, 특히 윌리엄 벤겐(William Bengen)의 1994년 연구와 이후의 트리니티 연구(Trinity Study)에서 나왔습니다. 이 연구들은 약 30년의 은퇴 기간, 주식과 채권을 섞은 포트폴리오, 그리고 물가상승에 따라 매년 증가하는 인출을 가정했습니다. 이는 미국 시장의 역사를 반영한 것이며, 다른 국가나 다른 시장 상황에는 같은 방식으로 적용되지 않을 수 있습니다.
다음 한계를 염두에 두십시오:
- 결과는 세전 금액입니다. 일부 계좌의 인출금에는 세금이 부과될 수 있으므로 세후 소득은 더 낮을 수 있습니다.
- 사회보장연금이나 연금 같은 다른 소득은 포함되지 않으며, 이러한 소득이 있다면 포트폴리오가 제공해야 할 금액은 줄어듭니다.
- 더 긴 은퇴 기간이나 다른 시장 상황에서는 다른 인출률이 적절할 수 있습니다.
이는 일반적인 정보일 뿐이며 재무 조언이 아닙니다.
주요 용어
- 노후 자금(Nest egg)
- 은퇴 시점에 보유한 총 투자 저축액으로, 여기에서 소득을 인출합니다.
- 안전 인출률(Safe withdrawal rate)
- 주어진 기간 동안 돈이 바닥날 가능성이 합리적으로 낮은 수준을 유지하면서, 매년 시작 포트폴리오에서 인출할 수 있는 비율입니다.
- 4% 규칙(The 4% rule)
- 역사적인 미국 시장 연구에서 나온 지침입니다. 첫 해에 시작 포트폴리오의 4%를 인출하고, 그 이후 매년 그 달러 금액을 물가상승률에 맞춰 조정하며, 약 30년 동안 이를 유지하도록 제안합니다.
- 연간화 소득(Annualized income)
- 월 금액에 12를 곱하여 연간 금액으로 환산한 것입니다.
- 수익률 순서 위험(Sequence-of-returns risk)
- 은퇴 초기에 돈을 인출하는 동안 투자 수익률이 나쁘면, 같은 수익률이 나중에 발생하는 경우보다 포트폴리오에 더 큰 손해를 끼칠 위험입니다.
- 물가연동 인출(Inflation-adjusted withdrawal)
- 구매력이 대략 유지되도록 매년 물가상승률만큼 증가시키는 인출입니다.
자주 묻는 질문
어떤 인출률을 써야 하나요? 전통적인 4% 룰이 널리 쓰이지만, 인출률을 낮추면(3~3.5%) 은퇴 기간이 길어질 경우를 대비한 안전 여유가 더 커집니다.
인플레이션이 반영되나요? 인출률 개념 자체는 물가 상승을 반영한 인출을 전제로 합니다. 다만 이 계산기는 현재 시점 기준의 목표 금액만 제시하며, 미래의 인플레이션을 별도로 예측하지는 않습니다.
이 결과가 보장되나요? 아닙니다. 인출률 법칙은 과거 수익률을 토대로 한 가이드라인일 뿐, 자금이 평생 유지된다는 것을 보장하지 않습니다. 또한 이 4% 룰은 주로 미국 시장 데이터를 바탕으로 만들어진 것이므로, 한국의 금리·세금·연금 환경에서는 다르게 적용될 수 있습니다. 중요한 결정은 반드시 재무 전문가와 상담하세요.