このシミュレーターでできること
このツールは、老後に希望する月収を生み出すために必要な資産の総額(いわゆる「老後資金」「ネストエッグ」)を試算します。希望の月収を年額に換算し、それを安全な年間取り崩し率(毎年ポートフォリオから引き出す割合)で割ることで、目安となる必要資産額を導き出します。なお、この考え方は欧米のリタイアメントプランニングで一般的な「4%ルール」をベースにしており、日本の年金制度(公的年金・iDeCo・NISAなど)とは別枠の、資産取り崩しの目安としてお考えください。
使い方
まず、貯蓄でまかないたい毎月の収入額を入力します。次に、持続可能と考える年間の取り崩し率を入力してください。多くのプランナーは出発点として「4%ルール」を用いますが、より慎重に考える人は3%〜3.5%を選ぶこともあります。計算結果として、リタイア時に準備しておくべき貯蓄の総額が表示されます。
計算式の解説
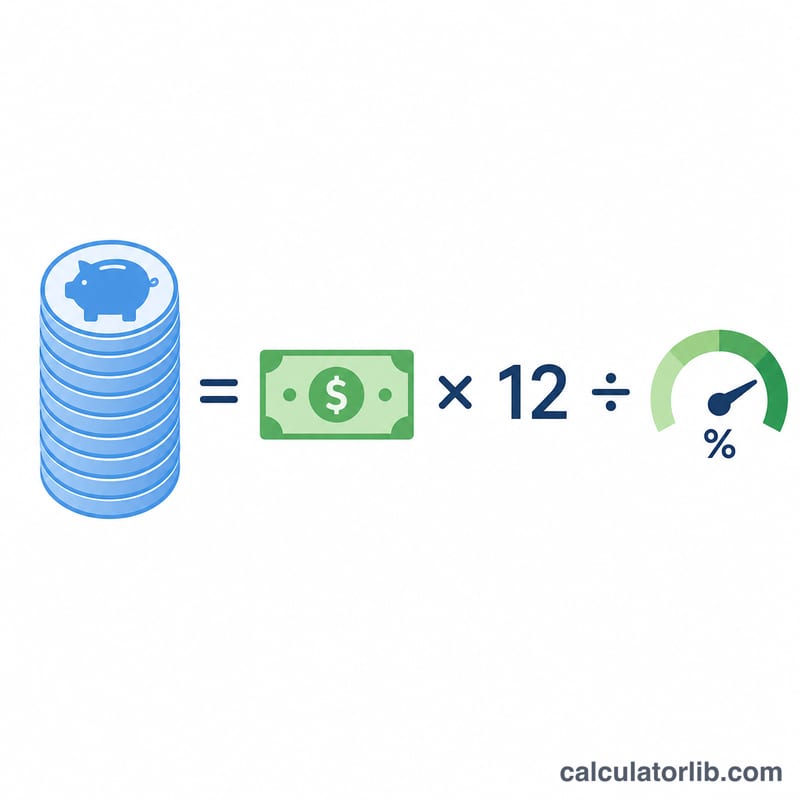
計算式は 必要資産額 =(月収 × 12)÷ 取り崩し率 です。月収に12を掛けると、年間で必要な収入額が求められます。
$$\text{必要資産額} = \frac{\text{月収} \times 12}{\dfrac{\text{取り崩し率 (\%)}}{100}}$$これを取り崩し率(小数で表したもの)で割ることで、必要となるポートフォリオの規模に換算されます。取り崩し率が低いほど、毎年引き出す割合が小さくなるため、より大きな資産額が必要になります。
具体例で見てみる
たとえば月4,000ドルの収入が欲しく、取り崩し率を4%と仮定するとします。年間収入は \(4{,}000 \times 12 = 48{,}000\) ドル。これを0.04で割ると \(\dfrac{48{,}000}{0.04} = 1{,}200{,}000\) ドルになります。つまり4%ルールのもとでこの収入を支えるには、およそ120万ドルの貯蓄が必要という計算です。
異なる引き出し率と収入における必要な老後資金
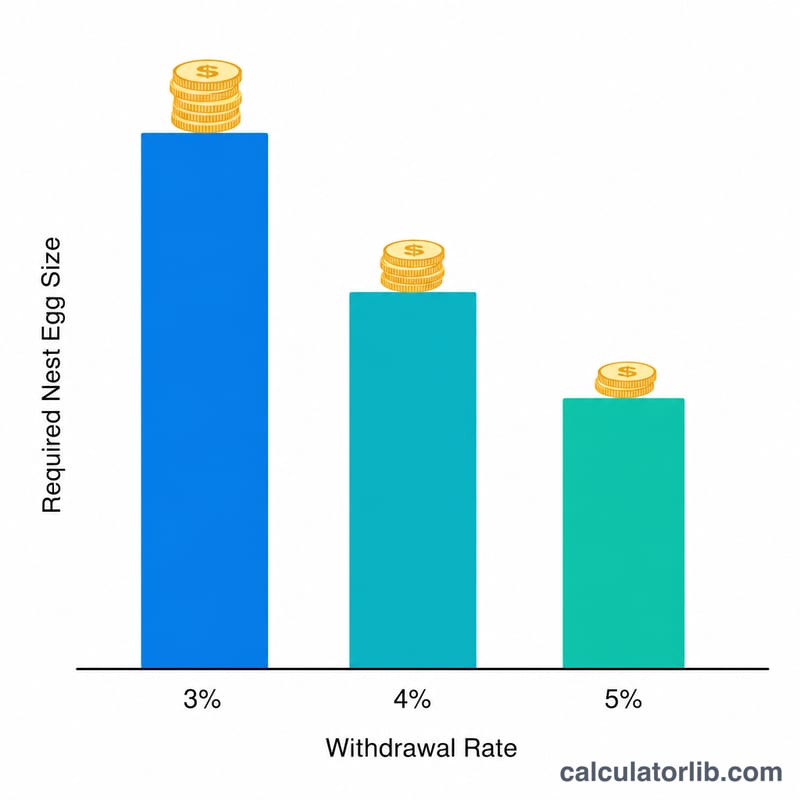
この表は、\(\text{Savings Needed} = \frac{ \text{Monthly Income} \times 12}{\text{Rate}}\) を用いて、各引き出し率・各月収ごとに必要なポートフォリオの金額を示しています。金額は税引前で、ドル単位に四捨五入しています。
| 月収 | 年収 | 3%の引き出し率 | 3.5%の引き出し率 | 4%の引き出し率 | 5%の引き出し率 |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
必要な老後資金は年収×(1÷引き出し率)で求められるため、4%の引き出し率では年間支出の25倍、3%の引き出し率では約33.3倍が必要になります。例えば、月$2,000を4%で引き出す場合は$24,000×25=$600,000、月$4,000を3%で引き出す場合は$48,000×33.33≈$1,600,000です。
結果の解釈
結果は、選択した引き出し率によって目標とする収入が得られるポートフォリオの規模を示します。初年度にそのポートフォリオの引き出し率に相当する金額を引き出すと、希望する年間収入(月収×12)がちょうど得られます。
引き出し率と必要な老後資金は反比例の関係にあります。必要な年収の倍率は次のとおりです。
$$\text{Multiple} = \frac{1}{\text{Rate}}$$
- 4% → 1 ÷ 0.04 = 年収の25倍
- 3.5% → 1 ÷ 0.035 ≈ 年収の28.6倍
- 3% → 1 ÷ 0.03 ≈ 年収の33.3倍
引き出し率を4%から3%に下げると、必要な老後資金はおよそ3分の1増えます。
4%ルールは、主に米国市場の過去データに基づく研究、特にウィリアム・ベンゲンの1994年の研究とその後のトリニティ・スタディに由来します。これらの研究では、約30年の老後期間、株式と債券を組み合わせたポートフォリオ、そして毎年インフレに合わせて増額される引き出しを前提としています。これらは米国市場の歴史を反映したものであり、他の国や市場環境には同じようには当てはまらない可能性があります。
以下の制約にご注意ください。
- 結果は税引前の金額です。一部の口座からの引き出しには課税される場合があり、税引後の収入はこれより少なくなることがあります。
- 社会保障給付や年金などのその他の収入は含まれていません。これらの収入があれば、ポートフォリオが賄う必要のある金額は少なくなります。
- 老後期間が長い場合や市場環境が異なる場合は、異なる引き出し率が適切になることがあります。
これは一般的な情報のみであり、金融アドバイスではありません。
主要用語
- 老後資金(ネストエッグ)
- 老後に保有する投資資産の合計額で、そこから収入を引き出します。
- 安全な引き出し率
- 一定期間にわたって資金が尽きる可能性を比較的低く抑えつつ、当初のポートフォリオから毎年引き出せる割合です。
- 4%ルール
- 米国市場の過去データに基づく研究から導かれた目安です。初年度に当初のポートフォリオの4%を引き出し、その後は毎年インフレに応じて金額を調整しながら、約30年間引き出すことを想定しています。
- 年換算収入
- 月額の金額に12を掛けて年額に換算したものです。
- 収益順序リスク
- 老後の初期に、資金を引き出している最中に投資収益が低迷すると、同じ収益率が後の時期に生じた場合よりもポートフォリオが大きく損なわれるリスクです。
- インフレ調整後の引き出し
- 購買力がほぼ変わらないように、毎年インフレ率に応じて増額される引き出しです。
よくある質問
取り崩し率は何%にすればよい? 古典的な「4%ルール」が一般的ですが、リタイア期間が長い場合は、より低い率(3〜3.5%)にすると安全マージンが大きくなります。
インフレは考慮されていますか? 取り崩し率の考え方自体はインフレ調整後の引き出しを前提としていますが、このシミュレーターはあくまで現在の価値での目標額を示すもので、将来のインフレを予測するものではありません。
この金額があれば確実に安心ですか? いいえ。取り崩し率のルールは過去のリターンに基づく目安であり、資産が一生もつことを保証するものではありません。実際の判断にあたっては、ファイナンシャルプランナーなど専門家にご相談ください。