このシミュレーターでできること
このツールは、元本に手をつけることなく、利息だけで希望する月収を生み出すために、いくらの預金(まとまった資金)を用意すればよいかを計算します。不労所得(パッシブインカム)の設計、老後の資産取り崩しプラン、あるいは「元本はそのまま残したい」という貯蓄目標の検討に役立ちます。
使い方
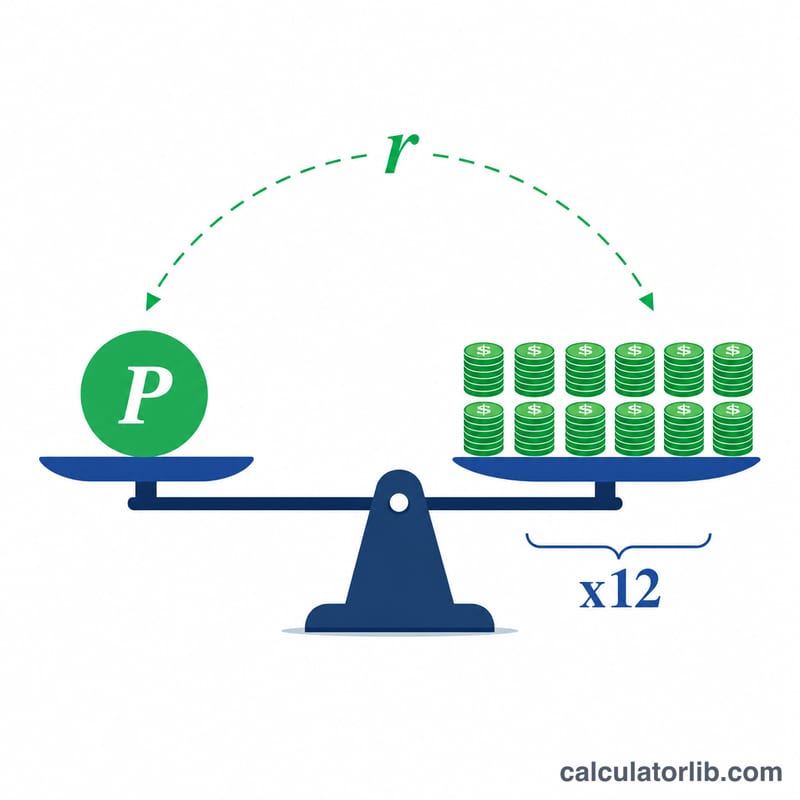
受け取りたい月収と、その預金で見込める年利(APR)を入力してください。シミュレーターは月収を12倍して年間に必要な収入を求め、それを小数で表した金利で割ることで、必要な元本を算出します。
計算式の解説
基本となる式は $$\text{元本} = \frac{\text{月収} \times 12}{\dfrac{\text{年利 (\%)}}{100}}$$ です。分子は1年間に欲しい収入額、分母は金利を小数に直した値です。この2つを割ることで、その年間利息がちょうど目標収入と一致する元本が求められます。
計算例
たとえば毎月1,000ドルを受け取りたく、銀行の年利が5%だとします。必要な年間収入=\(1{,}000 \times 12 = 12{,}000\)ドル。必要な預金額=$$12{,}000 \div 0.05 = 240{,}000 \text{ドル}$$240,000ドルを年利5%で運用すれば、年間12,000ドル(月1,000ドル)の利息を受け取りながら、元本はそのまま維持できます。
※本ツールはドルなど通貨単位を問わず、同じ計算式で利用できます。日本円(年利5%)に置き換えれば、毎月10万円を得るには2,400万円が必要、という具合に当てはめて考えられます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
税金やインフレは考慮されますか? いいえ。本ツールは金利が一定であると仮定した、税引き前(グロス)の金額を示します。実際に手元に残る収入は税金によって減り、時間の経過とともにインフレで価値が目減りする可能性があります。なお、利息にかかる税率は国によって異なります(日本では預貯金の利子に約20.315%の源泉分離課税がかかります)ので、お住まいの国の制度をご確認ください。
金利が低いほど、なぜ多くの預金が必要になるのですか? 1単位あたりに得られる利息が少なくなるため、同じ収入を達成するにはより多くの元本が必要になるからです。
元本には手をつけますか? いいえ。本ツールは利息だけで生活し、預けた元本はそのまま残すことを前提としています。