定期預金 中途解約ペナルティ計算ツールとは?
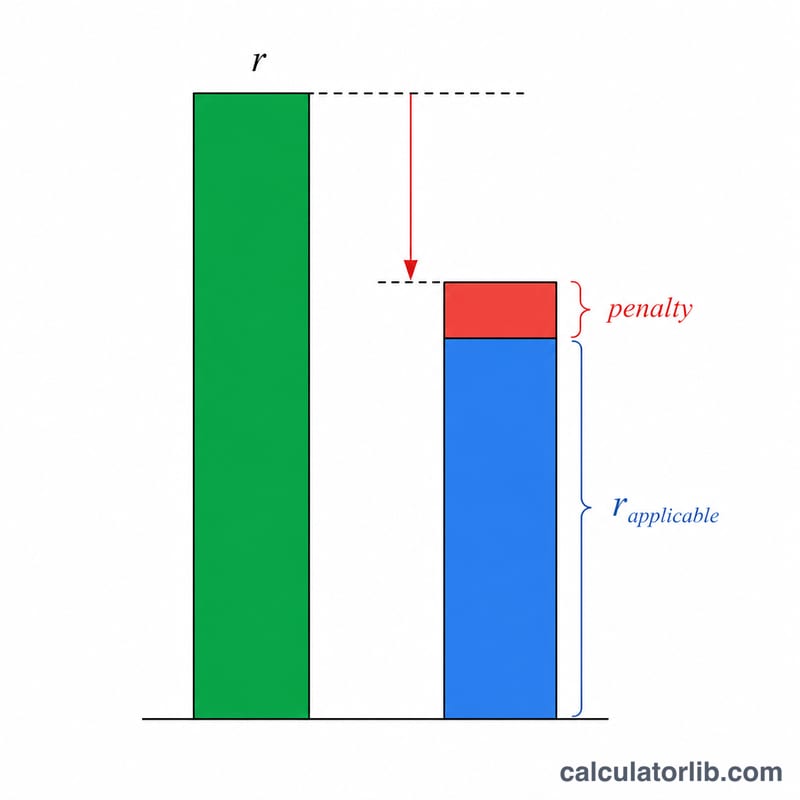
定期預金(FD:Fixed Deposit)を満期日より前に解約すると、銀行は通常、当初契約した金利ではなく引き下げられた「適用金利」──実際に預けていた期間に対応する金利──で利息を支払い、さらにそこから中途解約ペナルティ(一般に年0.5%〜1%程度)を差し引きます。この計算ツールを使えば、実際に受け取れる利息、最終的な受取額、そしてペナルティによってどれだけ利息を失うのかが一目で分かります。なお、FDはインドなどで広く利用されている預金商品で、日本の定期預金とは取り扱いや解約条件が異なる場合があります。ご自身の金融機関のルールも併せてご確認ください。
使い方
預入金額(元本)、FD開設時に提示された当初の契約金利(カードレート)、実際に預けていた期間に適用される金利、ペナルティ率、そして解約までに預けていた月数を入力してください。本ツールは引き下げ後の実効金利をもとに利息を計算します。
計算式の解説
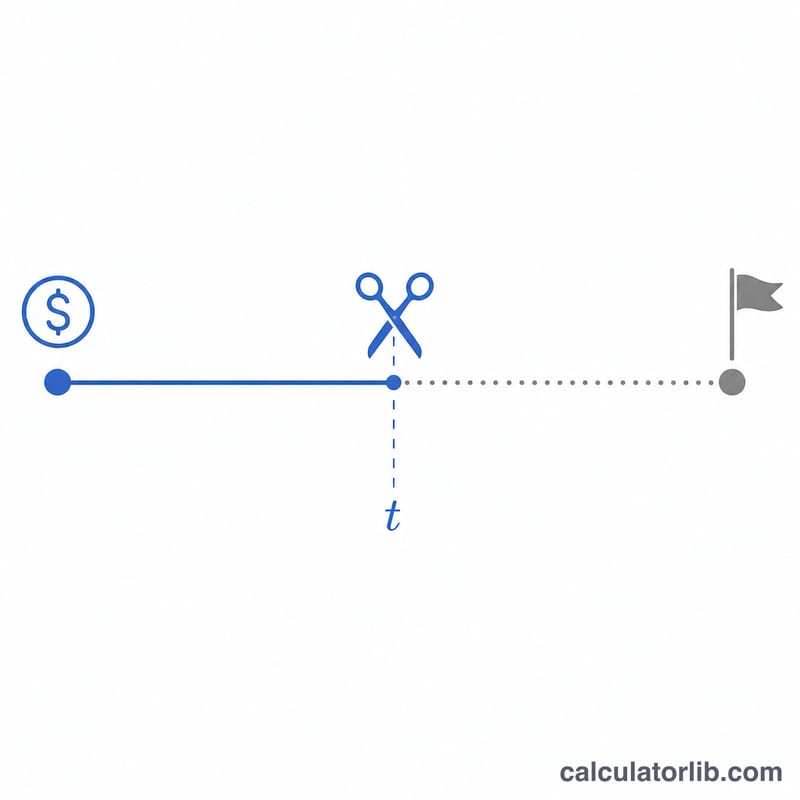
実効金利は、適用金利からペナルティ率を差し引いた値です。利息は、預けていた月数に応じて按分した単利で計算します。
$$I = P \times \frac{r_{e}}{100} \times \frac{n}{12}$$ $$\text{where}\quad \left\{ \begin{aligned} P &= \text{Principal} \\ r_{e} &= \max\!\left(\text{Applicable Rate} - \text{Penalty},\ 0\right) \\ n &= \text{Months Held} \end{aligned} \right.$$
満期(解約)受取額は、この利息を元本に加えた金額になります。
$$\text{Maturity} = \text{Principal} + I$$
計算例
たとえば、契約金利7%で100,000を預け入れたとします。しかし実際に預けていた12か月間の適用金利が6%、ペナルティが1%だった場合、実効金利は \(6\% - 1\% = 5\%\) となります。$$I = 100{,}000 \times \frac{5}{100} \times \frac{12}{12} = 5{,}000$$ ペナルティがなければ6,000を受け取れたはずなので、ペナルティによって1,000を失い、受取額は105,000となります。
異なるシナリオにおける中途解約ペナルティの影響
すべての行は元本100,000(通貨は任意)と、単利の式\(I = P \times \frac{r_e}{100} \times \frac{n}{12}\)を用いています。ここで\(r_e = \max(\text{適用金利} - \text{ペナルティ},\ 0)\)です。ペナルティによって失われる利息は、適用金利での利息から実効金利での利息を引いたものです。引出額は元本と獲得利息の合計です。
| 預入期間(月) | 適用金利(年率%) | ペナルティ(%ポイント) | 実効金利(年率%) | 獲得利息 | ペナルティによる利息損失 | 引出額 |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5(仮定値) | 1.0 | 0(下限適用) | 0 | 125 | 100,000 |
解約例の計算
6か月、適用金利6%、ペナルティ1%の行の場合:\(r_e = \max(6 - 1,\ 0) = 5\)なので、\(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\)となります。ペナルティがなければ利息は\(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\)となるため、損失は\(3000 - 2500 = 500\)です。
最後の行は下限を示しています。ペナルティが適用金利を上回る場合、実効金利はマイナスにならず0に設定されます。そのため利息は0となり、この簡易モデルでは元本のみが返還されます。
重要なパターン:ペナルティが一定の場合、失われる利息は預入月数に比例して増加します。また、元本100,000では、ペナルティが1パーセントポイント増えるごとに年間1,000の損失が生じます。
主要用語:表面金利、適用金利、ペナルティ
- 元本
- 定期預金(FD)に当初預け入れた金額です。
- 表面金利(約定金利)
- 満期までの全期間について預金証書に記載された利率です。預金が満期まで継続された場合にのみ適用されます。
- 適用金利
- 実際に預けていた期間に対応する利率で、通常は銀行の、より短い期間の金利表から取られます。表面金利より低い場合があります。
- 中途解約ペナルティ
- 満期前に預金を解約した場合に適用される、年率のパーセントポイント(例:0.5や1.0)で表された金利の引き下げ幅です。
- 実効金利
- 利息の計算に実際に用いられる利率です:\(r_e = \max(\text{適用金利} - \text{ペナルティ},\ 0)\)。
- 預入月数
- 引き出すまでに預金が継続された月数で、1年に対する\(\frac{n}{12}\)として用いられます。
- 引出(満期)価値
- 元本に、預入月数について実効金利で得られた利息を加えた金額です。
重要:ペナルティは、表面金利からではなく、預入期間に対応する適用金利から差し引かれます。適用金利が表面金利より低い場合は、結果を左右するのは表面金利ではなくなります。
結果の解釈
この計算ツールは、実効金利による利息を\(I = P \times \frac{r_e}{100} \times \frac{n}{12}\)として報告します。ペナルティによって実際にいくら損をしたかを知るには、同じ月数について、ペナルティがない場合に適用金利で得られたはずの利息と比較します。その差が損失を示します:
$$\text{損失} = P \times \frac{ \text{適用金利} - r_e}{100} \times \frac{n}{12}$$
ペナルティが適用金利より小さい場合、これは\(P \times \frac{\text{ペナルティ}}{100} \times \frac{n}{12}\)に等しくなります。ペナルティが適用金利を超える場合は、下限の0により、損失はそうでなければ得られたはずの利息の全額に抑えられます。
引出価値は、元本に実効金利での利息を加えたものです。これは、満期までの全期間について表面金利で得られたはずの利息との比較ではありません。その金額は、より長い期間とより高い金利を用いるため、通常はより大きくなります。
銀行による実際の支払額が異なる場合がある理由
- 多くの銀行は、最低預入期間に達する前に預金を引き出した場合、利息を支払いません。
- 複利計算の方法(例:四半期ごと)は、ここで用いた単利とは異なります。
- 源泉徴収税(TDS)など、お住まいの国で適用される源泉徴収は、受け取る金額を減らします。
- ペナルティの規則、金利表、端数処理は銀行や法域によって異なり、預金の種類によって異なる方法で適用される場合があります。
この結果は見積もりとして扱い、正確な支払額については銀行の規約または預金証書をご確認ください。これは一般的な情報であり、個人向けの金融アドバイスではありません。
よくある質問(FAQ)
なぜ契約時の金利より低くなるのですか? 銀行は当初の預入期間に対応する金利ではなく、実際に預けていた期間に適用される金利で利息を支払うためです。預入期間が短いほど、この金利は低くなる傾向があります。
ここでの利息は単利ですか、複利ですか? 本ツールは預けていた期間に応じた単利按分で計算しています。これは短期の中途解約時に銀行が用いる支払い計算方法に近いものです。
ペナルティが免除されることはありますか? 銀行によっては、高齢者向け口座、スイープイン口座、あるいは正当な緊急時などにペナルティを免除する場合があります。その場合はペナルティを0に設定して試算してください。