

貯蓄取り崩し計算ツールとは?
貯蓄取り崩し計算ツールは、預金口座や投資から毎期(毎月・四半期ごと・毎年)いくら引き出せば、設定した期間の終わりにちょうど残高がゼロになるかを示すツールです。引き出した後の残高にも利息が付き続けるため、最初に預け入れた金額よりも合計で多く受け取れるのが一般的です。これは老後資金の取り崩し計画や年金の受け取りに使われる計算と同じ仕組みです。
使い方
現在の貯蓄残高、口座に付く年利、資金を持たせたい年数、引き出しの頻度を入力してください。本ツールは、毎期の定額引き出し額、引き出し回数の合計、受け取る総額、そのうち利息によって増えた金額を表示します。
計算式の解説
基本となるのは、年金現価の公式を「引き出し額」について解いた式です。
$$W = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$
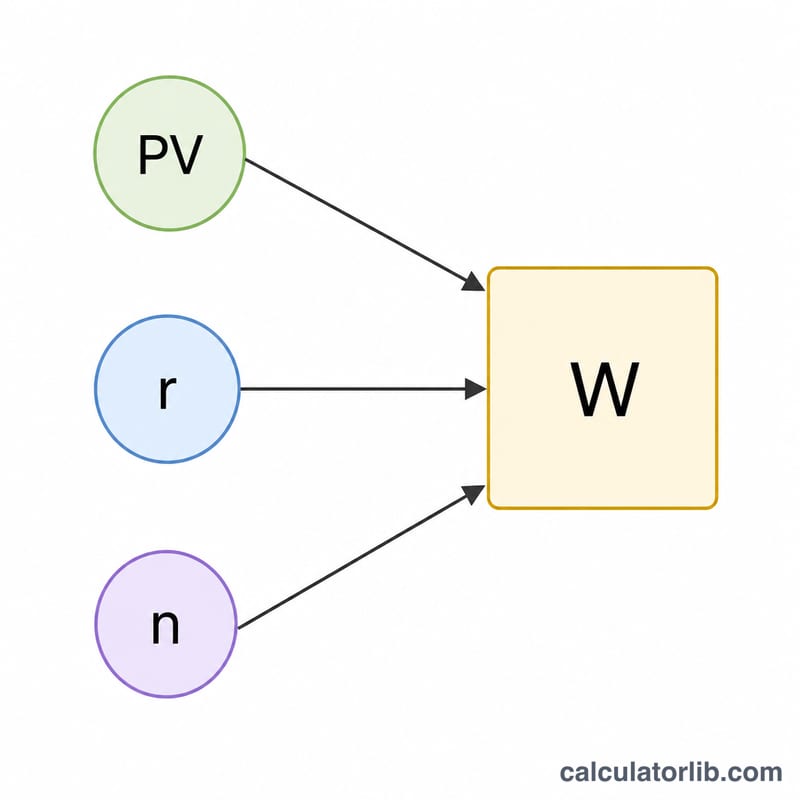
ここで PV は元本(開始時の残高)、r は1期あたりの利率(年利 ÷ 年間の期数)、n は引き出し回数の合計(年数 × 年間の期数)です。利率がゼロの場合は、式は \(W = PV / n\) とシンプルになります。
計算例
たとえば、年利5%で運用される$100,000を、10年間にわたって毎月受け取りたいとします。1期あたりの利率は \(r = 0.05 / 12 = 0.0041667\)、引き出し回数は \(n = 120\) 回です。式に当てはめると、$$W = \frac{100{,}000 \times 0.0041667}{1 - 1.0041667^{-120}} \approx 月あたり約\$1{,}060.66$$ となります。120か月間で受け取る総額は約$127,279で、そのうち約$27,279が利息分です。
利率・期間・頻度が引き出し額に与える影響
この表は、開始残高が$100,000、各月末に毎月同額を引き出し、期間の終わりに残高がゼロになることを前提としています。各支払額は \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) を用い、\(r = \text{年利}/12\)、\(n = \text{年数} \times 12\) とします。金額は最も近いセントまたはドル単位に四捨五入しています。
| 年利 | 期間 | 毎月の引き出し額 | 引き出し総額 | 利息分 |
|---|---|---|---|---|
| 0% | 10年 | $833.33 | $100,000 | $0 |
| 0% | 20年 | $416.67 | $100,000 | $0 |
| 0% | 30年 | $277.78 | $100,000 | $0 |
| 3% | 10年 | $965.61 | $115,873 | $15,873 |
| 3% | 20年 | $554.60 | $133,104 | $33,104 |
| 3% | 30年 | $421.60 | $151,776 | $51,776 |
| 5% | 10年 | $1,060.66 | $127,279 | $27,279 |
| 5% | 20年 | $659.96 | $158,390 | $58,390 |
| 5% | 30年 | $536.82 | $193,255 | $93,255 |
| 7% | 10年 | $1,161.08 | $139,330 | $39,330 |
| 7% | 20年 | $775.30 | $186,072 | $86,072 |
| 7% | 30年 | $665.30 | $239,508 | $139,508 |
0%の場合: 利息がない場合、式は \(W = PV/n\) に簡略化されます。例えば、\(\$100{,}000 / 120 = \$833.33\) です。
毎月と年1回の比較(5%、10年): 毎月の引き出し額$1,060.66は、年間で約$12,727.92になります。年1回の引き出しでは \(r = 0.05\)、\(n = 10\) を用い、\(W = \frac{100000 \times 0.05}{1-1.05^{-10}} = \frac{5000}{0.386087}\) となり、1年あたり$12,950.46、総額で$129,505になります。年1回のプランは、各引き出しまでの間に残高が長く運用されるため、総額はわずかに多くなります。毎月引き出すと資金が早く減るため、総利息は少なくなります。
結果の解釈
結果は一定額です。すなわち、各期間で同じ金額を引き出します。引き出しの間も残高は利息を生み続け、最後の引き出し後にちょうどゼロになるよう金額が決められています。初期の支払いは一部が利息、一部が元本で賄われ、残高が減るにつれて利息で賄える部分が減り、元本の割合が増えます。
獲得利息は、引き出し総額から開始残高を引いたものに等しくなります。$100,000を年利5%で20年運用する場合: \(659.96 \times 240 = \$158{,}390\)、\(158{,}390 - 100{,}000 = \$58{,}390\) の利息となります。
期間と利率: 期間が長いほど残高はより多くの支払いに分散されるため、1回あたりの額は小さくなります(年利5%で10年なら月$1,060.66、30年なら$536.82)。利率が低いと、支払いに充てられる利息が減るため引き出し額も下がり、0%の下限である \(PV/n\) に近づきます。また、期間が長いほど資金が長く運用されるため、総利息も増えます。
利息のみの引き出し(永久年金)との比較: 利息だけを引き出す場合、\(W = PV \times r\) となり、残高は減らず無期限に続けられます。$100,000を年利5%で運用すると、年$5,000(月約$416.67)です。取り崩しプランは元本も使うため、各期間の支払いは多くなります。例えば、30年間で月$536.82と、永久に月$416.67を受け取る場合の比較です。
前提条件: 期間中の金利は一定、各引き出しは各期間の末(通常年金)、インフレ調整なし(そのため各支払いの購買力は低下する)、税金・手数料・市場損失はなし。実際のリターンは変動します。
これは説明用の計算であり、金融アドバイスではありません。ご自身の貯蓄に関する判断には、資格を持つ専門家への相談をご検討ください。
主な用語と変数
- 現在価値(PV、開始残高): 引き出しが始まる時点で口座にある金額。式では \(P\) で表されます。
- 期間あたり利率(r): 年利を1年あたりの期間数で割った値。例えば年6%で毎月の期間なら \(r = 0.06/12 = 0.005\) です。
- 期間数(n): 年数 × 1年あたりの期間数。例えば20年・毎月なら \(n = 240\) です。
- 一定引き出し額(年金支払額、W): 各期間に引き出す一定額 \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\)(\(r = 0\) の場合は \(PV/n\))。
- 取り崩し: 残高が目標(ここではゼロ)に達するまで、時間をかけて貯蓄を使っていくプロセス。
- 永久年金(パーペチュイティ): 永遠に続く支払い。持続可能な引き出し額は利息のみ \(PV \times r\) で、元本は残ります。
- 複利頻度: 利息が残高に加算される頻度(毎月12、四半期4、年1)。この計算機では、複利と引き出しに同じ頻度を用います。
- 通常年金と期首年金: この計算機は通常年金を前提とし、各引き出しは期間の末に行われます。期首年金は各期間の始めに引き出すため、支払額は通常年金の支払額を \(1+r\) で割った値となり、やや少なくなります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
残高は期間の終わりにちょうどゼロになりますか? はい。最後の引き出しで残高がゼロになるように計算式が組まれています。
貯蓄を永久に持たせたい場合は? それは「永久年金(パーペチュイティ)」の考え方です。元本には手を付けず、毎期に発生する利息分(\(PV \times r\))だけを引き出すことになります。
この結果は保証されますか? いいえ。利率が一定であることを前提としています。実際の運用利回りは変動するため、結果はあくまで計画上の目安として捉え、約束された金額とは考えないでください。
















