

ما هي حاسبة سحب المدخرات؟
تخبرك حاسبة سحب المدخرات بالمبلغ الثابت الذي يمكنك سحبه من حساب التوفير أو الاستثمار في كل فترة — شهريًا أو ربع سنوي أو سنويًا — بحيث ينفد الرصيد تمامًا في نهاية المدة الزمنية التي تختارها. وبما أن الرصيد المتبقي يستمر في تحقيق فائدة، فإن إجمالي ما تسحبه عادةً يفوق المبلغ الذي أودعته في البداية. وهذه هي ذات الحسابات المستخدمة في تخطيط السحب من مدخرات التقاعد وفي دفعات المعاشات السنوية (Annuity).
كيفية استخدامها
أدخل رصيد مدخراتك الحالي، ومعدل الفائدة السنوي الذي يحققه حسابك، وعدد السنوات التي تريد أن يدوم خلالها المال، ومدى تكرار السحب الذي تخطط له. تعرض لك الحاسبة قيمة الدفعة الثابتة لكل فترة، والعدد الإجمالي لعمليات السحب، والمبلغ الكلي الذي ستحصل عليه، ومقدار ما جاء من الفائدة ضمن هذا المبلغ.
شرح المعادلة
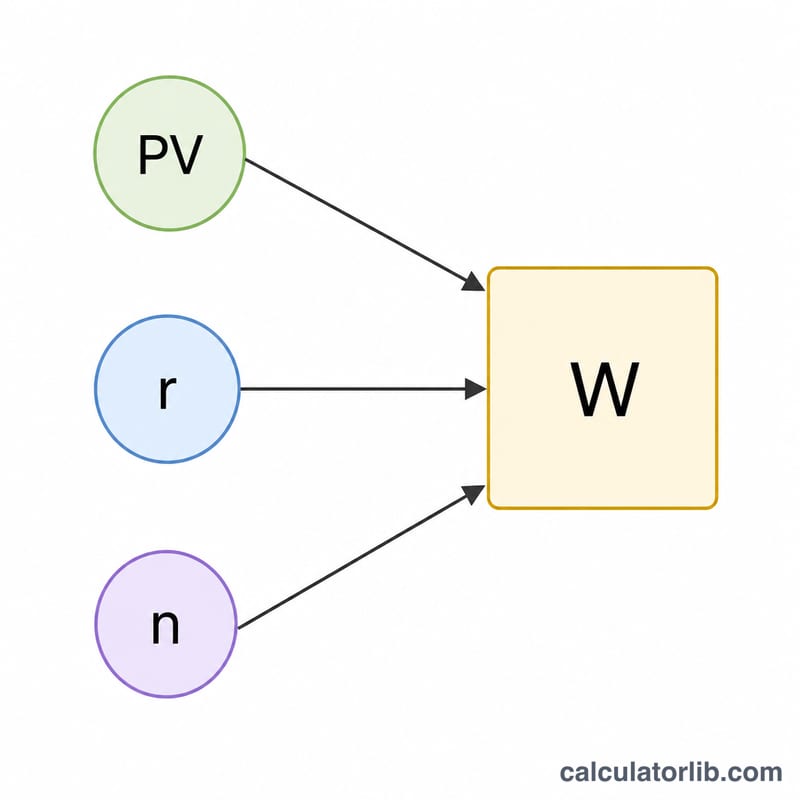
المعادلة الأساسية هي صيغة القيمة الحالية للدفعات المتساوية (Annuity) بعد حلها لإيجاد قيمة الدفعة:
$$W = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$
حيث يمثل PV رصيدك الابتدائي، وr معدل الفائدة لكل فترة (المعدل السنوي مقسومًا على عدد الفترات في السنة)، وn العدد الإجمالي لعمليات السحب (عدد السنوات × عدد الفترات في السنة). وإذا كان المعدل صفرًا، تتبسط الصيغة إلى \(W = PV / n\).
مثال تطبيقي
لنفترض أن لديك 100,000 دولار تحقق فائدة سنوية بنسبة 5% وتريد دخلًا شهريًا لمدة 10 سنوات. يكون معدل الفترة \(r = 0.05 / 12 = 0.0041667\) وعدد عمليات السحب \(n = 120\). وبالتعويض: $$W = \frac{100{,}000 \times 0.0041667}{1 - 1.0041667^{-120}} \approx 1{,}060.66 \text{ دولار شهريًا}$$ وعلى مدى 120 شهرًا ستحصل على نحو 127,279 دولارًا — منها حوالي 27,279 دولارًا فائدة.
كيف يؤثر المعدل والمدة والتكرار على السحب
يفترض الجدول رصيداً ابتدائياً قدره $100,000، وسحوبات شهرية ثابتة شهرياً تُجرى في نهاية كل شهر، ورصيداً يصل إلى الصفر في نهاية المدة. تُحسب كل دفعة باستخدام \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) مع \(r = \text{معدل سنوي}/12\) و\(n = \text{سنوات} \times 12\). تُقرّب الأرقام إلى أقرب سنت أو دولار.
| المعدل السنوي | المدة | السحب الشهري | إجمالي المسحوب | حصة الفائدة |
|---|---|---|---|---|
| 0% | 10 سنوات | $833.33 | $100,000 | $0 |
| 0% | 20 سنة | $416.67 | $100,000 | $0 |
| 0% | 30 سنة | $277.78 | $100,000 | $0 |
| 3% | 10 سنوات | $965.61 | $115,873 | $15,873 |
| 3% | 20 سنة | $554.60 | $133,104 | $33,104 |
| 3% | 30 سنة | $421.60 | $151,776 | $51,776 |
| 5% | 10 سنوات | $1,060.66 | $127,279 | $27,279 |
| 5% | 20 سنة | $659.96 | $158,390 | $58,390 |
| 5% | 30 سنة | $536.82 | $193,255 | $93,255 |
| 7% | 10 سنوات | $1,161.08 | $139,330 | $39,330 |
| 7% | 20 سنة | $775.30 | $186,072 | $86,072 |
| 7% | 30 سنة | $665.30 | $239,508 | $139,508 |
حالة 0%: عند عدم وجود فائدة تُبسَّط الصيغة إلى \(W = PV/n\). على سبيل المثال، \(\$100{,}000 / 120 = \$833.33\).
السحب الشهري مقابل السنوي (5%، 10 سنوات): تبلغ السحوبات الشهرية البالغة $1,060.66 نحو $12,727.92 في السنة. تستخدم السحوبات السنوية \(r = 0.05\) و\(n = 10\)، فتعطي \(W = \frac{100000 \times 0.05}{1-1.05^{-10}} = \frac{5000}{0.386087}\)، أي $12,950.46 دولاراً في السنة، أو $129,505 إجمالاً. تدفع الخطة السنوية مبلغاً أكبر قليلاً في المجموع لأن الرصيد يبقى مستثمراً لفترة أطول قبل كل سحب. أما سحب الأموال شهرياً فيُخرجها مبكراً، لذلك تكون الفائدة الإجمالية أقل.
تفسير نتيجتك
النتيجة هي مبلغ ثابت: السحب نفسه في كل فترة. وهو محسوب بحيث ينخفض الرصيد، الذي يواصل كسب الفائدة بين السحوبات، إلى الصفر بالضبط بعد السحب الأخير. تُغطّى الدفعات الأولى جزئياً بالفائدة وجزئياً بالأصل؛ ومع تناقص الرصيد تغطي الفائدة جزءاً أقل ويغطي الأصل جزءاً أكبر.
الفائدة المكتسبة تساوي إجمالي السحوبات ناقص الرصيد الابتدائي. بالنسبة إلى $100,000 بمعدل 5% لمدة 20 سنة: \(659.96 \times 240 = \$158{,}390\)، و\(158{,}390 - 100{,}000 = \$58{,}390\) من الفائدة.
المدة والمعدل: تُوزّع المدة الأطول الرصيد على دفعات أكثر، فتصبح كل دفعة أصغر (5% لمدة 10 سنوات تعني $1,060.66 شهرياً، ولمدة 30 سنة تعني $536.82). ويعني المعدل الأقل أن الفائدة تسهم بقدر أقل في تمويل الدفعات، فينخفض السحب ويصل إلى الحد الأدنى عند 0% وهو \(PV/n\). كما أن المدد الأطول تزيد إجمالي الفائدة لأن المال يبقى مستثمراً لفترة أطول.
مقارنة بسحب الفائدة فقط (الدخل الدائم): إذا سُحبت الفائدة فقط، أي \(W = PV \times r\)، فإن الرصيد يبقى دون مساس ويمكن أن يستمر إلى ما لا نهاية. عند 5% على $100,000 يكون ذلك $5,000 في السنة (نحو $416.67 شهرياً). تدفع خطة السحب التدريجي مبلغاً أكبر في كل فترة لأنها تستهلك الأصل أيضاً. على سبيل المثال، $536.82 شهرياً لمدة 30 سنة مقابل $416.67 شهرياً إلى الأبد.
الافتراضات: معدل فائدة ثابت طوال المدة، وسحوبات في نهاية كل فترة (دفعات عادية)، ولا تعديل للتضخم (لذلك تتآكل القوة الشرائية لكل دفعة)، ولا ضرائب أو رسوم أو خسائر في السوق. العوائد الحقيقية تتفاوت.
هذا حساب توضيحي وليس نصيحة مالية. يُستحسن استشارة مختص مؤهل في القرارات المتعلقة بمدخراتك.
المصطلحات والمتغيرات الرئيسية
- القيمة الحالية (PV، الرصيد الابتدائي): المبلغ الموجود في الحساب عند بدء السحوبات، وهو \(P\) في الصيغة.
- معدل الفائدة للفترة (r): المعدل السنوي مقسوماً على عدد الفترات في السنة، مثلاً 6% سنوياً مع فترات شهرية يعطي \(r = 0.06/12 = 0.005\).
- عدد الفترات (n): السنوات × عدد الفترات في السنة، مثلاً 20 سنة بفترات شهرية يعطي \(n = 240\).
- السحب الثابت (دفعة الدفعات المنتظمة، W): المبلغ الثابت المسحوب في كل فترة، \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) (أو \(PV/n\) عندما \(r = 0\)).
- السحب التدريجي: عملية إنفاق المدخرات تدريجياً عبر الزمن حتى يصل الرصيد إلى هدف محدد، وهنا الصفر.
- الدخل الدائم: سلسلة دفعات تستمر إلى الأبد؛ السحوبات المستدامة تساوي الفائدة فقط، أي \(PV \times r\)، مع بقاء الأصل سليماً.
- تكرار الاحتساب المركّب: عدد مرات إضافة الفائدة إلى الرصيد (شهرياً 12، ربع سنوياً 4، سنوياً 1). يستخدم هذا الحاسب التكرار نفسه للاحتساب المركّب وللسحوبات.
- الدفعات العادية مقابل الدفعات المقدمة: يفترض هذا الحاسب دفعات عادية، أي أن كل سحب يتم في نهاية الفترة. أما الدفعة المقدمة فتُسحب في بداية كل فترة، ما يعطي دفعة أصغر قليلاً تساوي دفعة الدفعات العادية مقسومة على \(1+r\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل ينفد الرصيد تمامًا في نهاية المدة؟ نعم — فالمعادلة مصممة بحيث تجعل عملية السحب الأخيرة توصل الرصيد إلى الصفر.
ماذا لو أردت أن تدوم المدخرات إلى الأبد؟ هذه هي حالة الدفعات الدائمة (Perpetuity): إذ تسحب الفائدة فقط في كل فترة \((PV \times r)\) ولا تمس أصل المبلغ أبدًا.
هل النتيجة مضمونة؟ لا. فهي تفترض معدل فائدة ثابتًا، بينما تتغير العوائد الفعلية في الواقع، لذا تعامل مع النتيجة كتقدير تخطيطي وليس وعدًا مؤكدًا.
















