

Что такое калькулятор снятия средств со сбережений?
Этот калькулятор показывает фиксированную сумму, которую можно снимать со сберегательного счёта или с инвестиций каждый период — раз в месяц, в квартал или в год — так, чтобы баланс был полностью исчерпан точно к концу выбранного горизонта. Поскольку остаток средств продолжает приносить проценты, в сумме обычно удаётся снять больше, чем вы изначально вложили. По такой же формуле рассчитывают выплаты при использовании накоплений на пенсии и аннуитетные платежи.
Как пользоваться калькулятором
Введите текущий баланс сбережений, годовую процентную ставку по счёту, на сколько лет вы хотите растянуть выплаты и как часто планируете снимать деньги. Калькулятор покажет равную сумму выплаты за период, общее число снятий, итоговую сумму, которую вы получите, и какую её часть составят проценты.
Разбираем формулу
В основе лежит формула приведённой стоимости аннуитета, решённая относительно размера выплаты:
$$W = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$
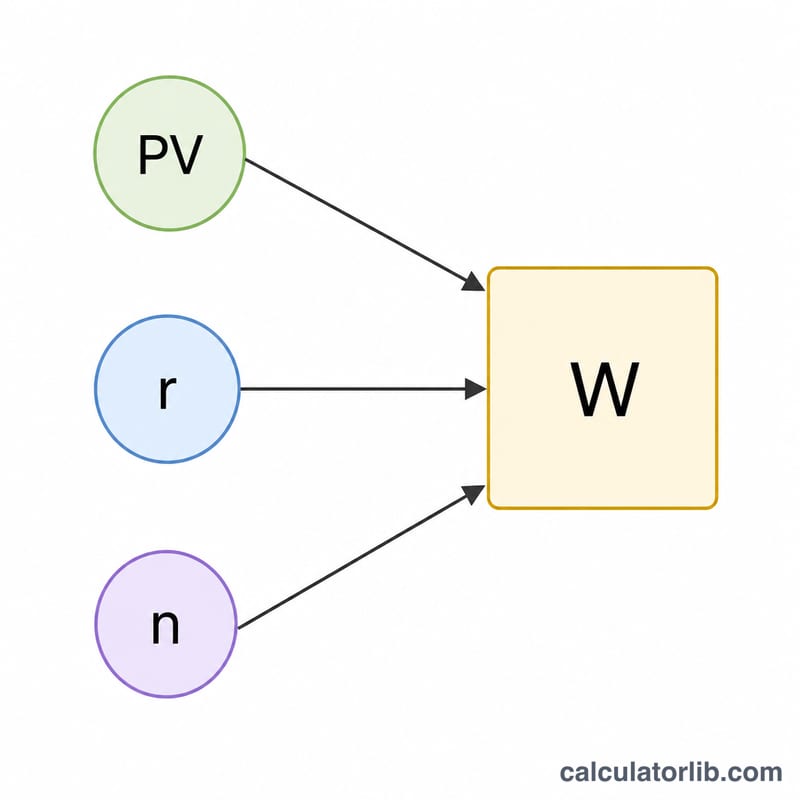
Здесь PV — это ваш начальный баланс, r — процентная ставка за период (годовая ставка, делённая на число периодов в году), а n — общее число снятий (количество лет × число периодов в году). Если ставка равна нулю, формула упрощается до \(W = PV / n\).
Пример расчёта
Допустим, у вас есть 100 000 $ под 5% годовых, и вы хотите получать ежемесячный доход в течение 10 лет. Ставка за период составит \(r = 0{,}05 / 12 = 0{,}0041667\), а \(n = 120\) снятий. Подставляем значения: $$W = \frac{100\,000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx 1\,060{,}66 \text{ \$ в месяц.}$$ За 120 месяцев вы получите около 127 279 $, из которых примерно 27 279 $ — это начисленные проценты.
Частые вопросы
Баланс действительно обнулится точно в конце срока? Да — формула составлена так, что последняя выплата доводит остаток ровно до нуля.
А если я хочу, чтобы сбережения не кончались никогда? Это случай вечной ренты (перпетуитета): тогда вы снимаете только проценты за каждый период \((PV \times r)\) и не трогаете основную сумму.
Есть ли гарантия результата? Нет. Расчёт предполагает постоянную процентную ставку. Реальная доходность меняется, поэтому воспринимайте итог как ориентир для планирования, а не как обещание.
Как ставка, срок и частота влияют на выплату
Таблица предполагает начальный баланс в $100 000, равные ежемесячные выплаты в конце каждого месяца и обнуление баланса к концу срока. Каждый платёж рассчитывается по формуле \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\), где \(r = \text{годовая ставка}/12\) и \(n = \text{годы} \times 12\). Суммы округлены до ближайшего цента или доллара.
| Годовая ставка | Срок | Ежемесячная выплата | Всего выплачено | Доля процентов |
|---|---|---|---|---|
| 0% | 10 лет | $833.33 | $100,000 | $0 |
| 0% | 20 лет | $416.67 | $100,000 | $0 |
| 0% | 30 лет | $277.78 | $100,000 | $0 |
| 3% | 10 лет | $965.61 | $115,873 | $15,873 |
| 3% | 20 лет | $554.60 | $133,104 | $33,104 |
| 3% | 30 лет | $421.60 | $151,776 | $51,776 |
| 5% | 10 лет | $1,060.66 | $127,279 | $27,279 |
| 5% | 20 лет | $659.96 | $158,390 | $58,390 |
| 5% | 30 лет | $536.82 | $193,255 | $93,255 |
| 7% | 10 лет | $1,161.08 | $139,330 | $39,330 |
| 7% | 20 лет | $775.30 | $186,072 | $86,072 |
| 7% | 30 лет | $665.30 | $239,508 | $139,508 |
Случай 0%: без процентов формула упрощается до \(W = PV/n\). Например, \(\$100{,}000 / 120 = \$833.33\).
Ежемесячно и ежегодно (5%, 10 лет): ежемесячные выплаты по $1,060.66 составляют около $12,727.92 в год. Ежегодные выплаты рассчитываются с \(r = 0.05\) и \(n = 10\), что даёт \(W = \frac{100000 \times 0.05}{1-1.05^{-10}} = \frac{5000}{0.386087}\), то есть $12,950.46 в год, или $129,505 всего. Годовой план выплачивает немного больше в сумме, так как баланс дольше остаётся инвестированным до каждой выплаты. При ежемесячном снятии деньги уходят раньше, поэтому общая сумма процентов меньше.
Интерпретация результата
Результат представляет собой равную сумму: одинаковую выплату в каждом периоде. Она рассчитана так, чтобы баланс, который продолжает начисляться процентами между выплатами, точно обнулился после последней. Ранние платежи частично покрываются процентами, частично основным долгом; по мере уменьшения баланса проценты покрывают всё меньше, а основной капитал — всё больше.
Заработанные проценты равны общей сумме выплат минус начальный баланс. Для $100,000 под 5% на 20 лет: \(659.96 \times 240 = \$158{,}390\), и \(158{,}390 - 100{,}000 = \$58{,}390\) процентов.
Срок и ставка: более длинный срок распределяет баланс на большее число платежей, поэтому каждый из них меньше (5% на 10 лет — $1,060.66 в месяц; на 30 лет — $536.82). Более низкая ставка означает, что проценты меньше помогают финансировать выплаты, поэтому выплата снижается и приближается к нижней границе 0% — \(PV/n\). Более длинные сроки также увеличивают общую сумму процентов, так как деньги дольше остаются инвестированными.
По сравнению с выплатой только процентов (бессрочная рента): если брать только проценты, \(W = PV \times r\), баланс не уменьшается и выплаты могут продолжаться бесконечно. При 5% на $100,000 это $5,000 в год (около $416.67 в месяц). План постепенного снятия выплачивает больше в каждом периоде, потому что также расходует основной капитал. Например, $536.82 в месяц в течение 30 лет против $416.67 в месяц навсегда.
Допущения: постоянная процентная ставка на весь срок, выплаты в конце каждого периода (обычная рента), без корректировки на инфляцию (поэтому покупательная способность каждого платежа снижается), без налогов, комиссий и рыночных потерь. Реальная доходность меняется.
Это иллюстративный расчёт, а не финансовая рекомендация. По решениям, касающимся ваших собственных сбережений, стоит проконсультироваться с квалифицированным специалистом.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины и переменные
- Приведённая стоимость (PV, начальный баланс): сумма на счёте к началу выплат; это \(P\) в формуле.
- Процентная ставка за период (r): годовая ставка, делённая на число периодов в году, например, 6% годовых при ежемесячных периодах дают \(r = 0.06/12 = 0.005\).
- Число периодов (n): годы × периодов в году, например, 20 лет ежемесячно дают \(n = 240\).
- Равная выплата (аннуитетный платёж, W): постоянная сумма, выплачиваемая в каждом периоде, \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) (или \(PV/n\) при \(r = 0\)).
- Постепенное снятие (drawdown): процесс расходования сбережений с течением времени до достижения целевого баланса, здесь — нуля.
- Бессрочная рента (перпетуитет): поток платежей, который продолжается бесконечно; устойчивые выплаты равны только процентам, \(PV \times r\), при сохранении основного капитала.
- Частота капитализации: how often interest is added to the balance — как часто проценты добавляются к балансу (ежемесячно 12, ежеквартально 4, ежегодно 1). Этот калькулятор использует одну и ту же частоту для капитализации и выплат.
- Обычная рента и авансовая рента: этот калькулятор предполагает обычную ренту, при которой каждая выплата производится в конце периода. Авансовая рента выплачивается в начале каждого периода, что даёт немного меньший платёж, равный платежу обычной ренты, делённому на \(1+r\).
















