

¿Qué es una calculadora de retiros de ahorros?
Una calculadora de retiros de ahorros te indica la cantidad fija que puedes sacar de una cuenta de ahorro o inversión en cada periodo —mensual, trimestral o anualmente— para que el saldo quede exactamente en cero al final del horizonte temporal que elijas. Como el saldo restante sigue generando intereses, lo habitual es que puedas retirar en total más de lo que depositaste al principio. Es la misma matemática que se utiliza para planificar la desacumulación de ahorros en la jubilación y el pago de rentas vitalicias.
Cómo usarla
Introduce el saldo actual de tus ahorros, la tasa de interés anual que genera tu cuenta, el número de años que quieres que dure el dinero y con qué frecuencia piensas hacer los retiros. La calculadora te devuelve el pago constante por periodo, el número total de retiros, el importe total que recibirás y qué parte de ese total proviene de los intereses.
La fórmula explicada
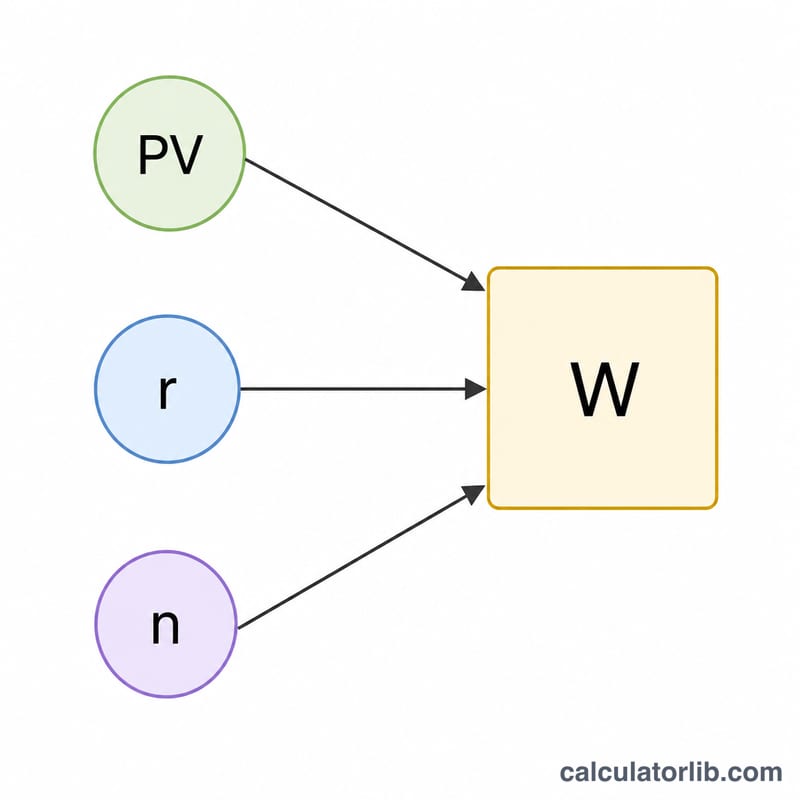
La ecuación central es la fórmula de la anualidad por valor presente, despejada para el pago:
$$W = \frac{PV \times r}{1 - (1 + r)^{-n}}$$
Donde PV es tu saldo inicial, r es la tasa de interés periódica (la tasa anual dividida entre el número de periodos al año) y n es el número total de retiros (años × periodos al año). Si la tasa es cero, la fórmula se simplifica a \(W = PV / n\).
Ejemplo práctico
Supongamos que tienes 100.000 $ que generan un 5 % anual y quieres ingresos mensuales durante 10 años. La tasa periódica es \(r = 0{,}05 / 12 = 0{,}0041667\) y \(n = 120\) retiros. Al sustituir: $$W = \frac{100{.}000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx 1{.}060{,}66 \text{ \$ al mes.}$$ A lo largo de 120 meses recibirás unos 127.279 $, de los cuales aproximadamente 27.279 $ corresponden a intereses.
Cómo la tasa, el plazo y la frecuencia cambian el retiro
La tabla supone un saldo inicial de $100,000, retiros mensuales constantes realizados al final de cada mes, y un saldo que llega a cero al final del plazo. Cada pago usa \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) con \(r = \text{tasa anual}/12\) y \(n = \text{años} \times 12\). Las cifras se redondean al centavo o al dólar más cercano.
| Tasa anual | Plazo | Retiro mensual | Total retirado | Porción de intereses |
|---|---|---|---|---|
| 0% | 10 años | $833.33 | $100,000 | $0 |
| 0% | 20 años | $416.67 | $100,000 | $0 |
| 0% | 30 años | $277.78 | $100,000 | $0 |
| 3% | 10 años | $965.61 | $115,873 | $15,873 |
| 3% | 20 años | $554.60 | $133,104 | $33,104 |
| 3% | 30 años | $421.60 | $151,776 | $51,776 |
| 5% | 10 años | $1,060.66 | $127,279 | $27,279 |
| 5% | 20 años | $659.96 | $158,390 | $58,390 |
| 5% | 30 años | $536.82 | $193,255 | $93,255 |
| 7% | 10 años | $1,161.08 | $139,330 | $39,330 |
| 7% | 20 años | $775.30 | $186,072 | $86,072 |
| 7% | 30 años | $665.30 | $239,508 | $139,508 |
El caso del 0%: sin interés, la fórmula se reduce a \(W = PV/n\). Por ejemplo, \(\$100{,}000 / 120 = \$833.33\).
Frecuencia mensual frente a anual (5%, 10 años): los retiros mensuales de $1,060.66 suman unos $12,727.92 al año. Los retiros anuales usan \(r = 0.05\) y \(n = 10\), dando \(W = \frac{100000 \times 0.05}{1-1.05^{-10}} = \frac{5000}{0.386087}\), que es $12,950.46 al año, o $129,505 en total. El plan anual paga un poco más en total porque el saldo permanece invertido más tiempo antes de cada retiro. Retirar mensualmente saca el dinero antes, por lo que el interés total es menor.
Interpretación de tu resultado
El resultado es un monto constante: el mismo retiro en cada período. Se calcula para que el saldo, que sigue generando interés entre retiros, llegue exactamente a cero después del último. Los primeros pagos se cubren en parte con intereses y en parte con capital; a medida que el saldo disminuye, los intereses cubren menos y el capital más.
Interés generado es igual al total de retiros menos el saldo inicial. Para $100,000 al 5% durante 20 años: \(659.96 \times 240 = \$158{,}390\), y \(158{,}390 - 100{,}000 = \$58{,}390\) de interés.
Plazo y tasa: un plazo más largo reparte el saldo en más pagos, así que cada uno es menor (al 5% durante 10 años son $1,060.66 al mes; durante 30 años, $536.82). Una tasa más baja significa que menos intereses ayudan a financiar los pagos, por lo que el retiro baja y se acerca al mínimo del 0% de \(PV/n\). Los plazos más largos también aumentan el interés total, porque el dinero permanece invertido más tiempo.
Frente a retiros solo de intereses (perpetuidad): retirar únicamente los intereses, \(W = PV \times r\), deja el saldo intacto y puede continuar indefinidamente. Al 5% sobre $100,000, eso equivale a $5,000 al año (unos $416.67 al mes). Un plan de desembolso paga más en cada período, porque también consume capital. Por ejemplo, $536.82 al mes durante 30 años frente a $416.67 al mes para siempre.
Supuestos: una tasa de interés constante durante todo el plazo, retiros al final de cada período (anualidad ordinaria), sin ajuste por inflación (por lo que el poder adquisitivo de cada pago disminuye), y sin impuestos, comisiones ni pérdidas de mercado. Los rendimientos reales varían.
Este es un cálculo ilustrativo, no asesoramiento financiero. Considere consultar a un profesional calificado para decisiones sobre sus propios ahorros.
Términos y variables clave
- Valor presente (PV, saldo inicial): el monto en la cuenta cuando comienzan los retiros; es \(P\) en la fórmula.
- Tasa de interés periódica (r): la tasa anual dividida entre el número de períodos por año, p. ej., 6% anual con períodos mensuales da \(r = 0.06/12 = 0.005\).
- Número de períodos (n): años × períodos por año, p. ej., 20 años mensuales dan \(n = 240\).
- Retiro constante (pago de anualidad, W): el monto constante retirado en cada período, \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) (o \(PV/n\) cuando \(r = 0\)).
- Desembolso gradual (drawdown): el proceso de gastar los ahorros con el tiempo hasta que el saldo alcance una meta, aquí cero.
- Perpetuidad: una serie de pagos que continúa para siempre; los retiros sostenibles equivalen solo a los intereses, \(PV \times r\), dejando el capital intacto.
- Frecuencia de capitalización: con qué frecuencia se suman intereses al saldo (mensual 12, trimestral 4, anual 1). Esta calculadora usa la misma frecuencia para la capitalización y los retiros.
- Anualidad ordinaria frente a anualidad anticipada: esta calculadora supone una anualidad ordinaria, con cada retiro al final del período. Una anualidad anticipada retira al inicio de cada período, lo que da un pago ligeramente menor, igual al pago de la anualidad ordinaria dividido entre \(1+r\).
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El saldo se agota justo al final? Sí: la fórmula está diseñada para que el último retiro deje el saldo en cero.
¿Y si quiero que los ahorros duren para siempre? Eso sería una renta perpetua: solo retirarías los intereses de cada periodo \((PV \times r)\) sin tocar nunca el capital.
¿Está garantizado? No. Se asume una tasa de interés constante. Los rendimientos reales varían, así que toma el resultado como una estimación de planificación, no como una promesa.
















