

Tasarruf Geri Çekme Hesaplayıcı Nedir?
Tasarruf geri çekme hesaplayıcısı, bir tasarruf hesabından ya da yatırımdan her dönem — aylık, üç aylık veya yıllık — çekebileceğiniz sabit tutarı gösterir; öyle ki seçtiğiniz vade sonunda bakiye tam olarak biter. Kalan bakiyeniz faiz kazanmaya devam ettiği için, genellikle başlangıçta yatırdığınız tutardan daha fazlasını toplamda çekebilirsiniz. Bu, emeklilik geliri planlaması ve maaş benzeri (annüite) ödemelerinde kullanılan hesaplamanın aynısıdır.
Nasıl Kullanılır?
Mevcut tasarruf bakiyenizi, hesabınızın kazandığı yıllık faiz oranını, paranın kaç yıl yetmesini istediğinizi ve ne sıklıkla çekim yapmayı planladığınızı girin. Hesaplayıcı; her dönem için sabit ödeme tutarını, toplam çekim sayısını, alacağınız genel toplamı ve bunun ne kadarının faizden geldiğini hesaplar.
Formülün Açıklaması
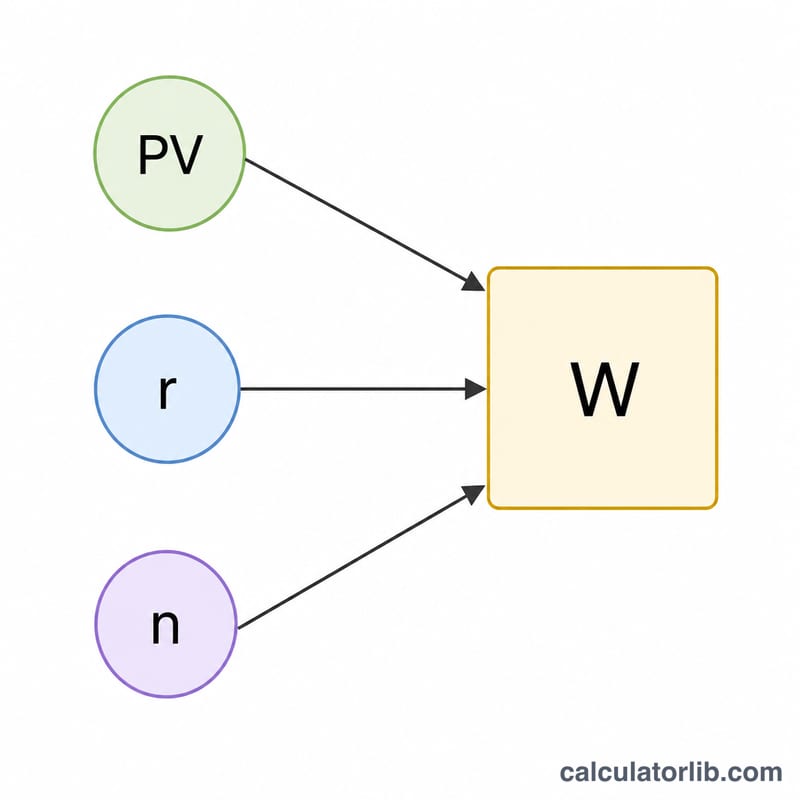
Temel denklem, ödeme için çözülmüş bugünkü değer (annüite) formülüdür:
$$W = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$
Burada PV başlangıç bakiyenizdir, r dönemsel faiz oranıdır (yıllık oranın bir yıldaki dönem sayısına bölünmüş hali) ve n toplam çekim sayısıdır (yıl sayısı × yıldaki dönem sayısı). Faiz oranı sıfırsa formül \(W = PV / n\) şeklinde sadeleşir.
Örnek Hesaplama
Diyelim ki yıllık %5 faiz kazanan 100.000 $'ınız var ve 10 yıl boyunca aylık gelir istiyorsunuz. Dönemsel oran \(r = 0{,}05 / 12 = 0{,}0041667\) ve \(n = 120\) çekimdir. Değerleri yerine koyarsak: $$W = \frac{100.000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx 1.060{,}66 \text{ \$}$$ ayda. 120 ay boyunca toplam yaklaşık 127.279 $ alırsınız; bunun kabaca 27.279 $'ı faizdir.
Faiz Oranı, Vade ve Sıklığın Çekimi Nasıl Değiştirdiği
Tablo, 100.000 $ başlangıç bakiyesi, her ay sonunda alınan eşit aylık çekimler ve vade sonunda sıfıra ulaşan bir bakiye varsayar. Her ödeme \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) formülüyle hesaplanır; burada \(r = \text{yıllık oran}/12\) ve \(n = \text{yıl} \times 12\)dir. Rakamlar en yakın kuruş veya dolara yuvarlanmıştır.
| Yıllık oran | Vade | Aylık çekim | Toplam çekilen | Faiz payı |
|---|---|---|---|---|
| 0% | 10 yıl | 833,33 $ | 100.000 $ | 0 $ |
| 0% | 20 yıl | 416,67 $ | 100.000 $ | 0 $ |
| 0% | 30 yıl | 277,78 $ | 100.000 $ | 0 $ |
| 3% | 10 yıl | 965,61 $ | 115.873 $ | 15.873 $ |
| 3% | 20 yıl | 554,60 $ | 133.104 $ | 33.104 $ |
| 3% | 30 yıl | 421,60 $ | 151.776 $ | 51.776 $ |
| 5% | 10 yıl | 1.060,66 $ | 127.279 $ | 27.279 $ |
| 5% | 20 yıl | $659,96 | 158.390 $ | 58.390 $ |
| 5% | 30 yıl | 536,82 $ | 193.255 $ | 93.255 $ |
| 7% | 10 yıl | 1.161,08 $ | 139.330 $ | 39.330 $ |
| 7% | 20 yıl | 775,30 $ | 186.072 $ | 86.072 $ |
| 7% | 30 yıl | 665,30 $ | 239.508 $ | 139.508 $ |
%0 durumu: faiz olmadığında formül \(W = PV/n\) biçimine iner. Örneğin, \(\$100{,}000 / 120 = \$833.33\).
Aylık ve yıllık sıklık karşılaştırması (%5, 10 yıl): aylık 1.060,66 $ tutarındaki çekimler yılda yaklaşık 12.727,92 $ eder. Yıllık çekimler için \(r = 0.05\) ve \(n = 10\) kullanılır, bu da \(W = \frac{100000 \times 0.05}{1-1.05^{-10}} = \frac{5000}{0.386087}\) sonucunu verir; yıllık çekim yılda $12.950,46 veya toplamda 129.505 $ olur. Yıllık plan, her çekimden önce bakiye daha uzun süre yatırımda kaldığı için toplamda biraz daha fazla ödeme yapar. Aylık çekim parayı daha erken çıkarır, dolayısıyla toplam faiz daha düşüktür.
Sonucu Yorumlamak
Sonuç eşit bir tutardır: her dönemde aynı çekim. Bu tutar, çekimler arasında faiz kazanmaya devam eden bakiyenin son çekimden sonra tam olarak sıfıra inmesi için hesaplanır. Erken ödemeler kısmen faizle, kısmen anapara ile karşılanır; bakiye küçüldükçe faiz daha az, anapara ise daha fazla karşılar.
Kazanılan faiz, toplam çekimlerin başlangıç bakiyesinden çıkarılmasıyla bulunur. 100.000 $ için %5 oranında 20 yıl boyunca: \(659.96 \times 240 = \$158{,}390\) ve \(158{,}390 - 100{,}000 = \$58{,}390\) faiz.
Vade ve oran: daha uzun vade bakiyeyi daha fazla ödemeye yayar, bu yüzden her ödeme daha küçük olur (%5 oranında 10 yıl için aylık 1.060,66 $; 30 yıl için 536,82 $). Daha düşük bir oran, ödemeleri finanse etmeye daha az faizin yardımcı olması anlamına gelir; bu nedenle çekim düşer ve \(PV/n\) taban değerine, yani %0 durumuna yaklaşır. Daha uzun vadeler, paranın daha uzun süre yatırımda kalması nedeniyle toplam faizi de artırır.
Yalnızca faiz çekimi (süresiz ödeme) ile karşılaştırma: yalnızca faizin çekilmesi, \(W = PV \times r\), bakiyeyi değiştirmeden bırakır ve süresiz sürdürülebilir. 100.000 $ üzerinden %5 ile bu yılda 5.000 $ (ayda yaklaşık 416,67 $) eder. Tüketim planı ise anaparayı da kullandığı için her dönemde daha fazla öder. Örneğin, 30 yıl boyunca ayda 536,82 $ ile sonsuza kadar ayda 416,67 $ karşılaştırması.
Varsayımlar: tüm vade boyunca sabit bir faiz oranı, her dönemin sonunda yapılan çekimler (sıradan annüite), enflasyon düzeltmesi yapılmaması (bu nedenle her ödemenin satın alma gücü azalır) ve vergi, ücret veya piyasa kaybı olmaması. Gerçek getiriler değişkendir.
Bu, açıklayıcı bir hesaplamadır, finansal tavsiye değildir. Kendi tasarruflarınıza ilişkin kararlar için yetkili bir uzmana danışmayı düşünün.
Temel Terimler ve Değişkenler
- Bugünkü değer (PV, başlangıç bakiyesi): çekimler başladığında hesapta bulunan tutar; formülde \(P\) ile gösterilir.
- Dönemsel faiz oranı (r): yıllık oranın yıldaki dönem sayısına bölünmesiyle elde edilir; örneğin aylık dönemlerle %6 yıllık oran \(r = 0.06/12 = 0.005\) verir.
- Dönem sayısı (n): yıl × yıldaki dönem sayısı; örneğin aylık olarak 20 yıl \(n = 240\) verir.
- Eşit çekim (annüite ödemesi, W): her dönemde çekilen sabit tutar, \(W = \frac{PV \cdot r}{1-(1+r)^{-n}}\) (veya \(r = 0\) olduğunda \(PV/n\)).
- Tüketim (drawdown): birikmiş tasarrufun, bakiye bir hedefe, burada sıfıra ulaşana kadar zamanla harcanması süreci.
- Süresiz ödeme (perpetuity): sonsuza kadar devam eden bir ödeme akışı; sürdürülebilir çekimler yalnızca faize, \(PV \times r\), eşittir ve anapara değişmeden kalır.
- Bileşik faiz sıklığı: faizin bakiyeye ne sıklıkla eklendiği (aylık 12, üç aylık 4, yıllık 1). Bu hesaplayıcı, bileşik faiz ve çekimler için aynı sıklığı kullanır.
- Sıradan annüite ve peşin annüite: bu hesaplayıcı, her çekimin dönemin sonunda yapıldığı sıradan annüiteyi varsayar. Peşin annüitede çekim her dönemin başında yapılır; bu da, sıradan annüite ödemesinin \(1+r\)'ye bölünmesiyle elde edilen biraz daha küçük bir ödeme verir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bakiye tam olarak vade sonunda mı biter? Evet — formül, son çekimin bakiyeyi sıfıra indirecek şekilde tasarlanmıştır.
Paramın sonsuza kadar yetmesini istersem ne olur? Bu bir süresiz gelir (perpetüite) durumudur: her dönem yalnızca faizi \((PV \cdot r)\) çeker, anaparaya hiç dokunmazsınız.
Bu sonuç garantili mi? Hayır. Sabit bir faiz oranı varsayar. Gerçek getiriler değişir; bu yüzden sonucu bir söz değil, planlama amaçlı bir tahmin olarak değerlendirin.
















