O que é uma calculadora de retirada de poupança?
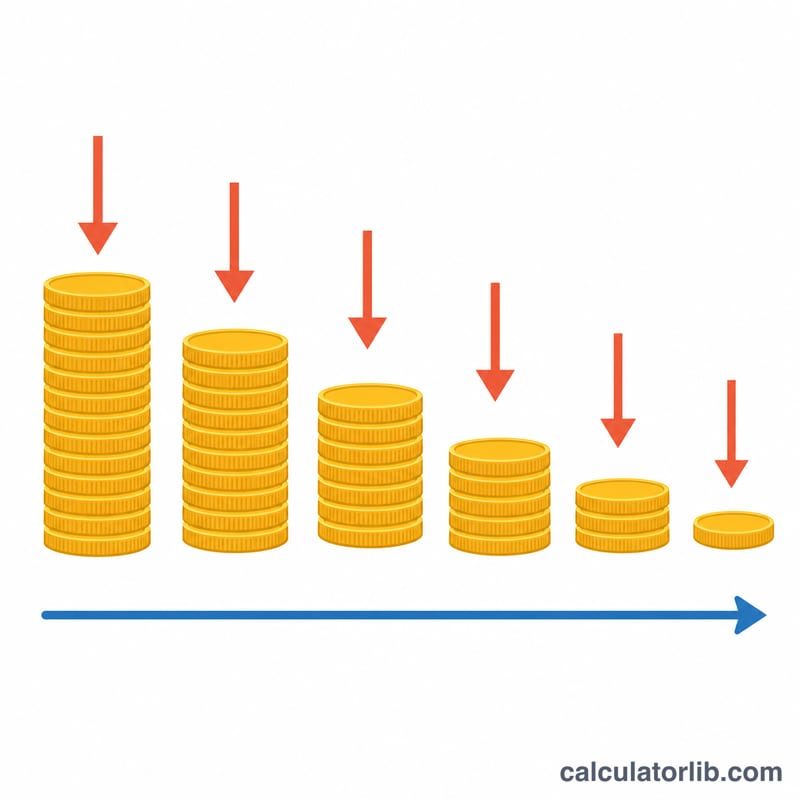
Uma calculadora de retirada de poupança informa o valor fixo que você pode sacar de uma conta poupança ou de um investimento a cada período (mensal, trimestral ou anualmente) para que o saldo seja exatamente esgotado ao final do prazo escolhido. Como o saldo restante continua rendendo juros, normalmente é possível retirar no total mais do que você depositou originalmente. Esse é o mesmo cálculo usado no planejamento de retiradas na aposentadoria e em pagamentos de rendas (anuidades).
Como usar
Informe o saldo atual da sua poupança, a taxa de juros anual que a conta rende, o número de anos pelos quais você quer que o dinheiro dure e com que frequência pretende retirar. A calculadora retorna o valor constante por período, o número total de retiradas, o total geral que você receberá e quanto desse valor veio de juros.
A fórmula explicada
A equação central é a fórmula do valor presente de uma anuidade, resolvida para o pagamento:
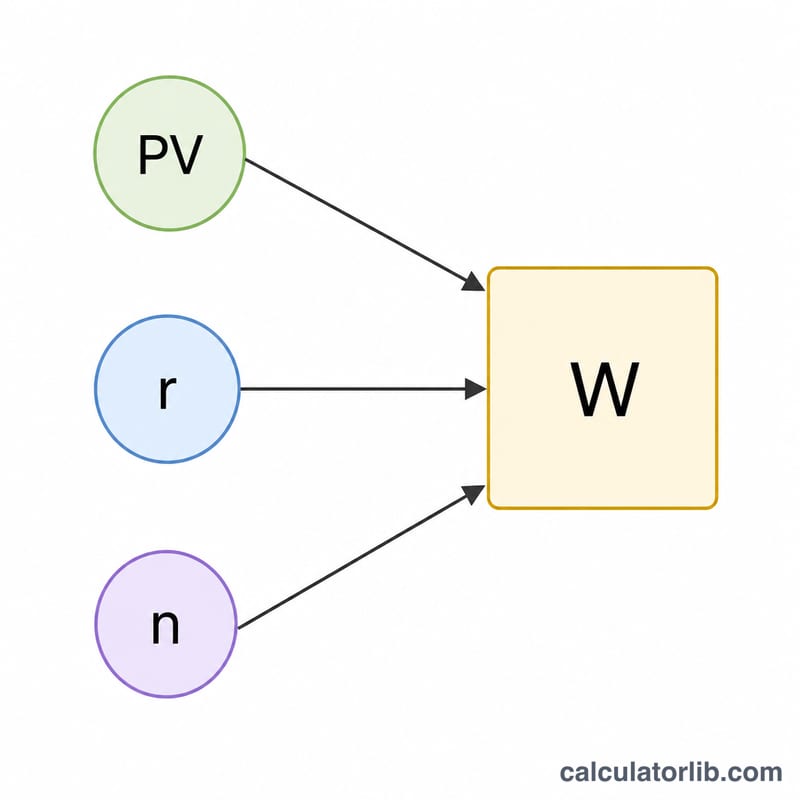
$$W = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$
Aqui PV é o seu saldo inicial, r é a taxa de juros por período (taxa anual dividida pelo número de períodos por ano) e n é o número total de retiradas (anos × períodos por ano). Se a taxa for zero, a fórmula se simplifica para \(W = PV / n\).
Exemplo prático
Suponha que você tenha $100.000 rendendo 5% ao ano e queira uma renda mensal por 10 anos. A taxa por período é \(r = 0{,}05 / 12 = 0{,}0041667\) e \(n = 120\) retiradas. Substituindo: $$W = \frac{100\,000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx \$1\,060{,}66 \text{ por mês}.$$ Ao longo de 120 meses você recebe cerca de $127.279, dos quais aproximadamente $27.279 são juros.
Perguntas frequentes
O saldo acaba exatamente no final? Sim. A fórmula foi concebida para que a última retirada leve o saldo a zero.
E se eu quiser que a poupança dure para sempre? Isso é uma perpetuidade: você retiraria apenas os juros de cada período (\(PV \times r\)) e nunca tocaria no principal.
Isso é garantido? Não. O cálculo pressupõe uma taxa de juros constante. Os rendimentos reais variam, então trate o resultado como uma estimativa de planejamento, não como uma promessa.