O que é lucro contábil?
Lucro contábil é o lucro líquido que uma empresa informa em sua demonstração de resultados depois de subtrair todos os custos explícitos da receita total. Custos explícitos são as saídas de caixa reais e mensuráveis que a empresa paga — salários, aluguel, materiais, serviços públicos, juros e impostos. Diferentemente do lucro econômico, o lucro contábil ignora os custos implícitos (de oportunidade), o que o torna o valor padrão usado em relatórios financeiros e para fins fiscais.
Como usar esta calculadora
Informe a sua receita total (todo o dinheiro obtido com vendas e serviços durante o período) e os seus custos explícitos (a soma de todas as despesas efetivamente pagas). A calculadora subtrai os custos da receita para mostrar o seu lucro contábil e também apresenta a margem de lucro como porcentagem da receita, para que você possa avaliar a eficiência.
A fórmula explicada
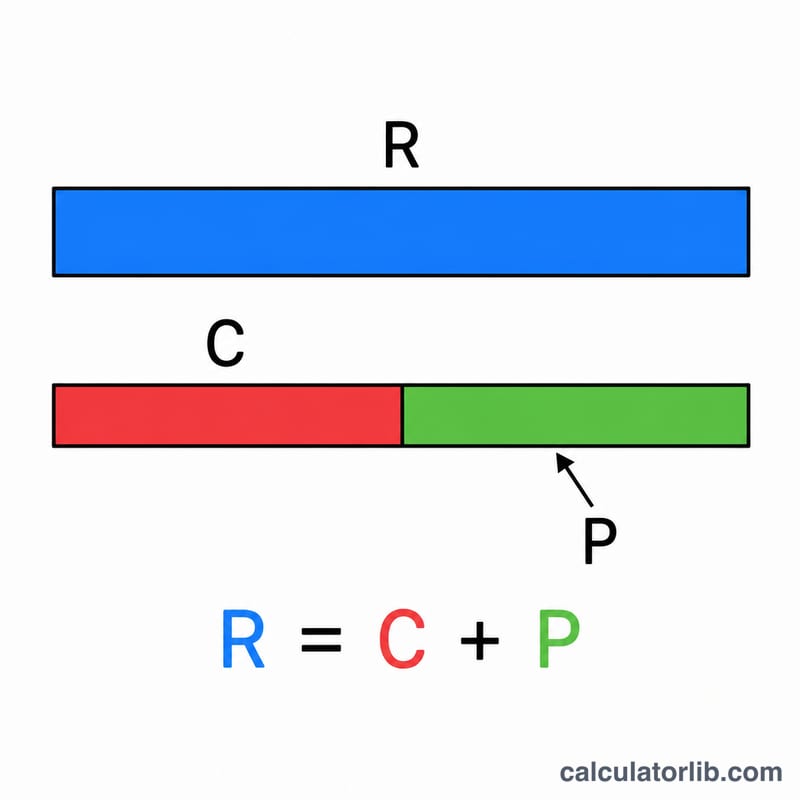
A equação principal é simples: $$\text{Lucro Contábil} = \text{Receita Total} - \text{Custos Explícitos}$$ Um resultado positivo significa que a empresa ganhou mais do que gastou; um resultado negativo é um prejuízo contábil. A margem de lucro é calculada como $$\text{Margem} = \frac{\text{Lucro Contábil}}{\text{Receita Total}} \times 100$$ indicando quantos centavos de lucro restam de cada dólar de vendas.
Exemplo prático
Suponha que uma pequena padaria gere $100.000 em receita total e pague $60.000 em custos explícitos (farinha, salários, aluguel, serviços públicos). Lucro contábil = $$\$100\,000 - \$60\,000 = \$40\,000$$ A margem de lucro = $$\frac{\$40\,000}{\$100\,000} \times 100 = 40\%$$
Interpretando sua margem de lucro
O lucro contábil é o valor que sobra depois de subtrair da receita total todos os custos explícitos (desembolsados):
$$\text{Lucro Contábil} = \text{Receita Total} - \text{Custos Explícitos}$$O sinal do resultado conta a história básica do período:
- Lucro contábil positivo significa que a receita superou os custos explícitos — a empresa pagou suas contas e ficou com a diferença.
- Lucro contábil negativo (prejuízo) significa que os custos explícitos superaram a receita, ou seja, a empresa gastou mais do que ganhou.
- Zero (ponto de equilíbrio) significa que a receita foi exatamente igual aos custos explícitos.
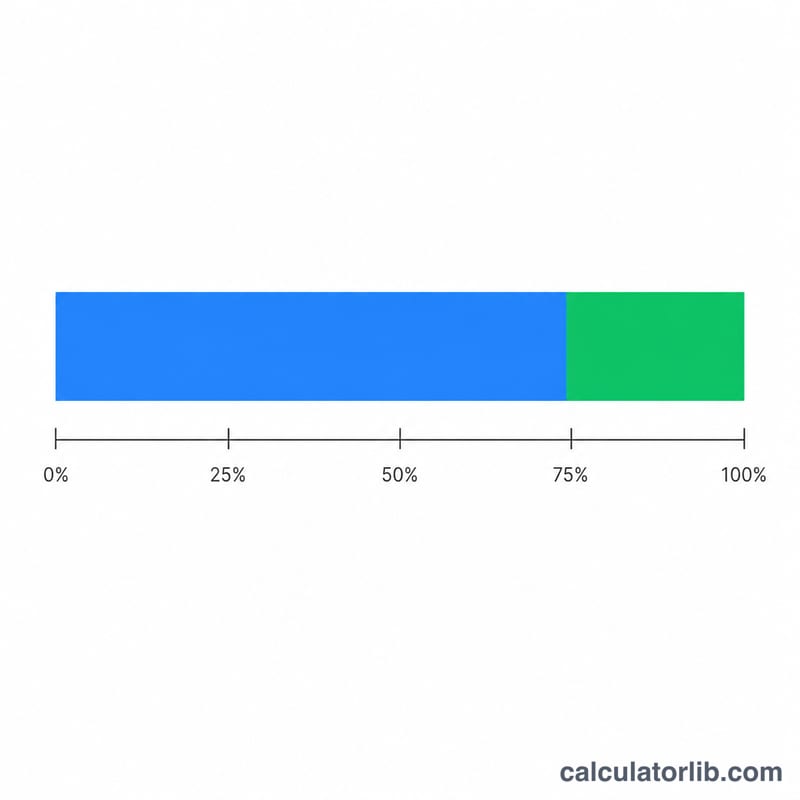
A margem de lucro expressa esse lucro como parcela da receita, o que torna os resultados comparáveis entre empresas de tamanhos diferentes:
$$\text{Margem de Lucro} = \frac{\text{Lucro Contábil}}{\text{Receita Total}} \times 100\%$$Por exemplo, uma empresa com $500.000 de receita e $430.000 em custos explícitos tem um lucro contábil de $70.000, resultando em uma margem de lucro de 14%.
Como ler a porcentagem: quanto maior a margem, maior a parte de cada dólar de receita que fica como lucro. As margens variam muito conforme o setor — as margens líquidas costumam ficar entre poucos pontos percentuais (em setores de alto volume e baixa margem, como supermercados e varejo em geral) e cerca de 20% ou mais (em alguns negócios de software e serviços). Por causa dessa variação, a margem é mais significativa quando comparada com valores típicos do mesmo setor e com a própria empresa em períodos anteriores, e não com um setor sem relação.
Esta é uma informação geral, não uma consultoria financeira profissional. Para decisões específicas da sua situação, consulte um contador qualificado ou um profissional financeiro.
Termos-chave e definições
- Receita total
- O valor total que uma empresa obtém com a venda de seus produtos ou serviços em um período, antes de qualquer dedução de custos. Às vezes chamada de vendas ou faturamento.
- Custos explícitos
- Pagamentos diretos, desembolsados, que a empresa faz, como salários, aluguel, matérias-primas, serviços públicos e juros. Eles são registrados na contabilidade e são os únicos custos subtraídos para encontrar o lucro contábil.
- Custos implícitos (de oportunidade)
- O valor dos recursos que o proprietário já possui e que são usados no negócio — por exemplo, o salário que deixou de receber ou o retorno que o capital investido poderia render em outro lugar. Não são registrados como despesas em dinheiro, mas representam valor abdicado.
- Lucro contábil
- Receita total menos custos explícitos. Reflete o resultado contábil das operações e é o valor informado nas demonstrações financeiras.
- Lucro econômico
- Receita total menos os custos explícitos e implícitos. Como também subtrai os custos de oportunidade, o lucro econômico é sempre menor ou igual ao lucro contábil.
- Lucro líquido
- O lucro final depois de deduzidas da receita todas as despesas, incluindo custos operacionais, juros e impostos. No uso cotidiano, coincide em grande parte com o lucro contábil, embora leve em conta especificamente os impostos e itens não operacionais.
- Margem de lucro
- Lucro expresso como porcentagem da receita (lucro ÷ receita × 100%). Mostra quanto de cada dólar de vendas fica como lucro e permite comparar empresas de tamanhos diferentes.
Perguntas frequentes
Qual é a diferença entre lucro contábil e lucro econômico? O lucro econômico também subtrai os custos implícitos — o valor das oportunidades abdicadas — por isso costuma ser menor que o lucro contábil.
O que conta como custo explícito? Qualquer despesa que envolva um pagamento efetivo: salários, materiais, aluguel, seguro, juros e impostos.
O lucro contábil pode ser negativo? Sim. Se os custos explícitos superarem a receita, a empresa registra um prejuízo contábil.