Bu Hesaplayıcı Ne İşe Yarar?
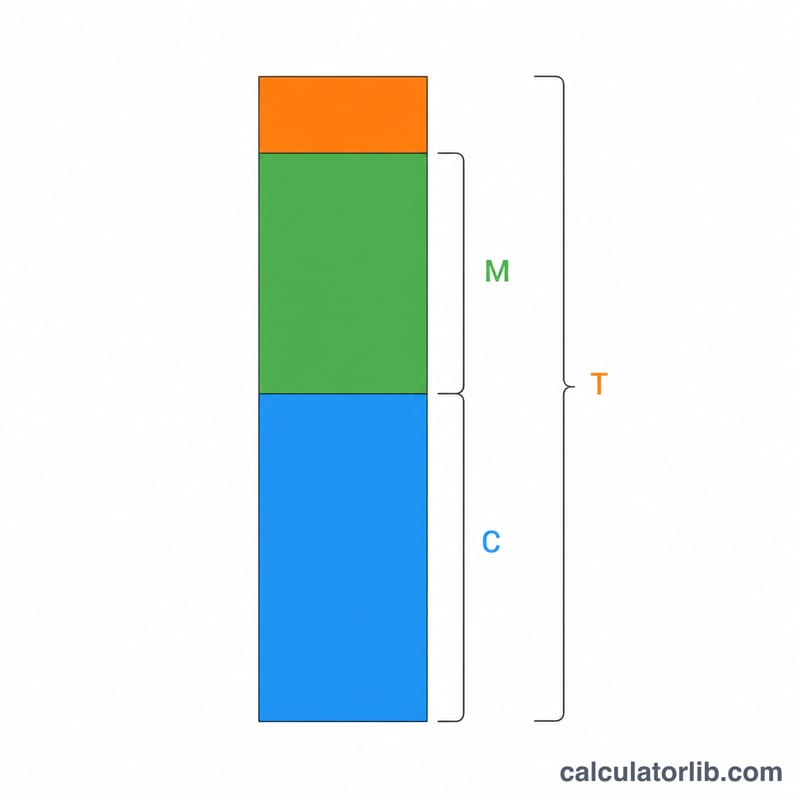
Kâr Marjı ve Satış Vergisi Hesaplayıcı, ürün maliyetinizi tek adımda satılabilir, vergi dahil bir fiyata dönüştürür. Önce maliyetin üzerine, hedeflediğiniz brüt kâr marjına (satış fiyatının kâr olan yüzdesine) ulaşacak şekilde bir pay ekler. Ardından yerel satış vergisi oranınızı uygulayarak müşterinin kasada tam olarak ne ödeyeceğini görmenizi sağlar.
Not: Bu araç ABD tarzı "sales tax" (satış vergisi) mantığına dayanır; verginin fiyatın üzerine eklendiği sistemler için idealdir. Türkiye'de fiyatlar genellikle KDV dahil ifade edilir, ancak hesaplama mantığı KDV oranını yazdığınızda aynı şekilde çalışır.
Nasıl Kullanılır?
Üç değer girin: ürüne ödediğiniz maliyet, kazanmak istediğiniz marj (satış fiyatının yüzdesi olarak) ve satış vergisi oranınız. Hesaplayıcı size vergisiz satış fiyatını, kârınızı, vergi tutarını ve vergi dahil nihai fiyatı döndürür.
Formülün Açıklaması
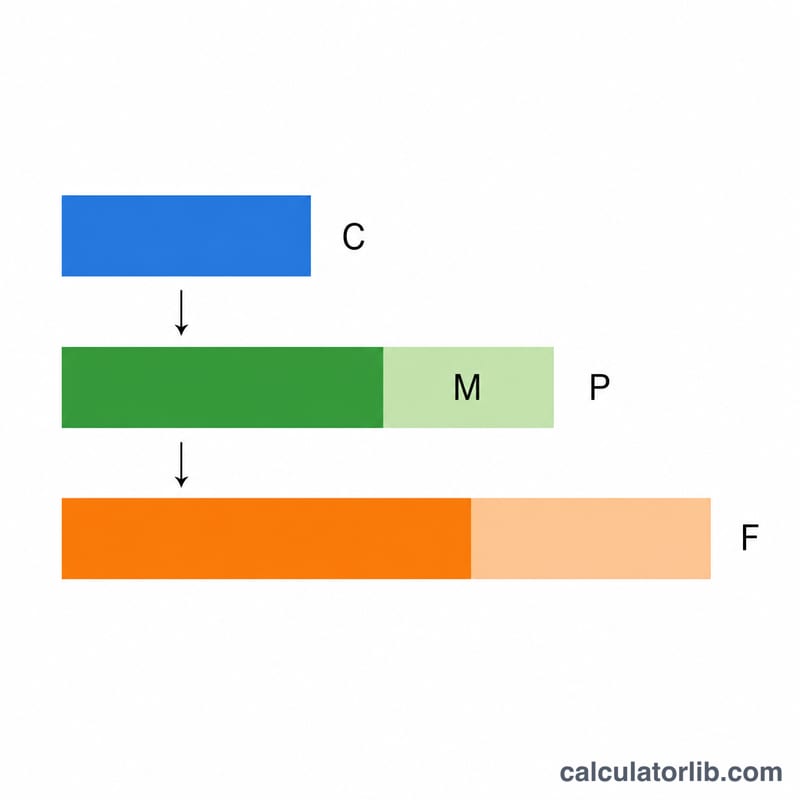
Marj, kârın maliyete değil, satış fiyatına bölünmesiyle bulunur. Fiyatı hesaplamak için şu formülü kullanırız: $$\text{Fiyat} = \dfrac{\text{Maliyet}}{1 - \frac{\text{Marj}/100}{1}}$$ Bir eksi marja bölmek, kârın nihai satış fiyatının tam olarak hedeflenen yüzdesine eşit olmasını garanti eder. Ardından satış vergisi üzerine eklenir: $$\text{VergiliFiyat} = \text{Fiyat} \times \left(1 + \frac{\text{VergiOranı}}{100}\right)$$ Vergi, maliyet veya kâr üzerinden değil, satış fiyatı üzerinden alınır.
Örnek Hesaplama
Diyelim ki bir ürünün maliyeti 50 $, %40 marj istiyorsunuz ve satış vergisi %8. Satış fiyatı = $$50 / (1 - 0{,}40) = 50 / 0{,}60 = \mathbf{83{,}33\ \$}$$ Kâr = \(83{,}33 - 50 = 33{,}33\ \$\) (bu, 83,33 $'ın %40'ıdır). Satış vergisi = \(83{,}33 \times 0{,}08 = 6{,}67\ \$\). Müşterinin ödeyeceği nihai fiyat = $$83{,}33 \times 1{,}08 = \mathbf{90{,}00\ \$}$$
Marj'dan Kâra Oranına Dönüştürme Tablosu
Brüt marj satış fiyatına göre ölçülürken, kâr oranı (markup) maliyete göre ölçülür. Bu nedenle aynı fiyat iki farklı yüzdeyle ifade edilebilir. Dönüşümler \(\text{Markup} = \frac{m}{1-m}\) ve \(\text{Multiplier} = \frac{1}{1-m}\) şeklindedir; burada \(m\), ondalık olarak ifade edilen marjdır. Çarpan, vergi öncesi satış fiyatını elde etmek için maliyete uygulanır.
| Brüt Marj | Maliyet Üzerinden Eşdeğer Kâr Oranı | Satış Fiyatı Çarpanı |
|---|---|---|
| 10% | 11.1% | 1.111 |
| 20% | 25% | 1.250 |
| 25% | 33.3% | 1.333 |
| 30% | 42.9% | 1.429 |
| 40% | 66.7% | 1.667 |
| 50% | 100% | 2.000 |
| 60% | 150% | 2.500 |
Örnek: %40 marj, fiyatın maliyet × 1.667 olduğu anlamına gelir; bu da %66.7 kâr oranına eşittir. Bunun yerine %40 kâr oranı uygulanırsa yalnızca %28.6 marj elde edilir.
Senaryo Karşılaştırması: Marj ve Vergi Oranı Kombinasyonları
Tüm satırlarda sabit maliyet 50 $'dır. Satış fiyatı = Maliyet ÷ (1 − Marj) ve Son fiyat = Satış fiyatı × (1 + Vergi oranı) şeklinde hesaplanır. Vergi oranları yalnızca örnek amaçlıdır, çünkü satış vergisi oranları ülkeye, eyalete ve ürün türüne göre değişir.
| Marj / Vergi | Satış Fiyatı (vergi öncesi) | Kâr | Vergi Tutarı | Son Fiyat |
|---|---|---|---|---|
| %20 / %5 | 62,50 $ | 12,50 $ | 3,13 $ | 65,63 $ |
| %30 / %6 | 71,43 $ | 21,43 $ | 4,29 $ | 75,71 $ |
| %40 / %8 | 83,33 $ | 33,33 $ | 6,67 $ | $90,00 |
| %50 / %10 | 100,00 $ | 50,00 $ | 10,00 $ | 110,00 $ |
Değerler yuvarlanmamış rakamlardan hesaplanıp kuruşa yuvarlanır; bu nedenle yuvarlanmış sütunları topladığınızda bir satır bir kuruş farklı çıkabilir. %40 / %8 satırı için örnek: \(\frac{50}{1-0.40} = 83.33\), ardından \(83.33 \times 1.08 = 90.00\). Vergi satış fiyatı üzerinden alınır ve kârınızı etkilemez.
Temel Terimler: Marj, Kâr Oranı, Brüt Kâr ve Satış Vergisi
- Maliyet: Bir birimi edinmek veya üretmek için ödediğiniz tutar; kâr veya vergi eklenmeden önceki tutardır.
- Brüt marj: Brüt kârın satış fiyatına oranı (yüzde olarak): \(\frac{\text{Fiyat} - \text{Maliyet}}{\text{Fiyat}} \times 100\).
- Kâr oranı (markup): Brüt kârın maliyete oranı (yüzde olarak): \(\frac{\text{Fiyat} - \text{Maliyet}}{\text{Maliyet}} \times 100\). Kârlı her ürün için kâr oranı, marjdan yüksektir.
- Brüt kâr: Genel giderler, ücretler ve diğer işletme giderleri öncesinde satış fiyatı eksi maliyet.
- Satış fiyatı (vergi öncesi): Belirlediğiniz fiyat; Maliyet ÷ (1 − Marj) değerine eşittir. Geliriniz olarak sayılan tutar budur.
- Satış vergisi oranı: Devletin bir satış üzerinden aldığı yüzde. Oranlar ve kurallar ülkeye, bölgeye ve ürün kategorisine göre değişir.
- Vergi dahil fiyat: Müşterinin ödediği nihai tutar: satış fiyatı × (1 + vergi oranı).
Satış vergisi devlet adına tahsil edilir ve devlete aktarılır. Gelirinizin veya kârınızın parçası değildir, bu nedenle marj hesaplamalarının dışında tutmalısınız. Bu genel bilgidir; vergi veya muhasebe danışmanlığı değildir.
Sıkça Sorulan Sorular
Marj ile kârlılık oranı (markup) aynı şey mi? Hayır. Markup, kârın maliyete oranıdır; marj ise kârın satış fiyatına oranıdır. %40 marj, %40 markup'tan daha yüksek bir parasal tutara karşılık gelir.
Neden (1 − marj)'a bölüyoruz? Çünkü marj, henüz bilmediğiniz fiyata dayanır. \(\text{Marj} = (\text{Fiyat} - \text{Maliyet})/\text{Fiyat}\) eşitliğini yeniden düzenlediğimizde \(\text{Fiyat} = \text{Maliyet} / (1 - \text{Marj})\) elde edilir.
%0 vergi oranı kullanabilir miyim? Evet. Vergi oranını 0 olarak ayarlayın; nihai fiyat vergisiz satış fiyatına eşit olur.