Qué hace esta calculadora
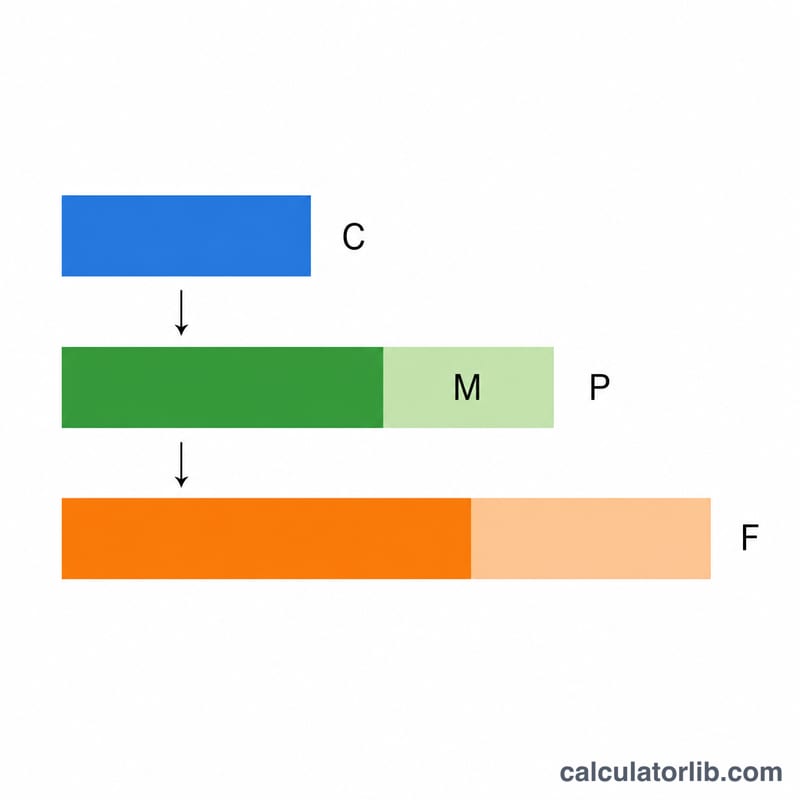
La Calculadora de Margen e Impuesto sobre Ventas convierte el coste de tu producto en un precio listo para vender e impuestos incluidos en un solo paso. Primero aplica el recargo necesario sobre el coste para alcanzar tu margen bruto objetivo, es decir, el porcentaje del precio de venta que representa el beneficio. Después suma el tipo de impuesto sobre ventas que corresponda en tu zona, de modo que veas con exactitud lo que pagará el cliente al pasar por caja. Ten en cuenta que el «sales tax» es el impuesto de tipo estadounidense que se añade en el momento de la compra; en España y gran parte de Latinoamérica el equivalente es el IVA, que funciona de forma similar pero con reglas y tipos propios de cada país.
Cómo usarla
Introduce tres valores: el coste que pagas por el artículo, el margen que quieres obtener (como porcentaje del precio de venta) y tu tipo de impuesto sobre ventas. La calculadora te devuelve el precio de venta sin impuestos, tu beneficio, el importe del impuesto y el precio final con impuestos incluidos.
La fórmula explicada
El margen es el beneficio dividido entre el precio de venta, no entre el coste. Para despejar el precio usamos $$\text{Precio} = \dfrac{\text{Coste}}{1 - \frac{\text{Margen}/100}{1}}$$ Precio = Coste / (1 − Margen/100). Al dividir entre uno menos el margen, garantizamos que el beneficio equivalga al porcentaje deseado del precio de venta final. Luego se añade el impuesto sobre ventas por encima: $$\text{PrecioConImpuesto} = \text{Precio} \times \left(1 + \frac{\text{Tipo}}{100}\right)$$ PrecioConImpuesto = Precio × (1 + Tipo/100). El impuesto se calcula sobre el precio de venta, no sobre el coste ni sobre el beneficio.
Ejemplo resuelto
Imagina que un artículo cuesta 50 $, quieres un margen del 40 % y el impuesto sobre ventas es del 8 %. Precio de venta $$= \frac{50}{1 - 0{,}40} = \frac{50}{0{,}60} = \mathbf{83{,}33\ \$}$$ Beneficio \(= 83{,}33 - 50 = 33{,}33\ \$\) (que es el 40 % de 83,33 $). Impuesto sobre ventas \(= 83{,}33 \times 0{,}08 = 6{,}67\ \$\). Precio final que paga el cliente $$= 83{,}33 \times 1{,}08 = \mathbf{90{,}00\ \$}$$
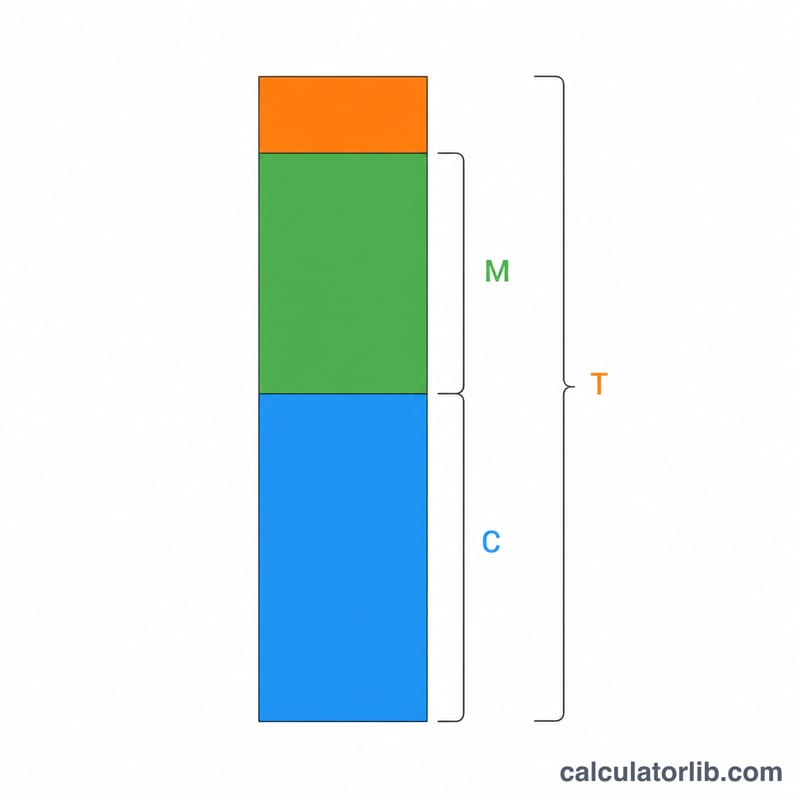
Tabla de conversión de margen a recargo
El margen bruto se mide en relación con el precio de venta, mientras que el recargo (markup) se mide en relación con el costo. Por lo tanto, un mismo precio puede describirse con dos porcentajes diferentes. Las conversiones son \(\text{Recargo} = \frac{m}{1-m}\) y \(\text{Multiplicador} = \frac{1}{1-m}\), donde \(m\) es el margen expresado como decimal. El multiplicador se aplica al costo para obtener el precio de venta antes de impuestos.
| Margen bruto | Recargo equivalente sobre el costo | Multiplicador del precio de venta |
|---|---|---|
| 10% | 11.1% | 1.111 |
| 20% | 25% | 1.250 |
| 25% | 33.3% | 1.333 |
| 30% | 42.9% | 1.429 |
| 40% | 66.7% | 1.667 |
| 50% | 100% | 2.000 |
| 60% | 150% | 2.500 |
Ejemplo: un margen del 40% significa que el precio es costo × 1.667, lo que equivale a un recargo del 66.7%. Aplicar en cambio un recargo del 40% daría solo un margen del 28.6%.
Comparación de escenarios: combinaciones de margen y tipo de impuesto
Todas las filas usan un costo fijo de $50. Precio de venta = Costo ÷ (1 − Margen), y Precio final = Precio de venta × (1 + Tipo de impuesto). Los tipos de impuesto son solo ilustrativos, ya que los impuestos sobre las ventas varían según el país, el estado y el tipo de producto.
| Margen / Impuesto | Precio de venta (antes de impuestos) | Ganancia | Monto del impuesto | Precio final |
|---|---|---|---|---|
| 20% / 5% | $62.50 | $12.50 | $3.13 | $65.63 |
| 30% / 6% | $71.43 | $21.43 | $4.29 | $75.71 |
| 40% / 8% | $83.33 | $33.33 | $6.67 | $90.00 |
| 50% / 10% | $100.00 | $50.00 | $10.00 | $110.00 |
Los valores se calculan a partir de cifras sin redondear y luego se redondean a centavos, por lo que una fila puede diferir en un centavo al sumar las columnas redondeadas. Ejemplo para la fila 40% / 8%: \(\frac{50}{1-0.40} = 83.33\), luego \(83.33 \times 1.08 = 90.00\). El impuesto se cobra sobre el precio de venta y no afecta su ganancia.
Términos clave: margen, recargo, utilidad bruta e impuesto sobre las ventas
- Costo: Lo que usted paga para adquirir o producir una unidad, antes de añadir cualquier ganancia o impuesto.
- Margen bruto: Utilidad bruta como porcentaje del precio de venta: \(\frac{\text{Precio} - \text{Costo}}{\text{Precio}} \times 100\).
- Recargo (markup): Utilidad bruta como porcentaje del costo: \(\frac{\text{Precio} - \text{Costo}}{\text{Costo}} \times 100\). Para cualquier artículo rentable, el recargo es mayor que el margen.
- Utilidad bruta: Precio de venta menos costo, antes de gastos generales, salarios y otros gastos operativos.
- Precio de venta (antes de impuestos): El precio que usted fija, igual a Costo ÷ (1 − Margen). Esta es la cantidad que cuenta como sus ingresos.
- Tipo de impuesto sobre las ventas: El porcentaje que un gobierno cobra por una venta. Las tasas y las normas varían según el país, la región y la categoría del producto.
- Precio con impuestos incluidos: El monto final que paga el cliente: precio de venta × (1 + tipo de impuesto).
El impuesto sobre las ventas se recauda en nombre del gobierno y se le entrega. No forma parte de sus ingresos ni de su ganancia, por lo que conviene excluirlo de los cálculos de margen. Esta es información general, no asesoramiento fiscal ni contable.
Preguntas frecuentes
¿Es lo mismo el margen que el recargo (markup)? No. El recargo es el beneficio como porcentaje del coste; el margen es el beneficio como porcentaje del precio de venta. Un margen del 40 % supone más dinero que un recargo del 40 %.
¿Por qué se divide entre (1 − margen)? Porque el margen se calcula sobre un precio que todavía no conoces. Reordenando \(\text{Margen} = (\text{Precio} - \text{Coste})/\text{Precio}\) obtenemos \(\text{Precio} = \text{Coste} / (1 - \text{Margen})\).
¿Puedo usar un tipo de impuesto del 0 %? Sí. Pon el tipo de impuesto en 0 y el precio final será igual al precio de venta sin impuestos.