À quoi sert ce calculateur
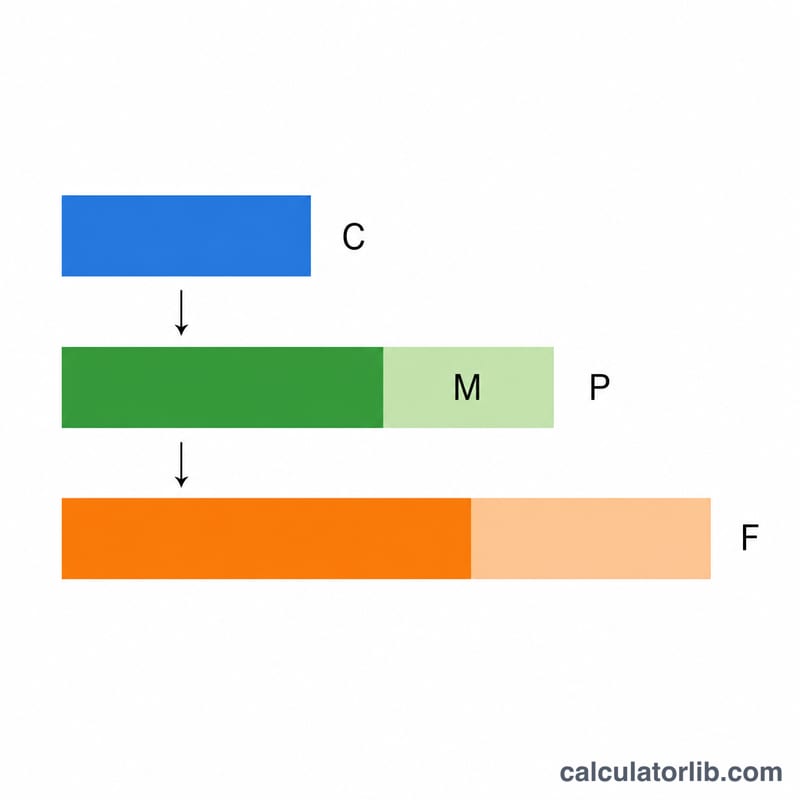
Le calculateur de marge et de taxe de vente transforme le coût de votre produit en un prix de vente, taxe comprise, en une seule étape. Il applique d'abord une majoration au coût pour atteindre votre marge brute cible — c'est-à-dire la part du prix de vente qui correspond au bénéfice. Il ajoute ensuite votre taux de taxe de vente local afin que vous sachiez précisément ce que le client paiera au moment de l'encaissement. À noter : la « sales tax » est une taxe à l'américaine ajoutée au prix hors taxe ; en France et dans l'UE, l'équivalent est la TVA, généralement déjà incluse dans le prix affiché. Le calcul reste le même, seul le contexte d'affichage diffère.
Comment l'utiliser
Saisissez trois valeurs : le coût que vous payez pour l'article, la marge que vous souhaitez réaliser (en pourcentage du prix de vente) et votre taux de taxe de vente. Le calculateur vous renvoie le prix de vente hors taxe, votre bénéfice, le montant de la taxe et le prix final, taxe incluse.
La formule expliquée
La marge correspond au bénéfice divisé par le prix de vente, et non par le coût. Pour trouver le prix, on utilise donc :
$$\text{Prix} = \dfrac{\text{Coût}}{1 - \frac{\text{Marge}}{100}}$$Diviser par un moins la marge garantit que le bénéfice représente bien le pourcentage visé du prix de vente final. La taxe de vente s'ajoute ensuite :
$$\text{Prix}_{\text{TTC}} = \text{Prix} \times \left(1 + \frac{\text{Taux}}{100}\right)$$La taxe s'applique au prix de vente, jamais au coût ni au bénéfice.
Exemple concret
Imaginons un article qui coûte 50 $, une marge souhaitée de 40 % et une taxe de vente de 8 %. Prix de vente = \(50 / (1 - 0{,}40) = 50 / 0{,}60 =\) 83,33 $. Bénéfice = \(83{,}33 - 50 = 33{,}33\) $ (soit 40 % de 83,33 $). Taxe de vente = \(83{,}33 \times 0{,}08 = 6{,}67\) $. Prix final payé par le client = \(83{,}33 \times 1{,}08 =\) 90,00 $.
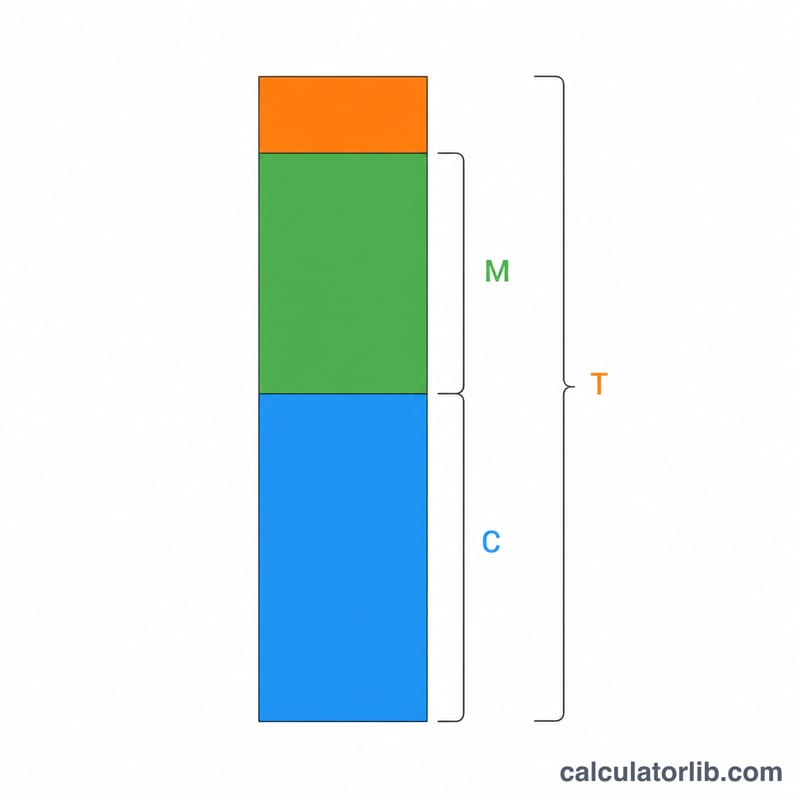
Tableau de conversion marge brute vers coefficient de majoration
La marge brute se mesure par rapport au prix de vente, tandis que la majoration se mesure par rapport au coût. Un même prix peut donc être décrit par deux pourcentages différents. Les conversions sont \(\text{Majoration} = \frac{m}{1-m}\) et \(\text{Multiplicateur} = \frac{1}{1-m}\), où \(m\) est la marge exprimée en décimal. Le multiplicateur est appliqué au coût pour obtenir le prix de vente hors taxes.
| Marge brute | Majoration équivalente sur le coût | Multiplicateur du prix de vente |
|---|---|---|
| 10% | 11,1% | 1,111 |
| 20% | 25% | 1,250 |
| 25% | 33,3% | 1,333 |
| 30% | 42,9% | 1,429 |
| 40% | 66,7% | 1,667 |
| 50% | 100% | 2,000 |
| 60% | 150% | 2,500 |
Exemple : une marge de 40 % signifie que le prix est égal au coût × 1,667, ce qui équivaut à une majoration de 66,7 %. Appliquer une majoration de 40 % donnerait en revanche une marge de seulement 28,6 %.
Comparaison de scénarios : combinaisons de marge et de taux de taxe
Toutes les lignes utilisent un coût fixe de 50 $. Prix de vente = Coût ÷ (1 − Marge), et Prix final = Prix de vente × (1 + Taux de taxe). Les taux de taxe sont donnés à titre indicatif uniquement, car les taux de taxe de vente varient selon le pays, l'État et le type de produit.
| Marge / Taxe | Prix de vente (hors taxes) | Bénéfice | Montant de la taxe | Prix final |
|---|---|---|---|---|
| 20% / 5% | 62,50 $ | 12,50 $ | 3,13 $ | 65,63 $ |
| 30% / 6% | 71,43 $ | 21,43 $ | 4,29 $ | 75,71 $ |
| 40% / 8% | 83,33 $ | 33,33 $ | 6,67 $ | $90,00 |
| 50% / 10% | 100,00 $ | 50,00 $ | 10,00 $ | 110,00 $ |
Les valeurs sont calculées à partir de chiffres non arrondis, puis arrondies au cent près ; une ligne peut donc différer d'un cent lorsque vous additionnez les colonnes arrondies. Exemple pour la ligne 40 % / 8 % : \(\frac{50}{1-0{,}40} = 83{,}33\), puis \(83{,}33 \times 1{,}08 = 90{,}00\). La taxe est perçue sur le prix de vente et n'a aucun effet sur votre bénéfice.
Termes clés : marge, majoration, bénéfice brut et taxe de vente
- Coût : Ce que vous payez pour acquérir ou produire une unité, avant l'ajout de tout bénéfice ou taxe.
- Marge brute : Bénéfice brut exprimé en pourcentage du prix de vente : \(\frac{\text{Prix} - \text{Coût}}{\text{Prix}} \times 100\).
- Majoration : Bénéfice brut exprimé en pourcentage du coût : \(\frac{\text{Prix} - \text{Coût}}{\text{Coût}} \times 100\). Pour tout article rentable, la majoration est supérieure à la marge.
- Bénéfice brut : Prix de vente moins coût, avant les frais généraux, les salaires et les autres charges d'exploitation.
- Prix de vente (hors taxes) : Le prix que vous fixez, égal à Coût ÷ (1 − Marge). Il correspond au montant qui constitue votre chiffre d'affaires.
- Taux de taxe de vente : Le pourcentage qu'un gouvernement prélève sur une vente. Les taux et les règles varient selon le pays, la région et la catégorie de produit.
- Prix toutes taxes comprises : Le montant final payé par le client : prix de vente × (1 + taux de taxe).
La taxe de vente est perçue pour le compte du gouvernement et lui est reversée. Elle ne fait pas partie de votre chiffre d'affaires ni de votre bénéfice ; vous devez donc l'exclure des calculs de marge. Il s'agit d'informations générales, et non de conseils fiscaux ou comptables.
FAQ
La marge et le taux de marque, c'est pareil ? Non. Le taux de marque exprime le bénéfice en pourcentage du coût ; la marge l'exprime en pourcentage du prix de vente. Une marge de 40 % représente un montant en euros plus élevé qu'une marque de 40 %.
Pourquoi diviser par (1 − marge) ? Parce que la marge se calcule sur un prix que vous ne connaissez pas encore. En réarrangeant \(\text{Marge} = (\text{Prix} - \text{Coût})/\text{Prix}\), on obtient \(\text{Prix} = \text{Coût} / (1 - \text{Marge})\).
Puis-je utiliser un taux de taxe de 0 % ? Oui. Réglez le taux sur 0 et le prix final sera identique au prix de vente hors taxe.