यह कैलकुलेटर क्या करता है
मार्जिन और सेल्स टैक्स कैलकुलेटर आपके प्रोडक्ट की लागत को एक ही स्टेप में बिक्री-योग्य, टैक्स-सहित कीमत में बदल देता है। पहले यह लागत पर इतना मार्कअप जोड़ता है कि आपका तय ग्रॉस मार्जिन पूरा हो जाए — यानी बिक्री मूल्य का वह प्रतिशत जो आपका मुनाफ़ा है। फिर यह आपकी स्थानीय सेल्स टैक्स दर लगाता है, ताकि आप ठीक-ठीक देख सकें कि चेकआउट पर ग्राहक को कितना चुकाना होगा।
ध्यान दें: "सेल्स टैक्स" अमेरिका जैसे देशों की एक प्रणाली है जो बिक्री मूल्य पर एक ही बार जुड़ती है। भारत में इसके समकक्ष GST लागू होता है, जो अलग दरों और नियमों पर काम करता है। यह टूल किसी भी एकल टैक्स दर के साथ काम करता है — आप अपनी लागू दर डालें।
इसका उपयोग कैसे करें
तीन मान भरें: वस्तु के लिए चुकाई गई लागत, आप जो मार्जिन कमाना चाहते हैं (बिक्री मूल्य के प्रतिशत के रूप में), और आपकी सेल्स टैक्स दर। कैलकुलेटर टैक्स-रहित बिक्री मूल्य, आपका मुनाफ़ा, टैक्स की राशि और टैक्स-सहित अंतिम कीमत बता देगा।
फ़ॉर्मूला समझें
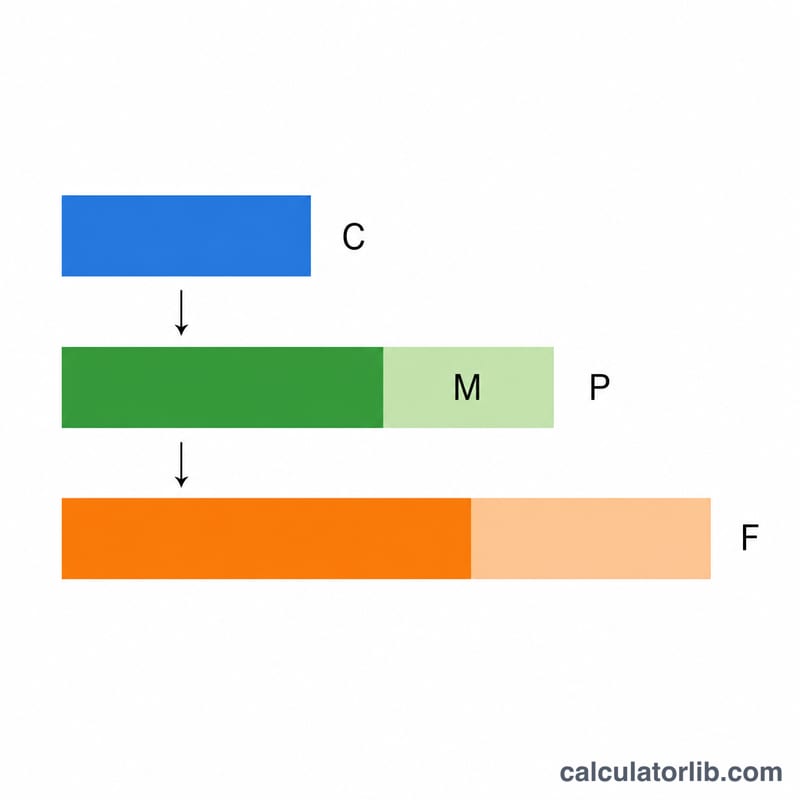
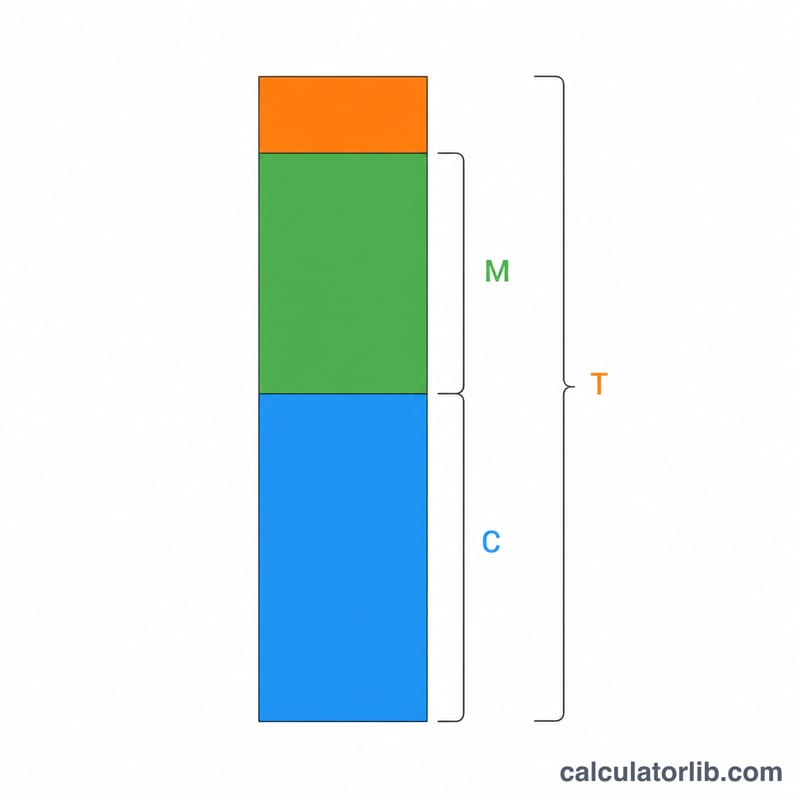
मार्जिन = मुनाफ़ा ÷ बिक्री मूल्य होता है, न कि मुनाफ़ा ÷ लागत। कीमत निकालने के लिए हम इस्तेमाल करते हैं $$\text{कीमत} = \dfrac{\text{लागत}}{1 - \frac{\text{मार्जिन \%}}{100}}$$ (1 − मार्जिन) से भाग देने पर यह तय हो जाता है कि मुनाफ़ा अंतिम बिक्री मूल्य के तय प्रतिशत के बराबर ही रहेगा। इसके बाद सेल्स टैक्स ऊपर से जुड़ता है: $$\text{टैक्स-सहित कीमत} = \text{कीमत} \times \left(1 + \frac{\text{टैक्स दर \%}}{100}\right)$$ टैक्स बिक्री मूल्य पर लगता है, लागत या मुनाफ़े पर नहीं।
हल किया गया उदाहरण
मान लीजिए किसी वस्तु की लागत $50 है, आप 40% मार्जिन चाहते हैं, और सेल्स टैक्स 8% है। बिक्री मूल्य = $$50 / (1 - 0.40) = 50 / 0.60 = \mathbf{\$83.33}$$ मुनाफ़ा = \(83.33 - 50 = \$33.33\) (जो $83.33 का 40% है)। सेल्स टैक्स = \(83.33 \times 0.08 = \$6.67\)। ग्राहक द्वारा चुकाई जाने वाली अंतिम कीमत = $$83.33 \times 1.08 = \mathbf{\$90.00}$$
मार्जिन से मार्कअप रूपांतरण तालिका
सकल मार्जिन की गणना बिक्री मूल्य के सापेक्ष की जाती है, जबकि मार्कअप की गणना लागत के सापेक्ष की जाती है। इसलिए एक ही कीमत को दो अलग-अलग प्रतिशतों से दर्शाया जा सकता है। रूपांतरण सूत्र \(\text{Markup} = \frac{m}{1-m}\) और \(\text{Multiplier} = \frac{1}{1-m}\) हैं, जहाँ \(m\) दशमलव के रूप में मार्जिन है। गुणक को लागत पर लागू करके कर-पूर्व बिक्री मूल्य प्राप्त किया जाता है।
| सकल मार्जिन | लागत पर समतुल्य मार्कअप | बिक्री मूल्य गुणक |
|---|---|---|
| 10% | 11.1% | 1.111 |
| 20% | 25% | 1.250 |
| 25% | 33.3% | 1.333 |
| 30% | 42.9% | 1.429 |
| 40% | 66.7% | 1.667 |
| 50% | 100% | 2.000 |
| 60% | 150% | 2.500 |
उदाहरण: 40% मार्जिन का अर्थ है कि कीमत लागत × 1.667 है, जो 66.7% मार्कअप के बराबर है। इसके बजाय 40% मार्कअप लगाने पर केवल 28.6% मार्जिन मिलेगा।
परिदृश्य तुलना: मार्जिन और कर दर संयोजन
सभी पंक्तियों में स्थिर लागत $50 मानी गई है। बिक्री मूल्य = लागत ÷ (1 − मार्जिन), और अंतिम मूल्य = बिक्री मूल्य × (1 + कर दर)। कर दरें केवल उदाहरण के लिए हैं, क्योंकि बिक्री कर दरें देश, राज्य और उत्पाद के प्रकार के अनुसार अलग-अलग होती हैं।
| मार्जिन / कर | बिक्री मूल्य (कर-पूर्व) | लाभ | कर राशि | अंतिम मूल्य |
|---|---|---|---|---|
| 20% / 5% | $62.50 | $12.50 | $3.13 | $65.63 |
| 30% / 6% | $71.43 | $21.43 | $4.29 | $75.71 |
| 40% / 8% | $83.33 | $33.33 | $6.67 | $90.00 |
| 50% / 10% | $100.00 | $50.00 | $10.00 | $110.00 |
मान बिना गोल किए गए आंकड़ों से निकाले गए हैं और फिर सेंट तक गोल किए गए हैं, इसलिए गोल किए गए स्तंभों को जोड़ने पर किसी पंक्ति में एक सेंट का अंतर आ सकता है। 40% / 8% पंक्ति का उदाहरण: \(\frac{50}{1-0.40} = 83.33\), फिर \(83.33 \times 1.08 = 90.00\)। कर बिक्री मूल्य पर लगाया जाता है और इसका आपके लाभ पर कोई प्रभाव नहीं पड़ता।
मुख्य शब्द: मार्जिन, मार्कअप, सकल लाभ और बिक्री कर
- लागत: एक इकाई को प्राप्त करने या बनाने के लिए आपका भुगतान, जिसमें कोई लाभ या कर जोड़ने से पहले की राशि शामिल है।
- सकल मार्जिन: बिक्री मूल्य के प्रतिशत के रूप में सकल लाभ: \(\frac{\text{Price} - \text{Cost}}{\text{Price}} \times 100\)।
- मार्कअप: लागत के प्रतिशत के रूप में सकल लाभ: \(\frac{\text{Price} - \text{Cost}}{\text{Cost}} \times 100\)। किसी भी लाभदायक वस्तु के लिए, मार्कअप मार्जिन से अधिक होता है।
- सकल लाभ: ओवरहेड, वेतन और अन्य परिचालन खर्चों से पहले, बिक्री मूल्य घटा लागत।
- बिक्री मूल्य (कर-पूर्व): आपके द्वारा तय की गई कीमत, जो लागत ÷ (1 − मार्जिन) के बराबर है। यही राशि आपका राजस्व मानी जाती है।
- बिक्री कर दर: किसी बिक्री पर सरकार द्वारा लिया जाने वाला प्रतिशत। दरें और नियम देश, क्षेत्र और उत्पाद श्रेणी के अनुसार अलग-अलग होते हैं।
- कर-सहित मूल्य: ग्राहक द्वारा दी जाने वाली अंतिम राशि: बिक्री मूल्य × (1 + कर दर)।
बिक्री कर सरकार की ओर से एकत्र किया जाता है और उसी को सौंपा जाता है। यह आपके राजस्व या लाभ का हिस्सा नहीं है, इसलिए इसे मार्जिन गणना से बाहर रखना चाहिए। यह सामान्य जानकारी है, कर या लेखा सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
क्या मार्जिन और मार्कअप एक ही हैं? नहीं। मार्कअप, लागत के प्रतिशत के रूप में मुनाफ़ा है; जबकि मार्जिन, बिक्री मूल्य के प्रतिशत के रूप में मुनाफ़ा है। 40% मार्जिन की रकम, 40% मार्कअप से ज़्यादा होती है।
(1 − मार्जिन) से भाग क्यों देते हैं? क्योंकि मार्जिन उसी कीमत पर आधारित है जो अभी आपको पता नहीं है। \(\text{मार्जिन} = (\text{कीमत} - \text{लागत})/\text{कीमत}\) को फिर से व्यवस्थित करने पर मिलता है \(\text{कीमत} = \text{लागत} / (1 - \text{मार्जिन})\)।
क्या मैं 0% टैक्स दर इस्तेमाल कर सकता हूँ? हाँ। टैक्स दर को 0 रखें और अंतिम कीमत टैक्स-रहित बिक्री मूल्य के बराबर ही रहेगी।