¿Qué es una calculadora de anualidades variables?
Una anualidad variable (variable annuity) es un contrato de inversión a largo plazo con impuestos diferidos, propio del sistema financiero estadounidense, en el que realizas aportaciones periódicas que crecen según el comportamiento de las opciones de inversión subyacentes. Esta calculadora estima el valor futuro proyectado de tu anualidad mediante la fórmula del valor futuro de una anualidad ordinaria, suponiendo una rentabilidad media constante. Como la rentabilidad real de estos productos fluctúa con el mercado, la cifra obtenida es una proyección suavizada basada en un rendimiento medio anual estimado, no una garantía. Conviene tener presente que en España y otros países hispanohablantes los productos de ahorro e inversión (planes de pensiones, PIAS, unit linked) se rigen por normas y ventajas fiscales distintas.
Cómo utilizarla
Introduce tu aportación periódica (la cantidad que inviertes en cada periodo), la rentabilidad media anual que esperas expresada en porcentaje, el número de años durante los que vas a aportar y la frecuencia de las aportaciones (mensual, trimestral o anual). La calculadora transforma la tasa anual y el plazo en valores por periodo y, a continuación, capitaliza cada aportación hasta el final del plazo.
La fórmula, paso a paso
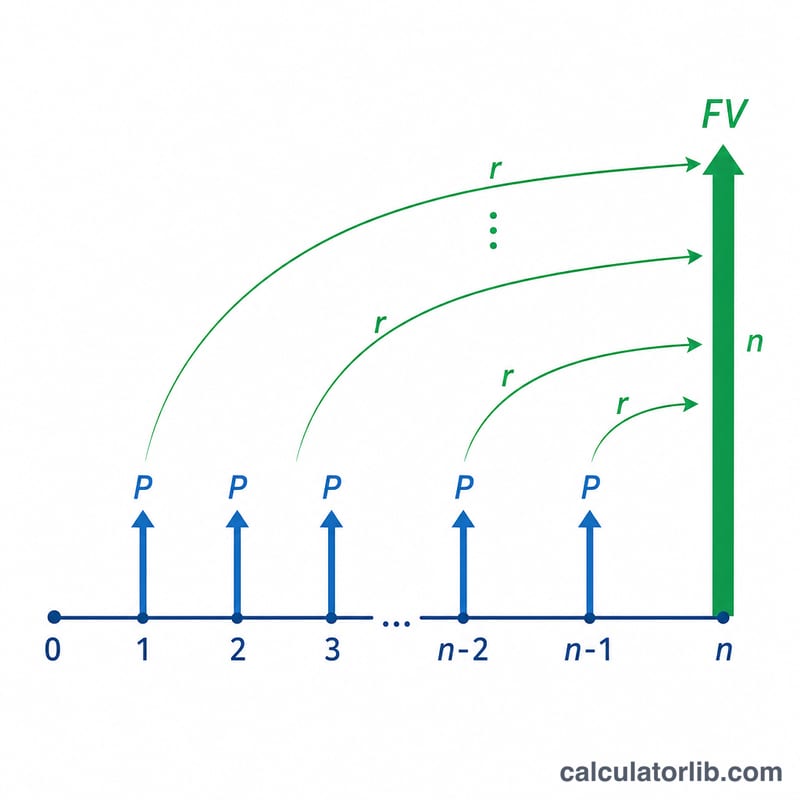
La ecuación central es $$VF = P \times \frac{(1 + r)^{n} - 1}{r}$$ donde \(P\) es la aportación periódica, \(r\) es la tasa de rentabilidad por periodo (la tasa anual dividida entre el número de periodos al año) y \(n\) es el número total de periodos (años multiplicados por la frecuencia). Se trata del valor futuro estándar de una anualidad ordinaria, que da por hecho que las aportaciones se realizan al final de cada periodo. Si la rentabilidad es cero, el valor futuro es simplemente \(P \times n\).
Ejemplo práctico
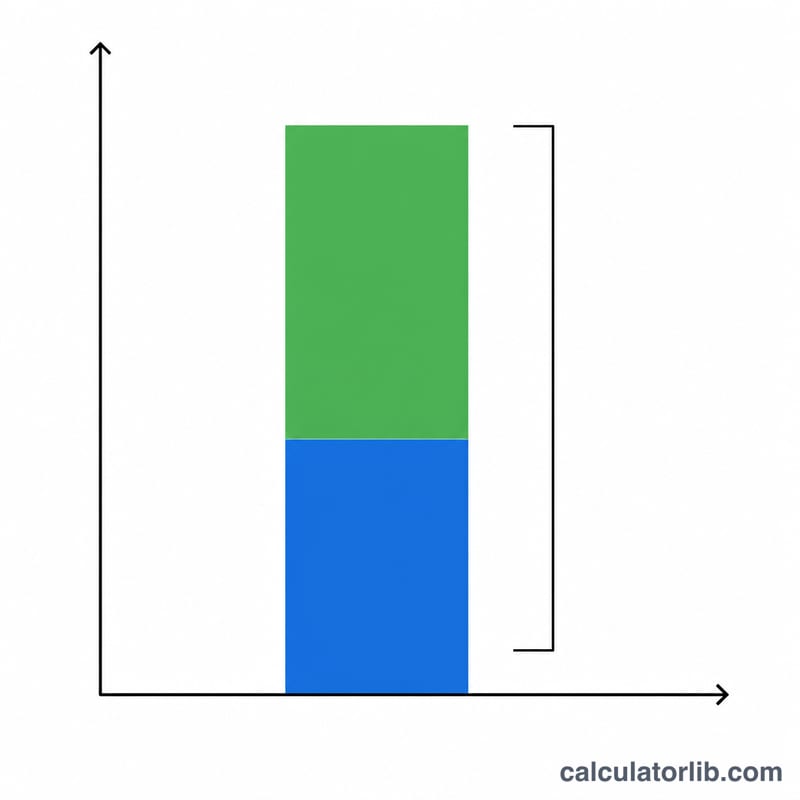
Imagina que aportas 500 $ al mes durante 20 años con una rentabilidad anual del 7 %. La tasa mensual \(r = 0{,}07 / 12 \approx 0{,}0058333\) y el número de periodos \(n = 20 \times 12 = 240\). El valor futuro resulta aproximadamente 260.463 $, de los cuales 120.000 $ corresponden a tus aportaciones y unos 140.463 $ al crecimiento de la inversión.
Comparación de escenarios: cómo la tasa de rendimiento y el plazo cambian el resultado
La tabla siguiente utiliza la fórmula de anualidad ordinaria \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\) con $500 aportados al final de cada mes (\(r\) = tasa anual ÷ 12, \(n\) = años × 12). Todas las cifras son ilustraciones hipotéticas con un rendimiento constante supuesto, no predicciones. No tienen en cuenta comisiones, impuestos ni inflación, y están redondeadas al dólar más cercano.
| Rendimiento anual | Plazo | Total aportado | Valor futuro | Crecimiento (valor futuro − aportaciones) |
|---|---|---|---|---|
| 4% | 10 años | $60,000 | $73,625 | $13,625 |
| 4% | 20 años | $120,000 | $183,387 | $63,387 |
| 4% | 30 años | $180,000 | $347,024 | $167,024 |
| 6% | 10 años | $60,000 | $81,940 | $21,940 |
| 6% | 20 años | $120,000 | $231,020 | $111,020 |
| 6% | 30 años | $180,000 | $502,258 | $322,258 |
| 7% | 10 años | $60,000 | $86,542 | $26,542 |
| 7% | 20 años | $120,000 | $260,463 | $140,463 |
| 7% | 30 años | $180,000 | $609,985 | $429,985 |
| 8% | 10 años | $60,000 | $91,473 | $31,473 |
| 8% | 20 años | $120,000 | $294,510 | $174,510 |
| 8% | 30 años | $180,000 | $745,180 | $565,180 |
Verificación paso a paso (6%, 20 años): \(r = 0.06/12 = 0.005\), \(n = 20 \times 12 = 240\), por lo que \(FV = 500 \cdot \frac{(1.005)^{240} - 1}{0.005} = 500 \cdot \frac{3.310204 - 1}{0.005} \approx 500 \times 462.041 \approx\) $231,020.
Efecto del interés compuesto: las aportaciones crecen en línea recta (cada década adicional suma $60,000), pero el crecimiento se acelera. Al 7%, el crecimiento representa aproximadamente el 44% del saldo final tras 10 años, cerca del 54% tras 20 años y cerca del 70% tras 30 años. Extender el plazo suele cambiar el resultado más que una variación de un punto en la tasa. Recuerde que los rendimientos reales varían de un año a otro, por lo que estas son únicamente ilustraciones hipotéticas.
Interpretación de su resultado
La calculadora devuelve una proyección nominal, antes de comisiones y antes de impuestos que supone una tasa de rendimiento constante durante todo el plazo y aportaciones realizadas al final de cada período. Es una ilustración matemática, no un pronóstico de lo que realmente rendirá cualquier anualidad variable.
- Aportaciones frente a crecimiento: el valor futuro es la suma de lo que usted aportó (aportación × número de períodos) más el crecimiento compuesto. Restar las aportaciones totales del resultado muestra cuánto del saldo proviene del crecimiento de inversión supuesto. Cuanto más largo sea el plazo, mayor será esa proporción.
- Las comisiones reducen el rendimiento neto: las anualidades variables normalmente cobran costos anuales, como el cargo por mortalidad y gastos (M&E), comisiones administrativas, comisiones de cláusulas adicionales opcionales y los gastos de los fondos de subcuentas subyacentes. Estos importes se deducen de la cuenta, por lo que el rendimiento neto es menor que la tasa bruta. Para obtener una estimación más realista, introduzca una tasa igual al rendimiento bruto supuesto menos el total de comisiones anuales. Incluso una diferencia de un punto porcentual se convierte en una brecha considerable a lo largo de décadas.
- Inflación: el resultado está en dólares nominales. El aumento de precios reduce lo que el saldo futuro puede comprar, por lo que una cifra dentro de muchos años vale menos en poder adquisitivo actual. Compararla con un rendimiento real (ajustado por inflación) ofrece una mejor idea de esto.
- Impuestos (normas de Estados Unidos): en EE. UU., las ganancias de una anualidad con impuestos diferidos no tributan hasta que se retiran, y los retiros de la parte correspondiente a las ganancias generalmente tributan como ingreso ordinario y no a las tasas de ganancias de capital. Los retiros antes de los 59½ años también pueden estar sujetos a una sanción federal adicional. Otros países tienen normas diferentes.
- Los rendimientos fluctúan: los rendimientos reales de las subcuentas suben y bajan, por lo que el saldo real no seguirá una curva suave. El orden de los rendimientos (secuencia de rendimientos) importa: los rendimientos bajos al principio del plazo, o justo antes de que comiencen los retiros, pueden dejar un saldo distinto al que se obtendría con el mismo rendimiento promedio en un orden diferente.
Esta es información general para entender el cálculo, no asesoría financiera, fiscal ni de inversión.
Términos clave explicados
- Anualidad variable
- Un contrato de seguro en el que sus primas se invierten en una selección de opciones de inversión, de modo que el valor de la cuenta sube y baja con el desempeño del mercado. Más adelante puede convertirse en pagos de ingresos o retirarse.
- Fase de acumulación
- El período durante el cual usted aporta y el saldo crece, antes de que comiencen los retiros o los pagos de ingresos. Esta calculadora estima el final de esta fase.
- Subcuentas
- Las carteras de inversión dentro de una anualidad variable, similares a los fondos mutuos, entre las que usted distribuye su dinero. Su desempeño determina el valor del contrato.
- Aportación periódica
- El importe fijo (\(C\)) que se paga en cada período, como mensual o trimestral.
- Tasa periódica
- La tasa aplicada por período: \(r = \text{tasa anual} / \text{períodos por año}\). Por ejemplo, un 6% pagado mensualmente da \(r = 0.005\).
- Número de períodos
- Total de aportaciones realizadas: \(n = \text{años} \times \text{períodos por año}\). Veinte años de aportaciones mensuales dan \(n = 240\).
- Anualidad ordinaria frente a anualidad anticipada
- En una anualidad ordinaria, los pagos se realizan al final de cada período, que es la fórmula utilizada aquí. En una anualidad anticipada, los pagos se realizan al inicio de cada período, por lo que cada uno gana un período adicional de crecimiento y el valor futuro es mayor en un factor de \(1+r\).
- Cargo por mortalidad y gastos (M&E)
- Un cargo anual, expresado como porcentaje del valor de la cuenta, que compensa a la aseguradora por las garantías del seguro (como un beneficio por fallecimiento) y por los costos de administración del contrato.
- Cargo por rescate
- Una comisión que se cobra si retira más de un importe permitido o cancela el contrato durante un período inicial, a menudo disminuyendo cada año hasta llegar a cero.
- Diferimiento fiscal
- Las ganancias de inversión no tributan cada año a medida que se generan; el impuesto generalmente se debe cuando se retira el dinero. Las normas varían según el país.
- Rendimiento nominal frente a real
- El rendimiento nominal es la ganancia porcentual declarada antes de ajustar por inflación. El rendimiento real resta la inflación (aproximadamente, o exactamente mediante \((1+\text{nominal})/(1+\text{inflación}) - 1\)) para mostrar el cambio en el poder adquisitivo.
Preguntas frecuentes
¿Está garantizado el valor proyectado? No. La rentabilidad de las anualidades variables depende del comportamiento del mercado, de modo que el resultado real puede situarse por encima o por debajo de esta estimación.
¿Se incluyen las comisiones? No. Las anualidades variables suelen llevar gastos por mortalidad, comisiones de gestión y otros cargos; réstalos de tu rentabilidad esperada para obtener una estimación más prudente.
¿Las aportaciones se hacen al inicio o al final de cada periodo? Esta calculadora aplica el supuesto de anualidad ordinaria (al final del periodo). Las aportaciones realizadas al principio crecerían algo más.