什麼是變額年金計算器?
變額年金(Variable Annuity)是一種長期、可遞延課稅的投資型保險契約,常見於美國等市場;投保人定期投入保費,帳戶價值會隨所連結投資標的的績效而增減。本計算器以「普通年金未來價值公式」為基礎,假設報酬率維持固定的年平均水準,協助你預估年金帳戶的未來價值。要特別留意的是,變額年金的實際報酬會隨市場波動,因此這裡算出的數字只是以假設年均報酬率推估的平滑結果,並非保證金額。台灣等地的投資型保單規則與課稅方式可能不同,實際請以當地保單條款為準。
如何使用
請輸入你每期投入的金額(每一期定期投資的數字)、預期的年平均報酬率(以百分比表示)、預計持續投入的年數,以及投入頻率(每月、每季或每年)。計算器會先把年報酬率與年期換算成「每期」數值,再將每一筆投入金額複利累積到年期結束時。
公式說明
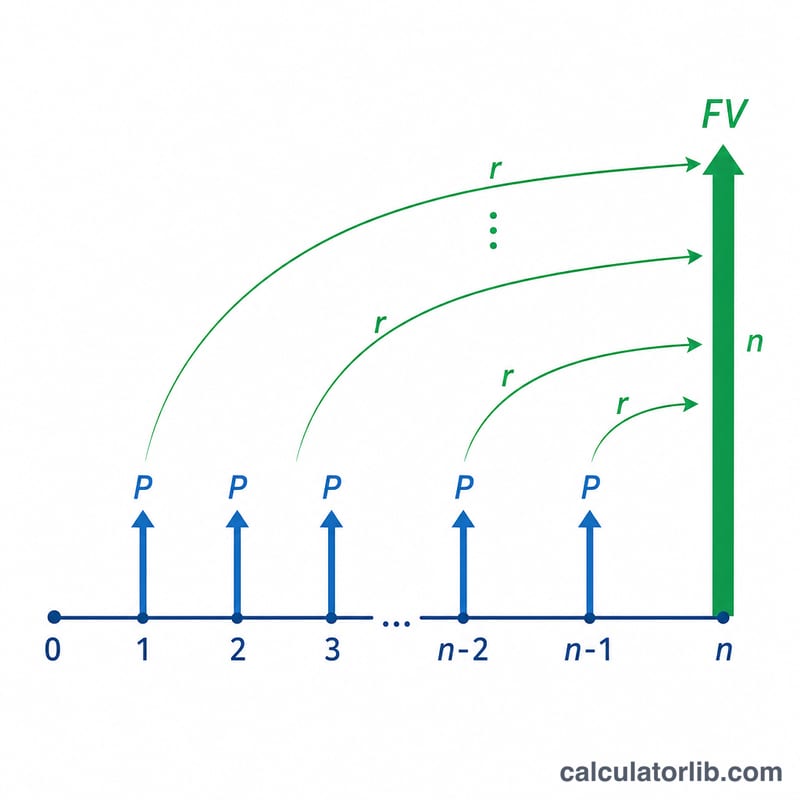
核心公式為 $$FV = P \times \frac{(1 + r)^{n} - 1}{r}$$ 其中 \(P\) 為每期投入金額、\(r\) 為每期報酬率(年報酬率除以每年期數)、\(n\) 為總期數(年數乘以投入頻率)。這就是標準的「普通年金未來價值」公式,假設每筆投入發生在每一期的期末。若報酬率為零,未來價值就單純等於 \(P \times n\)。
實際範例
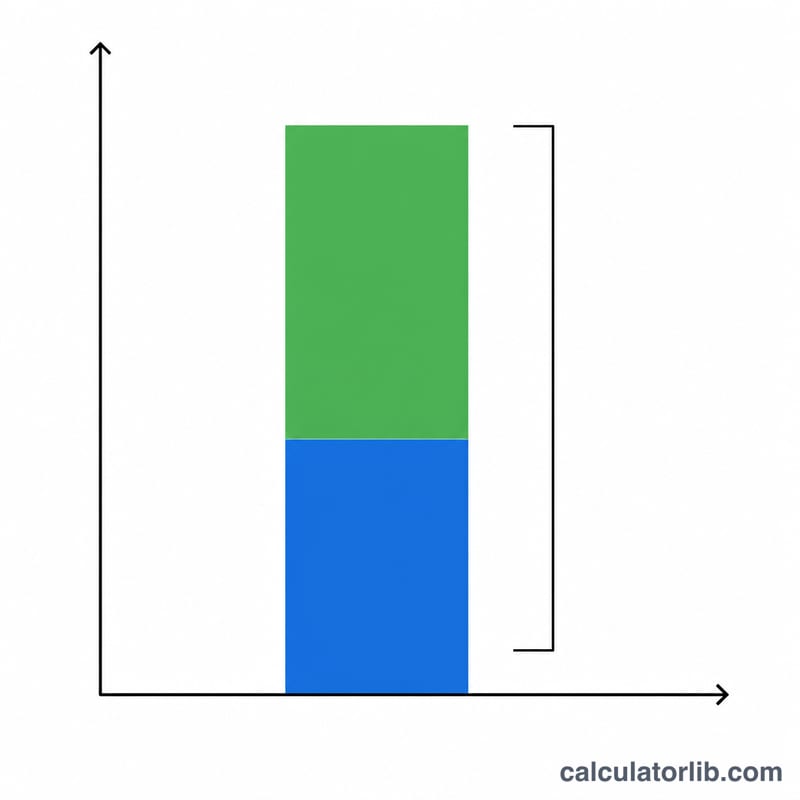
假設你每月投入 $500、連續投入 20 年,年報酬率為 7%。則每月報酬率 \(r = 0.07 / 12 \approx 0.0058333\),總期數 \(n = 20 \times 12 = 240\)。算出的未來價值約為 $260,463,其中 $120,000 為你實際投入的本金,約 $140,463 則來自投資成長。
情境比較:報酬率與期間如何改變結果
下表採用一般年金公式 \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\),並假設每月月底投入 $500(\(r\) = 年利率 ÷ 12,\(n\) = 年數 × 12)。所有數字皆為在固定假設報酬下的假設性示範,並非預測。這些數字未考慮費用、稅金與通貨膨脹,並已四捨五入至最接近的美元整數。
| 年報酬率 | 期間 | 累計投入金額 | 未來價值 | 增長(未來價值 − 投入金額) |
|---|---|---|---|---|
| 4% | 10 年 | $60,000 | $73,625 | $13,625 |
| 4% | 20 年 | $120,000 | $183,387 | $63,387 |
| 4% | 30 年 | $180,000 | $347,024 | $167,024 |
| 6% | 10 年 | $60,000 | $81,940 | $21,940 |
| 6% | 20 年 | $120,000 | $231,020 | $111,020 |
| 6% | 30 年 | $180,000 | $502,258 | $322,258 |
| 7% | 10 年 | $60,000 | $86,542 | $26,542 |
| 7% | 20 年 | $120,000 | $260,463 | $140,463 |
| 7% | 30 年 | $180,000 | $609,985 | $429,985 |
| 8% | 10 年 | $60,000 | $91,473 | $31,473 |
| 8% | 20 年 | $120,000 | $294,510 | $174,510 |
| 8% | 30 年 | $180,000 | $745,180 | $565,180 |
計算驗證(6%,20 年):\(r = 0.06/12 = 0.005\),\(n = 20 \times 12 = 240\),因此 \(FV = 500 \cdot \frac{(1.005)^{240} - 1}{0.005} = 500 \cdot \frac{3.310204 - 1}{0.005} \approx 500 \times 462.041 \approx\) $231,020。
複利效果:投入金額以直線方式增長(每多十年增加 $60,000),但增長速度會逐步加快。在 7% 的報酬下,十年後的增長約占最終餘額的 44%,二十年後約 54%,三十年後約 70%。延長期間通常比報酬率增加一個百分點對結果的影響更大。請記住,實際報酬逐年波動,因此這些數字僅為假設性示範。
解讀您的結果
此計算機會回傳一個名目、未扣除費用、未扣除稅金的預估值,其假設整個期間的報酬率固定不變,且每期投入皆於期末進行。這是數學上的示範,並非對任何變額年金實際收益的預測。
- 投入金額與增長:未來價值等於您已投入的金額(每期投入 × 期數)加上複利增長。將結果減去累計投入金額,即可看出餘額中有多少來自假設的投資增長。期間越長,此占比通常越大。
- 費用會降低淨報酬:變額年金通常會收取年度成本,包括死亡與費用(M&E)費、行政費、選擇性附加條款費用,以及底層子帳戶基金的費用比率。這些費用會從帳戶中扣除,因此淨報酬低於毛報酬率。若要獲得較實際的估計,請輸入「假設毛報酬減去每年總費用」後的利率。即使只相差一個百分點,經過數十年也會形成相當大的差距。
- 通貨膨脹:結果以名目美元計算。物價上漲會降低未來餘額的購買力,因此距離現在許多年的金額,以今日的購買力衡量會更少。與實質(經通膨調整)報酬相比,較能掌握此影響。
- 稅金(美國規則):在美國,稅負遞延年金中的收益在提領前不需課稅,而提領收益部分通常以一般所得課稅,而非按資本利得稅率計算。在 59½ 歲之前提領,還可能面臨額外的聯邦罰款。其他國家的規定各不相同。
- 報酬會波動:實際子帳戶報酬會上下起伏,因此真實餘額不會呈現平滑曲線。報酬的順序(報酬序列)也很重要:期間初期,或剛開始提領前的報酬表現不佳,可能使最終餘額與相同平均報酬以不同順序出現時截然不同。
以上僅為協助理解計算方式的一般資訊,並非財務、稅務或投資建議。
關鍵名詞解釋
- 變額年金
- 一種保險契約,您所繳的保費會投資於多種投資選項中,因此帳戶價值會隨市場表現上下波動。之後可轉換為定期給付收入,或予以提領。
- 累積期
- 在提領或開始領取收入給付之前,您持續投入且餘額逐步增長的期間。本計算機估算的是此階段結束時的數值。
- 子帳戶
- 變額年金內部的投資組合,類似共同基金,您可將資金分配至其中。其表現會決定契約的價值。
- 定期投入
- 每一期(例如每月或每季)支付的固定金額(\(C\))。
- 每期利率
- 每一期適用的利率:\(r = \text{年利率} / \text{每年期數}\)。例如,年利率 6% 按月計算,則 \(r = 0.005\)。
- 期數
- 總投入次數:\(n = \text{年數} \times \text{每年期數}\)。二十年按月投入,則 \(n = 240\)。
- 一般年金與期初年金
- 在一般年金中,付款於每期期末進行,這也是本文所用的公式。在期初年金中,付款於每期期初進行,因此每筆付款都多獲得一期的增長,未來價值會高出 \(1+r\) 倍。
- 死亡與費用(M&E)費
- 以帳戶價值的百分比計算的年度費用,用以補償保險公司提供的保險保障(例如身故給付)以及契約的行政管理成本。
- 解約費
- 若您在初始期間內提領超過允許金額或解除契約,所收取的費用。此費用通常逐年遞減,直至歸零。
- 稅負遞延
- 投資收益不會在每年產生時課稅;通常在提領款項時才需納稅。各國規定有所不同。
- 名目報酬與實質報酬
- 名目報酬是未經通膨調整前所宣告的百分比收益。實質報酬則扣除通貨膨脹(約略計算,或精確地以 \((1+\text{名目報酬})/(1+\text{通膨率}) - 1\) 計算),以顯示購買力的變化。
常見問題
試算出的金額有保證嗎?沒有。變額年金的報酬取決於市場表現,實際結果可能高於或低於此預估值。
這有把費用算進去嗎?沒有。變額年金通常會收取壽險成本、管理費與相關費用;若想更保守地評估,建議先從預期報酬率中扣除這些費用。
投入是在每期的期初還是期末?本計算器採用普通年金假設(期末投入)。如果改在期初投入,累積的成長會略多一些。