Qu'est-ce qu'un calculateur d'annuité variable ?
L'annuité variable (« variable annuity ») est un contrat d'investissement nord-américain à long terme et à imposition différée, dans lequel vous effectuez des versements réguliers dont la croissance dépend de la performance de supports d'investissement sous-jacents. Ce produit est surtout commercialisé aux États-Unis et au Canada ; en France, les équivalents les plus proches sont l'assurance-vie en unités de compte ou le PER, dont les règles fiscales diffèrent sensiblement. Ce calculateur estime la valeur future projetée de votre contrat à l'aide de la formule de la valeur future d'une annuité ordinaire, en partant d'un taux de rendement moyen constant. Comme les rendements d'une annuité variable fluctuent réellement avec les marchés, le montant obtenu ici constitue une projection lissée fondée sur un rendement annuel moyen hypothétique, et non une garantie.
Comment l'utiliser
Saisissez votre versement périodique (le montant investi à chaque période), le taux de rendement annuel moyen attendu en pourcentage, le nombre d'années pendant lesquelles vous comptez cotiser, ainsi que la fréquence de vos versements (mensuelle, trimestrielle ou annuelle). Le calculateur convertit le taux et la durée annuels en valeurs par période, puis capitalise chaque versement jusqu'à la fin de la durée.
La formule expliquée
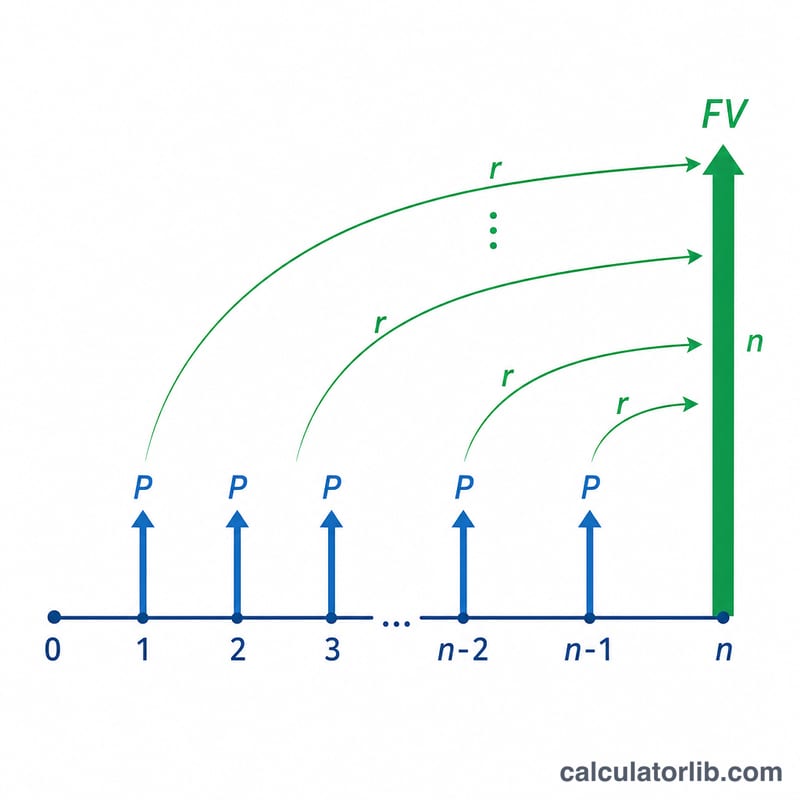
L'équation centrale est $$VF = P \cdot \frac{(1 + r)^{n} - 1}{r}$$ où \(P\) représente le versement périodique, \(r\) le taux de rendement par période (taux annuel divisé par le nombre de périodes par an) et \(n\) le nombre total de périodes (nombre d'années multiplié par la fréquence). Il s'agit de la formule classique de la valeur future d'une annuité ordinaire, qui suppose que les versements sont effectués en fin de période. Si le taux de rendement est nul, la valeur future se réduit simplement à \(P \times n\).
Exemple chiffré
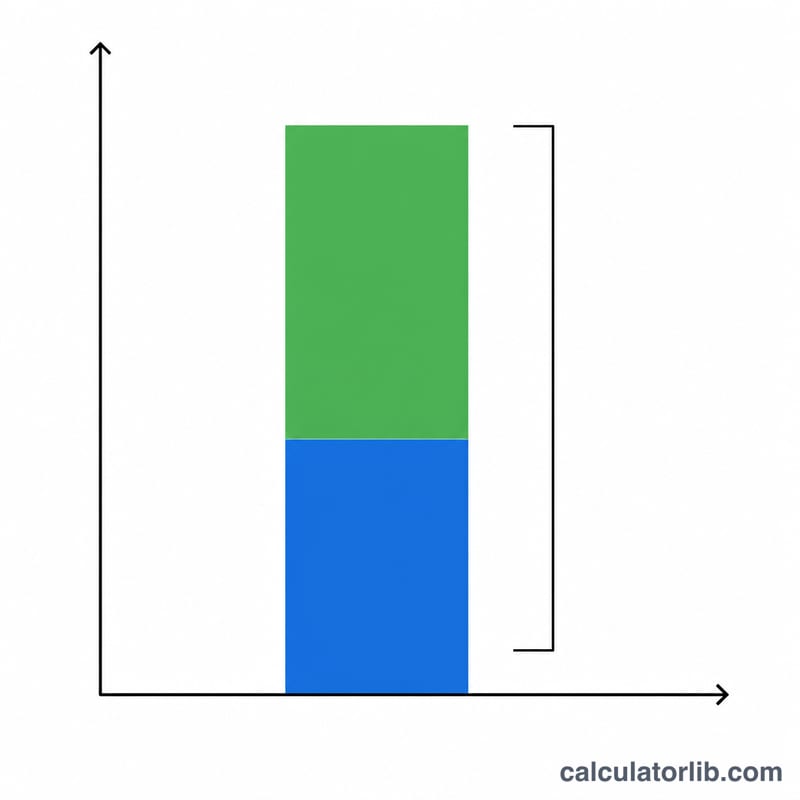
Supposons que vous versiez 500 $ par mois pendant 20 ans à un rendement annuel de 7 %. Le taux mensuel \(r = 0{,}07 / 12 \approx 0{,}0058333\), et le nombre de périodes \(n = 20 \times 12 = 240\). La valeur future s'élève alors à environ 260 463 $, dont 120 000 $ de versements et près de 140 463 $ de gains liés aux placements.
Foire aux questions
La valeur projetée est-elle garantie ? Non. Les rendements d'une annuité variable dépendent de la performance des marchés : les résultats réels seront donc supérieurs ou inférieurs à cette estimation.
Les frais sont-ils inclus ? Non. Les annuités variables comportent souvent des frais de mortalité, des frais administratifs et des frais de gestion ; déduisez-les de votre rendement attendu pour obtenir une estimation plus prudente.
Les versements sont-ils effectués en début ou en fin de période ? Ce calculateur retient l'hypothèse de l'annuité ordinaire (fin de période). Des versements effectués en début de période produiraient une croissance légèrement supérieure.
Comparaison de scénarios : comment le taux de rendement et la durée modifient le résultat
Le tableau ci-dessous utilise la formule de la rente ordinaire \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\) avec 500 $ versés à la fin de chaque mois (\(r\) = taux annuel ÷ 12, \(n\) = années × 12). Tous les chiffres sont des illustrations hypothétiques à rendement constant supposé, et non des prévisions. Ils ne tiennent pas compte des frais, des impôts ni de l'inflation, et sont arrondis au dollar le plus proche.
| Rendement annuel | Durée | Total versé | Valeur future | Croissance (valeur future − versements) |
|---|---|---|---|---|
| 4 % | 10 ans | 60 000 $ | 73 625 $ | 13 625 $ |
| 4 % | 20 ans | 120 000 $ | 183 387 $ | 63 387 $ |
| 4 % | 30 ans | 180 000 $ | 347 024 $ | 167 024 $ |
| 6 % | 10 ans | 60 000 $ | 81 940 $ | 21 940 $ |
| 6 % | 20 ans | 120 000 $ | 231 020 $ | 111 020 $ |
| 6 % | 30 ans | 180 000 $ | 502 258 $ | 322 258 $ |
| 7 % | 10 ans | 60 000 $ | 86 542 $ | 26 542 $ |
| 7 % | 20 ans | 120 000 $ | 260 463 $ | 140 463 $ |
| 7 % | 30 ans | 180 000 $ | 609 985 $ | 429 985 $ |
| 8 % | 10 ans | 60 000 $ | 91 473 $ | 31 473 $ |
| 8 % | 20 ans | 120 000 $ | 294 510 $ | 174 510 $ |
| 8 % | 30 ans | 180 000 $ | 745 180 $ | 565 180 $ |
Vérification détaillée (6 %, 20 ans) : \(r = 0{,}06/12 = 0{,}005\), \(n = 20 \times 12 = 240\), donc \(FV = 500 \cdot \frac{(1{,}005)^{240} - 1}{0{,}005} = 500 \cdot \frac{3{,}310204 - 1}{0{,}005} \approx 500 \times 462{,}041 \approx\) 231 020 $.
Effet des intérêts composés : les versements progressent en ligne droite (chaque décennie supplémentaire ajoute 60 000 $), mais la croissance s'accélère. À 7 %, la croissance représente environ 44 % du solde final après 10 ans, environ 54 % après 20 ans et environ 70 % après 30 ans. Allonger la durée modifie généralement le résultat davantage qu'une variation d'un point du taux. Gardez à l'esprit que les rendements réels varient d'une année à l'autre ; ces chiffres ne sont donc que des illustrations hypothétiques.
Interpréter votre résultat
Le calculateur fournit une projection nominale, avant frais et avant impôts, qui suppose un taux de rendement constant pendant toute la durée et des versements effectués à la fin de chaque période. Il s'agit d'une illustration mathématique, et non d'une prévision de ce que toute rente variable rapportera réellement.
- Versements et croissance : la valeur future correspond à la somme de ce que vous avez versé (versement × nombre de périodes) et de la croissance composée. Soustraire le total des versements du résultat montre la part du solde provenant de la croissance supposée des placements. Plus la durée est longue, plus cette part est importante.
- Les frais réduisent le rendement net : les rentes variables facturent généralement des coûts annuels, notamment une commission de mortalité et de frais (M&E), des frais d'administration, des frais de garanties optionnelles et les frais de gestion des fonds sous-jacents des sous-comptes. Ces montants sont prélevés sur le compte, de sorte que le rendement net est inférieur au taux brut. Pour obtenir une estimation plus réaliste, saisissez un taux correspondant au rendement brut supposé moins la totalité des frais annuels. Même un écart d'un point de pourcentage s'accumule et crée un écart important sur plusieurs décennies.
- Inflation : le résultat est exprimé en dollars nominaux. La hausse des prix réduit le pouvoir d'achat du solde futur ; un montant accessible dans de nombreuses années vaut donc moins en pouvoir d'achat d'aujourd'hui. Comparer avec un rendement réel (corrigé de l'inflation) donne une meilleure idée de cet effet.
- Impôts (règles des États-Unis) : aux États-Unis, les gains d'une rente à impôt différé ne sont pas imposés tant qu'ils ne sont pas retirés, et les retraits de la part correspondant aux gains sont généralement imposés comme un revenu ordinaire plutôt qu'au taux des gains en capital. Les retraits effectués avant l'âge de 59 ans et demi peuvent également donner lieu à une pénalité fédérale supplémentaire. D'autres pays appliquent des règles différentes.
- Les rendements fluctuent : les rendements réels des sous-comptes montent et descendent, de sorte que le solde réel ne suivra pas une courbe régulière. L'ordre des rendements (séquence des rendements) compte : de mauvais rendements en début de période, ou juste avant le début des retraits, peuvent produire un solde différent de celui obtenu avec le même rendement moyen survenant dans un autre ordre.
Ces informations générales visent à faciliter la compréhension du calcul ; il ne s'agit pas de conseils financiers, fiscaux ou en placement.
Termes clés expliqués
- Rente variable
- Contrat d'assurance dans lequel vos primes sont investies dans une sélection d'options de placement, de sorte que la valeur du compte varie à la hausse comme à la baisse selon la performance des marchés. Il peut ensuite être converti en versements de revenus ou retiré.
- Phase de capitalisation
- Période pendant laquelle vous versez des montants et le solde croît, avant le début des retraits ou des versements de revenus. Ce calculateur estime la fin de cette phase.
- Sous-comptes
- Les portefeuilles de placement à l'intérieur d'une rente variable, semblables à des fonds communs de placement, entre lesquels vous répartissez votre argent. Leur performance détermine la valeur du contrat.
- Versement périodique
- Le montant fixe (\(C\)) versé à chaque période, par exemple mensuellement ou trimestriellement.
- Taux périodique
- Le taux appliqué par période : \(r = \text{taux annuel} / \text{périodes par année}\). Par exemple, 6 % payés mensuellement donnent \(r = 0{,}005\).
- Nombre de périodes
- Nombre total de versements : \(n = \text{années} \times \text{périodes par année}\). Vingt ans de versements mensuels donnent \(n = 240\).
- Rente ordinaire ou rente échue
- Dans une rente ordinaire, les paiements sont effectués à la fin de chaque période, c'est la formule utilisée ici. Dans une rente échue, les paiements sont effectués au début de chaque période ; chacun rapporte donc une période de croissance supplémentaire et la valeur future est plus élevée d'un facteur \(1+r\).
- Frais de mortalité et de frais (M&E)
- Frais annuel, exprimé en pourcentage de la valeur du compte, qui rémunère l'assureur pour les garanties d'assurance (comme une prestation de décès) et les coûts d'administration du contrat.
- Frais de rachat
- Frais prélevés si vous retirez un montant supérieur à la somme autorisée ou si vous résiliez le contrat pendant une période initiale ; ils diminuent souvent chaque année jusqu'à atteindre zéro.
- Report d'impôt
- Les gains de placement ne sont pas imposés chaque année au fur et à mesure de leur constitution ; l'impôt est généralement dû au moment du retrait. Les règles varient selon le pays.
- Rendement nominal ou réel
- Le rendement nominal est le gain en pourcentage annoncé, avant ajustement pour l'inflation. Le rendement réel soustrait l'inflation (de façon approximative, ou exactement via \((1+\text{nominal})/(1+\text{inflation}) - 1\)) afin de montrer l'évolution du pouvoir d'achat.