什么是变额年金计算器?
变额年金(Variable Annuity)是美国市场中常见的一种长期、税收递延型投资合约:你定期缴入资金,账户价值会随所投资标的的表现而增长。本计算器采用"普通年金终值"公式,在假设平均收益率保持恒定的前提下,帮你估算年金账户的未来价值。需要注意的是,变额年金的实际收益会随市场涨跌波动,这里给出的只是基于假设平均年收益率的平滑预测,并非保证收益。请注意,中国大陆并无完全对应的"变额年金"产品,相关的投连险等产品在监管规则与税收待遇上与美国差异较大。
如何使用
请依次填入每期缴款金额(你每个周期投入的金额)、预期年化平均收益率(以百分比表示)、计划缴款的年数,以及缴款频率(按月、按季或按年)。计算器会先把年收益率和年限换算成每期对应的数值,再将每一笔缴款复利累积到期末。
公式详解
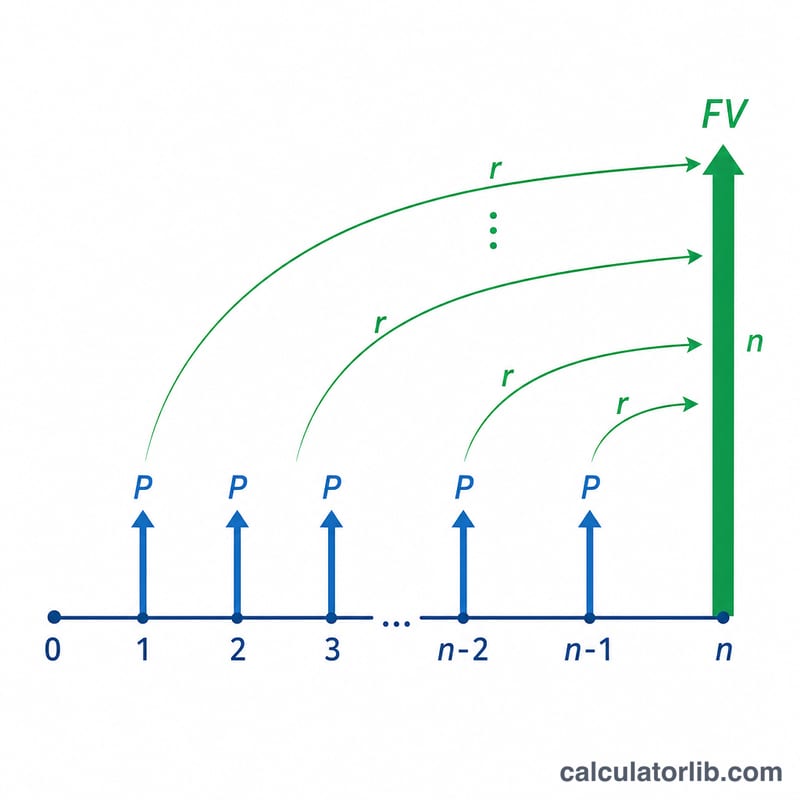
核心公式为
$$FV = P \cdot \frac{(1 + r)^{n} - 1}{r}$$其中 \(P\) 为每期缴款额,\(r\) 为每期收益率(年收益率除以每年的期数),\(n\) 为总期数(年数乘以每年缴款次数)。这就是标准的普通年金终值公式,前提是每期缴款发生在期末。如果收益率为零,则未来价值就等于 \(P \times n\)。
实例演算
假设你每月缴入 500 美元,连续缴款 20 年,年收益率为 7%。则月收益率
$$r = \frac{0.07}{12} \approx 0.0058333$$总期数
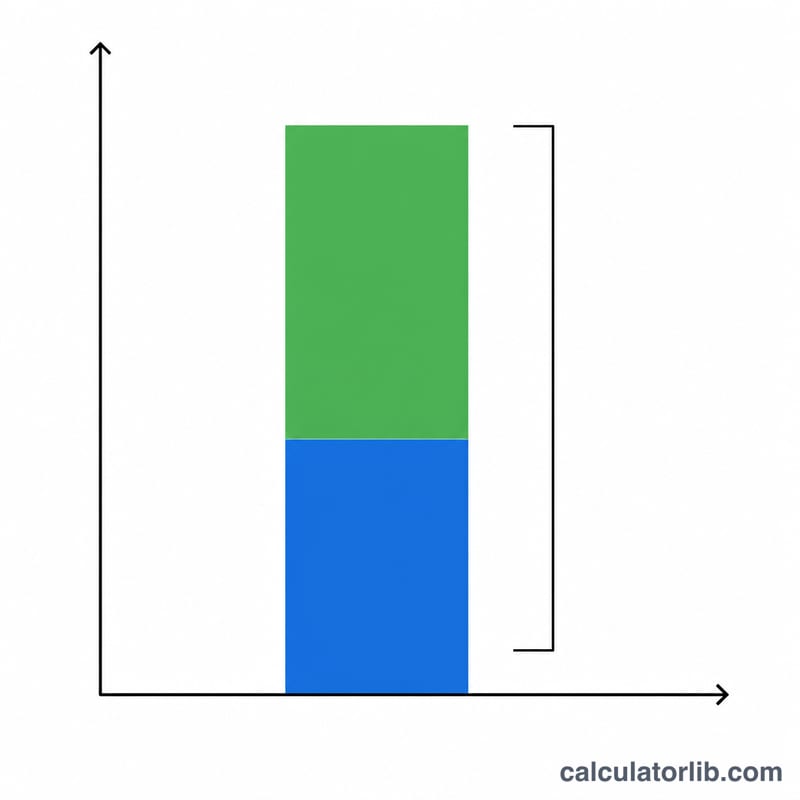
$$n = 20 \times 12 = 240$$计算得出的未来价值约为 260,463 美元,其中本金累计缴入 120,000 美元,投资增值约 140,463 美元。
情景对比:收益率与期限如何改变结果
下表使用普通年金公式 \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\),其中每月月末投入$500(\(r\) = 年利率 ÷ 12,\(n\) = 年数 × 12)。所有数字均为在固定假设收益率下的假设性示例,而非预测。它们未考虑费用、税收和通货膨胀,并四舍五入到最接近的美元。
| 年化收益率 | 期限 | 累计投入 | 终值 | 增值(终值 − 投入) |
|---|---|---|---|---|
| 4% | 10年 | $60,000 | $73,625 | $13,625 |
| 4% | 20年 | $120,000 | $183,387 | $63,387 |
| 4% | 30年 | $180,000 | $347,024 | $167,024 |
| 6% | 10年 | $60,000 | $81,940 | $21,940 |
| 6% | 20年 | $120,000 | $231,020 | $111,020 |
| 6% | 30年 | $180,000 | $502,258 | $322,258 |
| 7% | 10年 | $60,000 | $86,542 | $26,542 |
| 7% | 20年 | $120,000 | $260,463 | $140,463 |
| 7% | 30年 | $180,000 | $609,985 | $429,985 |
| 8% | 10年 | $60,000 | $91,473 | $31,473 |
| 8% | 20年 | $120,000 | $294,510 | $174,510 |
| 8% | 30年 | $180,000 | $745,180 | $565,180 |
计算示例(6%,20年): \(r = 0.06/12 = 0.005\),\(n = 20 \times 12 = 240\),因此 \(FV = 500 \cdot \frac{(1.005)^{240} - 1}{0.005} = 500 \cdot \frac{3.310204 - 1}{0.005} \approx 500 \times 462.041 \approx\) $231,020。
复利效应:投入金额呈线性增长(每多十年增加$60,000),但增长会逐步加速。在7%收益率下,10年后增值约占最终余额的44%,20年后约54%,30年后约70%。延长期限通常比收益率提高一个百分点对结果的影响更大。请记住,实际收益率每年都会波动,因此这些仅为假设性示例。
解读您的结果
计算器给出的是名义值、扣除费用前、税前的预测,它假设整个期限内收益率保持不变,且每个周期末进行投入。这是一个数学示例,并非对任何可变年金实际收益的预测。
- 投入与增值:终值等于您已投入的金额(投入 × 期数)加上复利增长。从结果中减去累计投入,即可看出余额中有多少来自假设的投资增值。期限越长,这一比例越大。
- 费用会降低净收益率:可变年金通常收取年度成本,包括死亡和费用(M&E)风险费、管理费、可选附加险费用,以及底层子账户基金的费用率。这些费用直接从账户中扣除,因此净收益率低于毛收益率。为获得更现实的估算,请输入假设毛收益率减去年度总费用后的收益率。即使只相差一个百分点,经过数十年也会累积成可观的差距。
- 通货膨胀:结果以名义美元计算。物价上涨会降低未来余额的购买力,因此距离现在越远的金额,按今日购买力计算价值越低。与实际(经通胀调整)收益率进行比较,可以更好地理解这一影响。
- 税收(美国规则):在美国,税收递延年金中的收益在提取前无需纳税;提取收益部分通常按普通所得税而非资本利得税率征税。在59½岁之前提取,还可能面临额外的联邦罚金。其他国家的规则有所不同。
- 收益波动:子账户的实际收益会起伏不定,因此实际余额不会呈平滑曲线。收益的顺序(收益序列)也很重要:在期限初期,或在开始提取前不久出现较差的收益,可能导致余额与同样平均收益但顺序不同时的结果不同。
本内容仅为帮助理解计算方式的一般性信息,不构成财务、税务或投资建议。
关键术语解释
- 可变年金
- 一种保险合同,您的保费会投资于多种投资选项,因此账户价值会随市场表现而升跌。之后可转换为收益支付,或予以提取。
- 积累阶段
- 在提取或开始收益支付之前,您持续投入且余额增长的时期。本计算器估算的是该阶段结束时的数值。
- 子账户
- 可变年金内部的投资组合,类似于共同基金,您可以在其间分配资金。其表现决定合同价值。
- 定期投入
- 每个周期(如每月或每季度)支付的固定金额(\(C\))。
- 周期利率
- 每个周期适用的利率:\(r = \text{年利率} / \text{每年周期数}\)。例如,6%按月计算时 \(r = 0.005\)。
- 期数
- 投入的总次数:\(n = \text{年数} \times \text{每年周期数}\)。二十年每月投入得出 \(n = 240\)。
- 普通年金与期初年金
- 在普通年金中,付款在每个周期末进行,这也是此处所用的公式。在期初年金中,付款在每个周期初进行,因此每笔款项多获得一个周期的增长,终值高出 \(1+r\) 倍。
- 死亡和费用(M&E)费用
- 一项按账户价值百分比计收的年度费用,用于补偿保险公司提供的保险保障(如身故保障)以及管理合同的成本。
- 退保费
- 若您在初始期间提取超过允许金额或注销合同,将收取的费用,通常每年递减直至归零。
- 税收递延
- 投资收益不会在产生时每年征税;税款一般在提取资金时缴纳。具体规定因国家而异。
- 名义收益率与实际收益率
- 名义收益率是未经通货膨胀调整的标称收益百分比。实际收益率会扣除通货膨胀(近似值,或精确按 \((1+\text{名义})/(1+\text{通胀}) - 1\) 计算),以反映购买力的变化。
常见问题
预测出的金额有保证吗?没有。变额年金的收益取决于市场表现,实际结果可能高于或低于这一估算值。
计算结果包含费用吗?不包含。变额年金通常会收取身故保障费、运营费和管理费等;为得到更稳健的估算,建议从预期收益率中扣除这些费用。
缴款是在每期期初还是期末?本计算器采用普通年金的假设(期末缴款)。若在期初缴款,资金增长会略多一些。