Что такое калькулятор переменного аннуитета?
Переменный аннуитет (variable annuity) — это долгосрочный инвестиционный договор с отсрочкой налога, распространённый прежде всего в США. Вы делаете регулярные взносы, а их стоимость растёт в зависимости от доходности выбранных инвестиционных фондов. Этот калькулятор оценивает прогнозную будущую стоимость аннуитета по формуле будущей стоимости обычного аннуитета при условии постоянной средней доходности. Поскольку реальная доходность переменного аннуитета колеблется вместе с рынком, итоговая цифра — это сглаженный прогноз исходя из предполагаемой средней годовой доходности, а не гарантированный результат. В России прямого аналога такого продукта нет — ближайшие по смыслу инструменты это накопительное и инвестиционное страхование жизни (НСЖ и ИСЖ), но правила и налогообложение у них другие.
Как пользоваться калькулятором
Укажите размер регулярного взноса (сумму, которую вы вкладываете в каждом периоде), ожидаемую среднюю годовую доходность в процентах, число лет, в течение которых планируете делать взносы, и периодичность платежей (ежемесячно, ежеквартально или раз в год). Калькулятор переведёт годовую ставку и срок в значения на один период, а затем нарастит каждый взнос к концу срока.
Разбор формулы
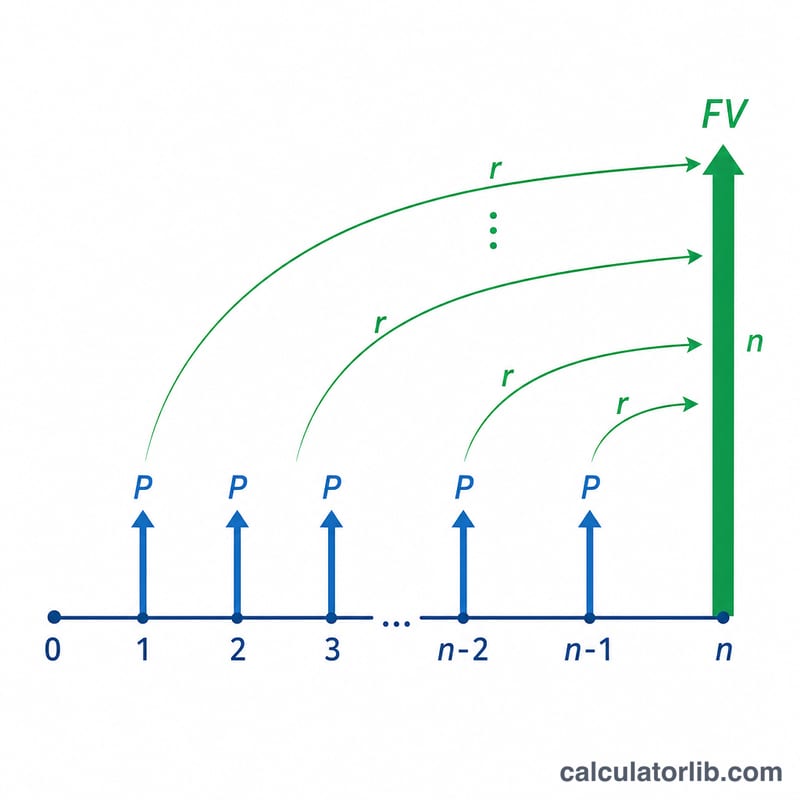
В основе расчёта лежит уравнение $$FV = P \cdot \frac{(1 + r)^{n} - 1}{r}$$ где \(P\) — размер периодического взноса, \(r\) — доходность за период (годовая ставка, делённая на число периодов в году), а \(n\) — общее количество периодов (число лет, умноженное на периодичность). Это стандартная формула будущей стоимости обычного аннуитета, в которой взносы вносятся в конце каждого периода. Если доходность равна нулю, будущая стоимость просто равна \(P \times n\).
Пример расчёта
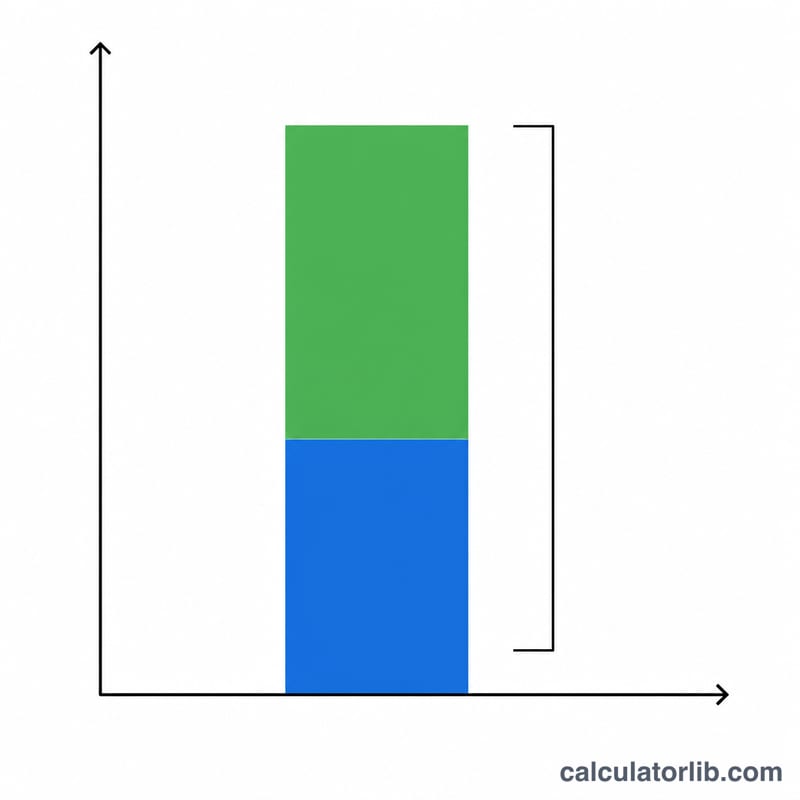
Предположим, вы вносите 500 $ ежемесячно в течение 20 лет при годовой доходности 7 %. Тогда месячная ставка \(r = 0{,}07 / 12 \approx 0{,}0058333\), а число периодов \(n = 20 \times 12 = 240\). Будущая стоимость составит примерно 260 463 $, из которых 120 000 $ — это ваши взносы, а около 140 463 $ — доход от инвестиций.
Частые вопросы
Гарантирована ли прогнозная сумма? Нет. Доходность переменного аннуитета зависит от поведения рынка, поэтому реальный результат может оказаться как выше, так и ниже этой оценки.
Учтены ли комиссии? Нет. У переменных аннуитетов часто есть страховые сборы (mortality and expense), а также плата за управление; вычтите их из ожидаемой доходности, чтобы получить более консервативную оценку.
Взносы делаются в начале или в конце периода? Калькулятор использует модель обычного аннуитета (взнос в конце периода). При взносах в начале периода итоговая сумма была бы немного больше.
Сравнение сценариев: как доходность и срок меняют результат
В таблице используется формула обычной аннуитетной ренты \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\) с 500 долларами, вносимыми в конце каждого месяца (\(r\) = годовая ставка ÷ 12, \(n\) = годы × 12). Все показатели являются гипотетическими иллюстрациями при постоянной предполагаемой доходности, а не прогнозами. Они не учитывают комиссии, налоги и инфляцию и округлены до ближайшего доллара.
| Годовая доходность | Срок | Всего внесено | Будущая стоимость | Прирост (будущая стоимость − взносы) |
|---|---|---|---|---|
| 4% | 10 лет | $60,000 | $73,625 | $13,625 |
| 4% | 20 лет | $120,000 | $183,387 | $63,387 |
| 4% | 30 лет | $180,000 | $347,024 | $167,024 |
| 6% | 10 лет | $60,000 | $81,940 | $21,940 |
| 6% | 20 лет | $120,000 | $231,020 | $111,020 |
| 6% | 30 лет | $180,000 | $502,258 | $322,258 |
| 7% | 10 лет | $60,000 | $86,542 | $26,542 |
| 7% | 20 лет | $120,000 | $260,463 | $140,463 |
| 7% | 30 лет | $180,000 | $609,985 | $429,985 |
| 8% | 10 лет | $60,000 | $91,473 | $31,473 |
| 8% | 20 лет | $120,000 | $294,510 | $174,510 |
| 8% | 30 лет | $180,000 | $745,180 | $565,180 |
Проверка расчета (6%, 20 лет): \(r = 0.06/12 = 0.005\), \(n = 20 \times 12 = 240\), поэтому \(FV = 500 \cdot \frac{(1.005)^{240} - 1}{0.005} = 500 \cdot \frac{3.310204 - 1}{0.005} \approx 500 \times 462.041 \approx\) $231,020.
Эффект сложных процентов: взносы растут линейно (каждое дополнительное десятилетие добавляет $60,000), но рост ускоряется. При 7% прирост составляет около 44% итогового баланса через 10 лет, около 54% через 20 лет и около 70% через 30 лет. Увеличение срока обычно влияет на результат сильнее, чем изменение ставки на один процентный пункт. Помните, что реальная доходность меняется из года в год, поэтому эти значения являются лишь гипотетическими иллюстрациями.
Интерпретация результата
Калькулятор выдает номинальный прогноз до вычета комиссий и налогов, который предполагает одну постоянную ставку доходности на весь срок и взносы в конце каждого периода. Это математическая иллюстрация, а не прогноз того, что фактически принесет какая-либо переменная аннуитетная рента.
- Взносы и прирост: будущая стоимость — это сумма внесенных средств (взнос × количество периодов) плюс начисленные сложные проценты. Вычитание общей суммы взносов из результата показывает, какая часть баланса получена за счет предполагаемого инвестиционного дохода. Чем длиннее срок, тем больше эта доля.
- Комиссии снижают чистую доходность: переменные аннуитетные ренты обычно взимают ежегодные расходы, включая плату за риск смертности и расходы (M&E), административные комиссии, плату за дополнительные опции (райдеры) и расходы фондов, входящих в состав субсчетов. Они вычитаются со счета, поэтому чистая доходность ниже валовой ставки. Чтобы получить более реалистичную оценку, введите ставку, равную предполагаемой валовой доходности за вычетом всех годовых комиссий. Даже разница в один процентный пункт за десятилетия превращается в существенный разрыв.
- Инфляция: результат выражен в номинальных долларах. Рост цен уменьшает то, что может купить будущий баланс, поэтому сумма, до которой еще много лет, будет стоить меньше с точки зрения сегодняшней покупательной способности. Сравнение с реальной доходностью (скорректированной на инфляцию) дает лучшее представление об этом.
- Налоги (правила США): в США доход по налогово-отложенной ренте не облагается налогом до момента снятия средств, а снятие части, соответствующей доходу, как правило, облагается налогом как обычный доход, а не по ставкам налога на прирост капитала. Снятие средств до достижения возраста 59½ лет может также повлечь дополнительный федеральный штраф. В других странах действуют иные правила.
- Доходность колеблется: фактическая доходность субсчетов растет и падает, поэтому реальный баланс не будет следовать плавной кривой. Важен порядок доходностей (последовательность доходностей): низкая доходность в начале срока или непосредственно перед началом выплат может привести к иному балансу, чем та же средняя доходность, пришедшая в другом порядке.
Это общая информация для понимания расчета, а не финансовая, налоговая или инвестиционная консультация.
Основные термины
- Переменная аннуитетная рента
- Страховой договор, по которому ваши взносы инвестируются в набор инвестиционных опций, поэтому стоимость счета растет и падает вместе с рыночными результатами. Позже ее можно преобразовать в пенсионные выплаты или снять средства.
- Фаза накопления
- Период, в течение которого вы вносите средства и баланс растет, до начала снятия средств или выплат дохода. Этот калькулятор оценивает конец данной фазы.
- Субсчета
- Инвестиционные портфели внутри переменной аннуитетной ренты, похожие на паевые инвестиционные фонды, между которыми вы распределяете свои деньги. Их результаты определяют стоимость договора.
- Периодический взнос
- Фиксированная сумма (\(C\)), которая вносится в каждом периоде, например ежемесячно или ежеквартально.
- Периодическая ставка
- Ставка, применяемая за период: \(r = \text{годовая ставка} / \text{периодов в году}\). Например, 6% при ежемесячной выплате дают \(r = 0.005\).
- Количество периодов
- Общее число внесенных взносов: \(n = \text{годы} \times \text{периодов в году}\). Двадцать лет ежемесячных взносов дают \(n = 240\).
- Обычная рента и авансовая рента
- В обычной ренте платежи производятся в конце каждого периода; именно эта формула используется здесь. В авансовой ренте платежи производятся в начале каждого периода, поэтому каждый из них получает дополнительный период начисления, и будущая стоимость выше в \(1+r\) раз.
- Комиссия за риск смертности и расходы (M&E)
- Годовой сбор, выраженный в процентах от стоимости счета, который компенсирует страховщику страховые гарантии (например, выплату при смерти) и расходы на администрирование договора.
- Штраф за досрочное изъятие
- Комиссия, взимаемая, если вы снимаете больше разрешенной суммы или расторгаете договор в течение начального периода; часто она уменьшается каждый год, пока не достигнет нуля.
- Налоговое отложение
- Инвестиционный доход не облагается налогом ежегодно по мере начисления; налог, как правило, подлежит уплате при снятии средств. Правила различаются по странам.
- Номинальная и реальная доходность
- Номинальная доходность — это заявленный процентный прирост до корректировки на инфляцию. Реальная доходность вычитает инфляцию (приблизительно или точно по формуле \((1+\text{номинальная})/(1+\text{инфляция}) - 1\)), показывая изменение покупательной способности.