Что такое аннуитет пренумерандо?
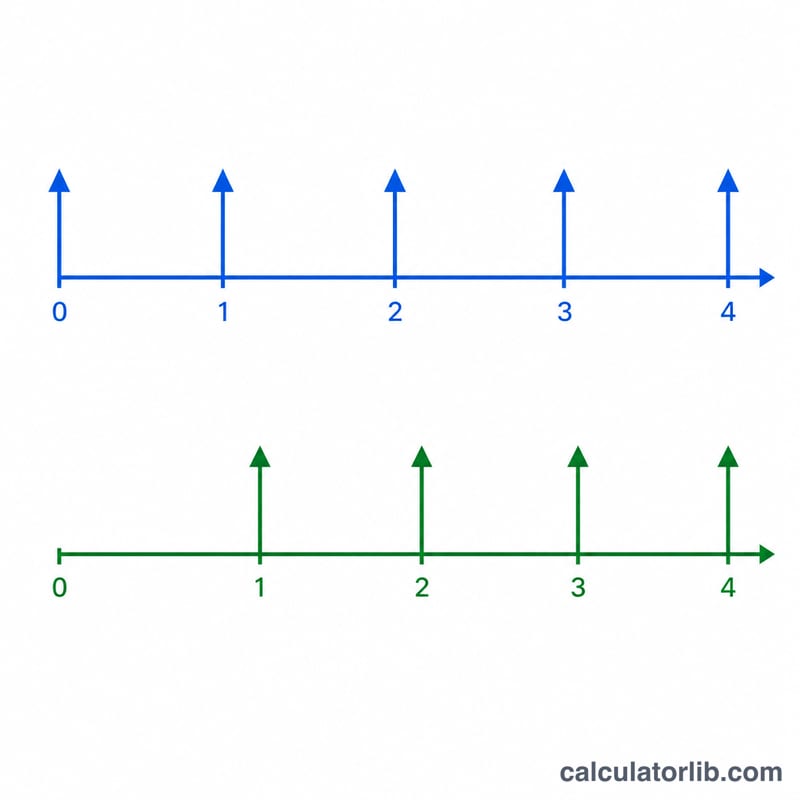
Аннуитет пренумерандо — это серия одинаковых платежей, которые вносятся в начале каждого периода, а не в конце. Именно так устроены арендная плата, лизинговые взносы и многие страховые премии. Поскольку каждый платёж поступает на один период раньше, чем при обычном аннуитете (постнумерандо), на него «набегает» дополнительный период начисления процентов (или, наоборот, он дисконтируется на один период меньше). Этот калькулятор сразу считает и будущую стоимость (FV), и текущую стоимость (PV) аннуитета пренумерандо. Инструмент универсален: он подходит для любой валюты и любой периодичности начисления процентов — главное, чтобы ставка и число периодов были привязаны к одному и тому же шагу времени.
Как пользоваться калькулятором
Введите размер платежа за один период (PMT), процентную ставку за период и общее число периодов (n). Если платежи ежемесячные, а годовая ставка составляет 6%, используйте 0,5% в месяц и количество месяцев. В ответ калькулятор покажет будущую стоимость, текущую стоимость, сумму всех ваших взносов и заработанные проценты.
Разбираем формулу
Формулы для аннуитета пренумерандо — это те же формулы обычного аннуитета, только умноженные на дополнительный множитель (1 + r), который и учитывает, что платёж приходит на период раньше:
$$FV = \text{PMT} \cdot \frac{(1+r)^{\text{n}}-1}{r} \cdot (1+r)$$
$$PV = \text{PMT} \cdot \frac{1-(1+r)^{-\text{n}}}{r} \cdot (1+r)$$
Здесь \(r\) — ставка за период (годовая ставка ÷ число периодов в году), а \(n\) — общее количество платежей.
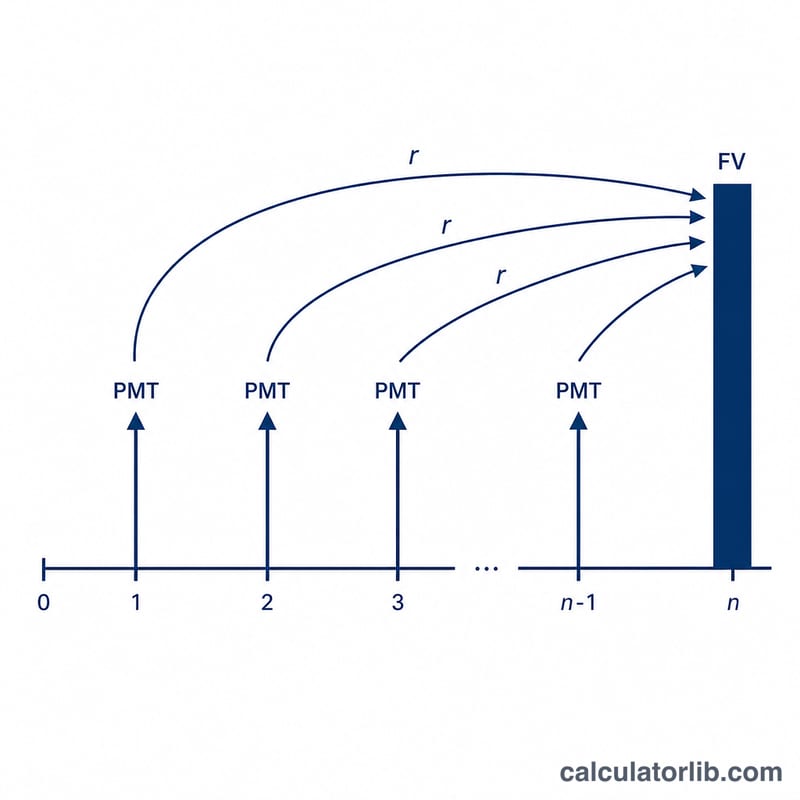
Пример расчёта
Допустим, вы кладёте по 1000 $ в начале каждого года в течение 10 лет под 5% годовых. При \(r = 0{,}05\) и \(n = 10\): $$FV = 1000 \times \frac{1{,}05^{10} - 1}{0{,}05} \times 1{,}05 \approx 13\,206{,}79\ \$$$ Сумма ваших взносов составит 10 000 $, а значит, заработанные проценты — около 3 206,79 $. Текущая стоимость того же потока платежей равна примерно 8 107,82 $.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Чем аннуитет пренумерандо отличается от обычного (постнумерандо)? Платежи поступают в начале каждого периода, а не в конце, поэтому на каждый из них начисляется лишний период процентов — и FV, и PV получаются больше в \((1 + r)\) раз.
Какую ставку вводить? Указывайте ставку за один период. Для ежемесячных платежей при годовой ставке 12% введите 1 (то есть 1% в месяц), а в числе периодов укажите количество месяцев.
Что будет при ставке 0%? Тогда и FV, и PV просто равны \(\text{PMT} \times n\), потому что нет ни роста, ни дисконтирования.