Что такое Coast FIRE?
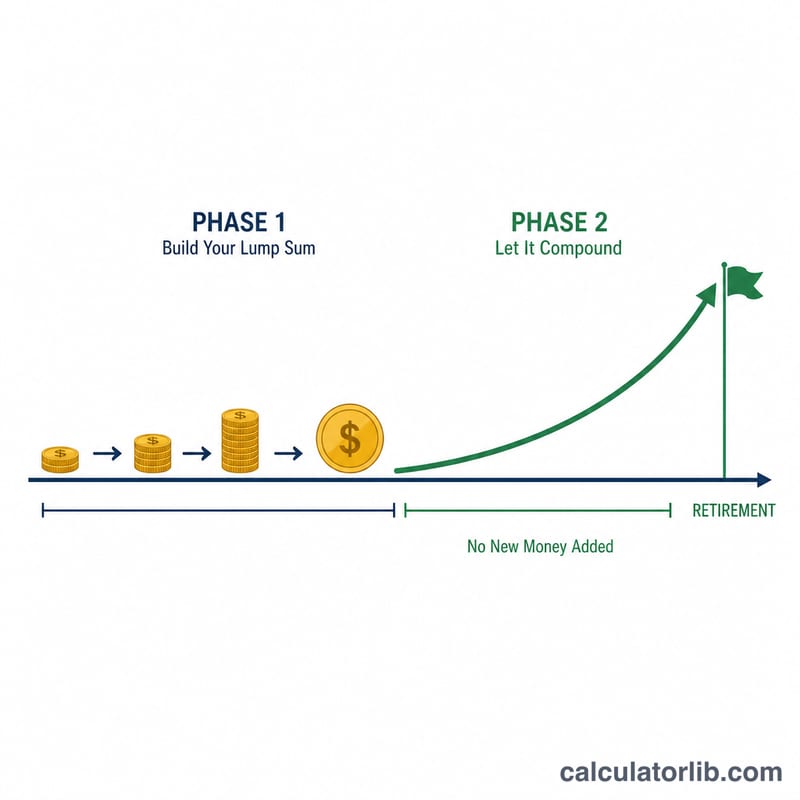
Coast FIRE — это момент, когда у вас уже накоплено достаточно инвестиций, чтобы даже без единого нового вложения один лишь сложный процент довёл портфель до полной пенсионной цели к тому времени, когда вы перестанете работать. Достигнув своего числа Coast FIRE, можно «плыть по течению»: покрывать только текущие расходы, а накопленный капитал пусть растёт сам по себе. Это популярная промежуточная ступень в более широком движении FIRE (Financial Independence, Retire Early — «финансовая независимость и ранний выход на пенсию»).
Как пользоваться калькулятором
Укажите свой текущий возраст, планируемый возраст выхода на пенсию, ожидаемые годовые расходы на пенсии, безопасную ставку изъятия (общепринятый ориентир — 4%) и реальную (с поправкой на инфляцию) годовую доходность. По желанию добавьте уже вложенные сбережения, чтобы увидеть свой прогресс. Калькулятор покажет, какую сумму нужно вложить сегодня, чтобы «доплыть» до цели без дальнейших накоплений.
Как работает формула
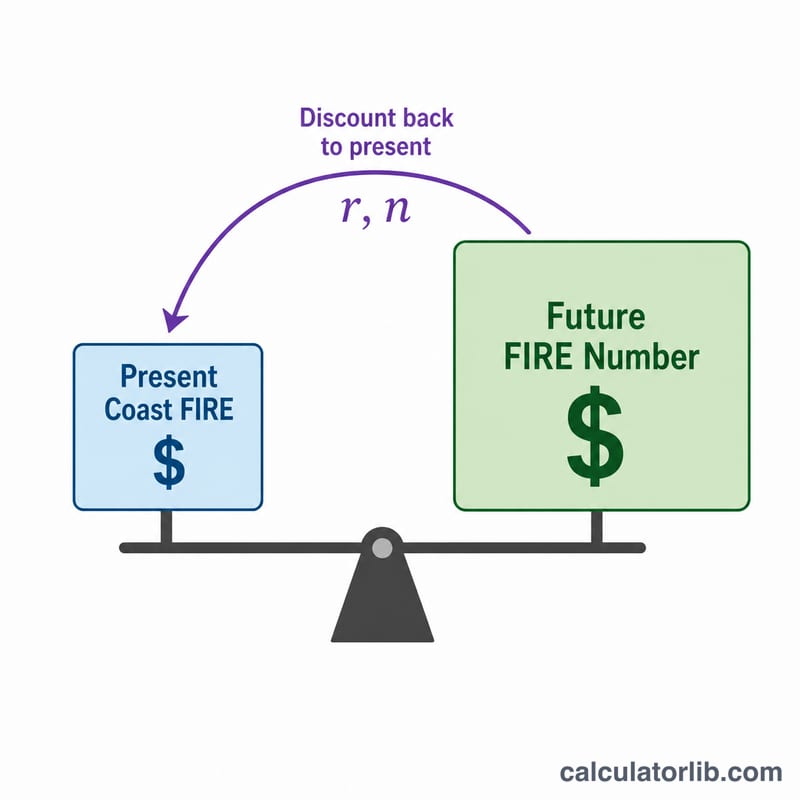
Сначала находим полное число FIRE = Годовые расходы ÷ Безопасная ставка изъятия. Затем приводим его к сегодняшнему дню с учётом реальной доходности:
$$\text{Coast FIRE} = \frac{F}{(1+r)^{n}}$$где \(r\) — реальная годовая доходность в виде десятичной дроби, а \(n\) — число лет до выхода на пенсию. Использование реальной доходности означает, что и расходы, и цель выражены в сегодняшних деньгах.
Разбор примера
Допустим, вам 30 лет, на пенсию планируете в 65 (\(n = 35\) лет), нужно 40 000 $ в год, ставка изъятия 4%, ожидаемая реальная доходность 5%. Число FIRE:
$$40\,000 \div 0{,}04 = 1\,000\,000\ \$$$Coast FIRE:
$$1\,000\,000 \div (1{,}05)^{35} = 1\,000\,000 \div 5{,}516 \approx 181\,290\ \$$$Вложите эту сумму один раз и больше никогда не откладывайте — к 65 годам вы всё равно дойдёте до 1 млн долларов.
Частые вопросы
Какую доходность брать — реальную или номинальную? Берите реальную (с поправкой на инфляцию), обычно 4–7%, тогда расходы останутся в сегодняшних деньгах.
Какую ставку изъятия выбрать? Классический ориентир из «Trinity Study» — 4%; осторожные планировщики используют 3,5% или 3%.
Учтена ли здесь пенсия от государства или работодателя? Нет — расчёт исходит из того, что все расходы покрывает ваш портфель. Если хотите учесть гарантированный доход (например, государственную пенсию), сначала вычтите его из годовых расходов. Обратите внимание: пример приведён в долларах и опирается на американский подход FIRE, но сама формула универсальна — подставьте свою валюту и местные правила.
Число Coast FIRE в разных сценариях
В таблице годовые расходы зафиксированы на уровне $40,000, а безопасная ставка изъятия составляет 4%, поэтому число FIRE \(F = \frac{40{,}000}{0.04} = \$1{,}000{,}000\) во всех строках. Возраст выхода на пенсию — 65 лет. Каждая сумма Coast FIRE рассчитывается как \(F/(1+r)^n\), где \(n = 65 - \text{текущий возраст}\), а \(r\) — реальная доходность (скорректированная на инфляцию). Суммы округлены до ближайшего доллара и выражены в ценах сегодняшнего дня.
| Текущий возраст | Годы (n) | Число FIRE | Coast FIRE при 4% реальной доходности | Coast FIRE при 5% реальной доходности | Coast FIRE при 7% реальной доходности |
|---|---|---|---|---|---|
| 25 | 40 | $1,000,000 | $208,289 | $142,046 | $66,780 |
| 30 | 35 | $1,000,000 | $253,415 | $181,290 | $93,663 |
| 35 | 30 | $1,000,000 | $308,319 | $231,377 | $131,367 |
| 40 | 25 | $1,000,000 | $375,117 | $295,303 | $184,249 |
| 45 | 20 | $1,000,000 | $456,387 | $376,889 | $258,419 |
Проверка для возраста 30 лет при 5%: \(n = 65 - 30 = 35\), поэтому \(\frac{1{,}000{,}000}{1.05^{35}} = \frac{1{,}000{,}000}{5.516015} \approx \$181{,}290\).
Влияние более низкой ставки изъятия
Более низкая ставка изъятия увеличивает число FIRE, и число Coast FIRE растёт в той же пропорции. В примере ниже используются возраст 30 лет, выход на пенсию в 65 лет и реальная доходность 5%:
| Ставка изъятия | Число FIRE | Coast FIRE (возраст 30 лет, 5% реальной доходности) |
|---|---|---|
| 4% | $1,000,000 | $181,290 |
| 3.5% | $1,142,857 | $207,189 |
| 3% | $1,333,333 | $241,720 |
Выделяются два закономерности: начало накоплений на 5 лет позже существенно увеличивает требуемую сумму, а каждый дополнительный процентный пункт реальной доходности заметно её снижает, поскольку сложный процент работает на протяжении десятилетий.
Как интерпретировать результат Coast FIRE
Число Coast FIRE — это размер портфеля сегодня, который при отсутствии дальнейших взносов вырастет до вашего числа FIRE к выбранному возрасту выхода на пенсию при заданной реальной доходности. Прогресс измеряется как \(\text{прогресс} = \frac{\text{текущие сбережения}}{\text{число Coast FIRE}} \times 100\%\).
- Сбережения ниже числа Coast FIRE (прогресс менее 100%): при заданной доходности один только портфель к выходу на пенсию вырастет до суммы меньше числа FIRE. Разница и есть недостаток относительно цели.
- Сбережения равны числу Coast FIRE (100%): по прогнозу портфель достигнет числа FIRE к выходу на пенсию только за счёт роста.
- Сбережения выше числа Coast FIRE (более 100%): по прогнозу при тех же допущениях портфель достигнет числа FIRE до выхода на пенсию или превысит его к этому возрасту.
Что показывает это число и чего оно не показывает
- Цены сегодняшнего дня: поскольку формула использует реальную доходность (номинальная доходность минус инфляция), и число Coast FIRE, и число FIRE выражены в покупательной способности сегодняшнего дня. Это не будущие номинальные суммы.
- Только портфель: показатель описывает инвестиционный портфель, необходимый для выхода на пенсию. Он не покрывает расходы на жизнь между настоящим моментом и пенсией.
- Исключённые статьи: расчёт не учитывает государственные пенсии и пособия, например Social Security (система социального обеспечения США), частные пенсии, подоходный налог и расходы на здравоохранение. Любой из этих факторов может увеличить или уменьшить реально необходимую сумму.
- Доходность не гарантирована: фактическая доходность меняется из года в год и может сильно отличаться от постоянного предполагаемого значения. Порядок получения доходности также имеет значение. Постоянная реальная доходность — это упрощение.
- Правило 4%: оно основано на исследовании Trinity (анализ 1998 года, проведённый тремя профессорами Университета Тринити) исторической доходности акций и облигаций США за скользящие 30-летние периоды выплат. Выход на пенсию в гораздо более молодом возрасте может продлиться дольше 30 лет, а результаты по истории США могут не применяться к другим рынкам.
Это общая образовательная информация о принципе расчёта, а не финансовая рекомендация.
Глоссарий Coast FIRE
- Число FIRE
- Размер портфеля, необходимый для покрытия расходов на пенсии за счёт изъятий, рассчитывается как годовые расходы, делённые на ставку изъятия. При $40,000 и 4% оно составляет $1,000,000.
- Число Coast FIRE
- Сумма, инвестированная сегодня, которая вырастет до числа FIRE к выходу на пенсию только за счёт сложного роста, без дальнейших взносов: \(F/(1+r)^n\).
- Безопасная ставка изъятия (SWR)
- Процент от первоначального портфеля, изымаемый в первый год пенсии; последующие изъятия корректируются на инфляцию. 4% — распространённый ориентир; более низкие ставки считаются более консервативными.
- Реальная и номинальная доходность
- Номинальная доходность — это прирост инвестиций до учёта инфляции. Реальная доходность — прирост после вычета инфляции, примерно номинальная доходность минус инфляция; она отражает изменение покупательной способности. Калькулятор использует реальную доходность, чтобы результаты были в ценах сегодняшнего дня.
- Исследование Trinity
- Исследование 1998 года, проведённое профессорами Университета Тринити, которое изучало устойчивые ставки изъятия из портфелей акций и облигаций за исторические периоды в США, обычно 30 лет. От него происходит правило 4%.
- Barista FIRE
- Подход, при котором работа на неполную ставку или менее стрессовая работа покрывает часть расходов на жизнь (и часто такие льготы, как медицинская страховка), а портфель продолжает расти или используется лишь частично.
- Lean FIRE
- Финансовая независимость при низком уровне годовых расходов, а значит и меньшем числе FIRE.
- Fat FIRE
- Финансовая независимость при высоком уровне годовых расходов, а значит и большем числе FIRE.
- Сложный рост
- Рост, при котором доход добавляется к балансу и сам приносит доход, поэтому баланс умножается на \((1+r)\) каждый год.
- F
- Число FIRE: годовые расходы, делённые на (SWR ÷ 100).
- r
- Реальная годовая доходность в виде десятичной дроби: реальная доходность в % ÷ 100 (например, 5% становится 0,05).
- n
- Количество лет роста: возраст выхода на пенсию минус текущий возраст.