什麼是 Coast FIRE?
Coast FIRE 指的是:當你已經投入足夠的資金後,即使從此一毛錢都不再投入,光靠複利成長就能在你退休時把資產推升到完整的退休目標。一旦達到自己的 Coast FIRE 數字,你就可以開始「滑行(coast)」——只需賺取足以支應當下生活開銷的收入,而原有的投資則動也不動地持續增值。它是源自歐美 FIRE(Financial Independence, Retire Early,財務自由、提早退休)運動中相當受歡迎的里程碑,FIRE 一詞在台灣理財圈也常被沿用。
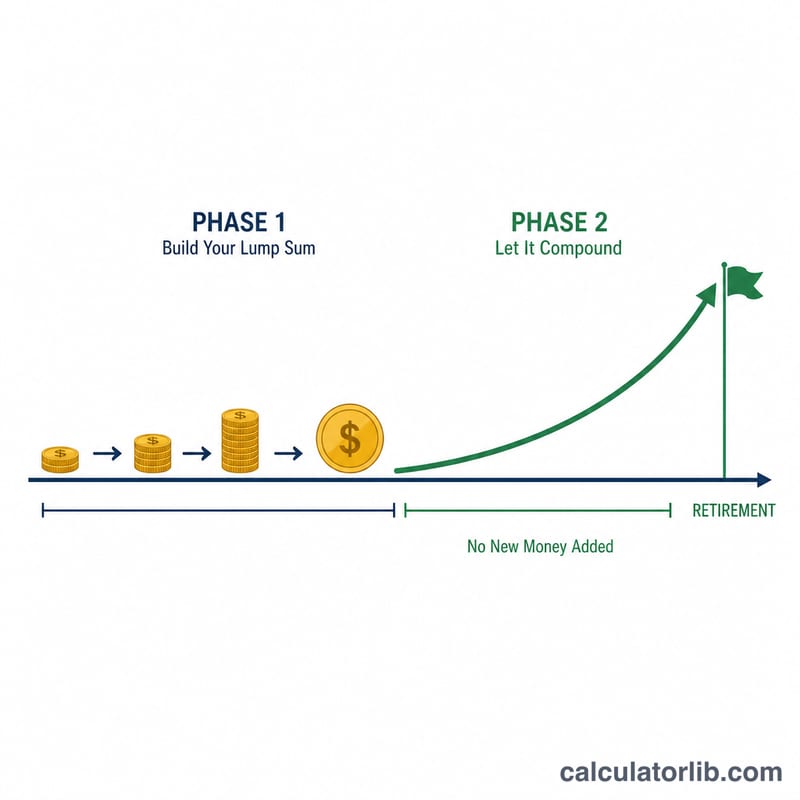
如何使用這個計算機
請輸入你目前的年齡、預計退休年齡、退休後預估的年度支出、安全提領率(4% 是最常被引用的經驗法則),以及實質(已扣除通膨)年化報酬率。你也可以填入目前已投資的存款,以查看自己的進度。計算機會回傳你今天需要投入的單筆金額,讓你能一路「滑行」到目標。
公式說明
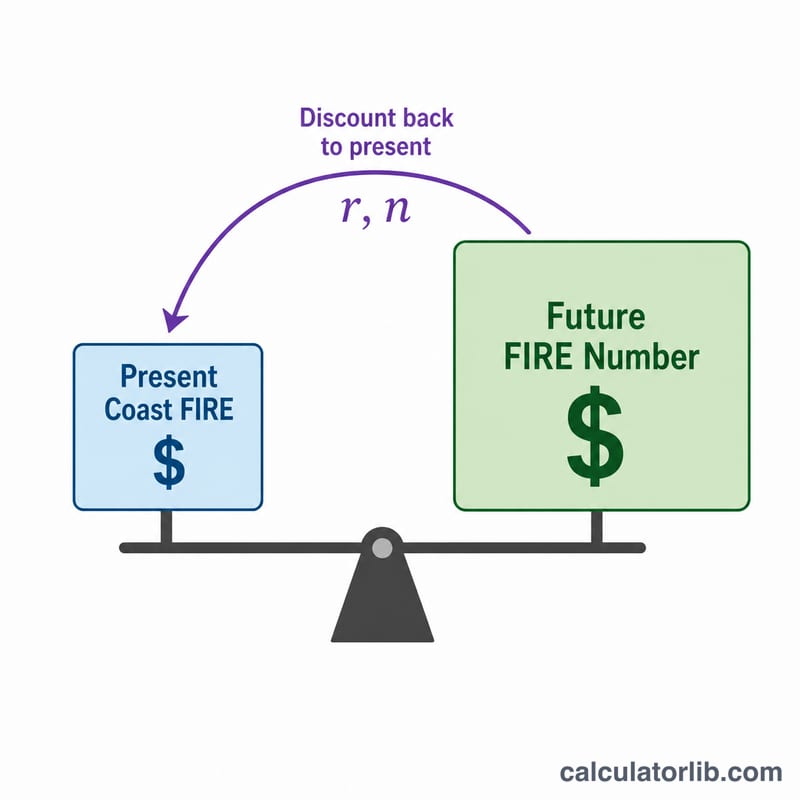
首先算出完整的 FIRE 數字=年度支出 ÷ 安全提領率。接著用實質報酬率把它折現回今天:
$$\text{Coast FIRE} = \frac{F}{(1+r)^{n}}$$其中 \(r\) 是以小數表示的實質年化報酬率,\(n\) 則是距離退休的年數。使用實質報酬率代表你的支出與目標都是以「今天的幣值」來表示。
實例試算
假設你今年 30 歲、預計 65 歲退休(n=35 年),退休後每年需要 $40,000,採用 4% 提領率,並預期 5% 的實質報酬率。FIRE 數字 = \(40{,}000 \div 0.04 = \$1{,}000{,}000\)。Coast FIRE =
$$1{,}000{,}000 \div (1.05)^{35} = 1{,}000{,}000 \div 5.516 \approx \$181{,}290$$只要一次投入這筆金額、之後完全不再儲蓄,你到 65 歲時仍能達到 100 萬美元的目標。
不同情境下的 Coast FIRE 金額
此表將每年支出固定為 $40,000,安全提領率為 4%,因此每列的 FIRE 金額皆為 \(F = \frac{40{,}000}{0.04} = \$1{,}000{,}000\)。退休年齡為 65 歲。每個 Coast FIRE 金額為 \(F/(1+r)^n\),其中 \(n = 65 - \text{目前年齡}\),\(r\) 為實質(扣除通膨後)報酬率。金額四捨五入至最接近的美元,並以今日幣值表示。
| 目前年齡 | 年數 (n) | FIRE 金額 | 4% 實質報酬下的 Coast FIRE | 5% 實質報酬下的 Coast FIRE | 7% 實質報酬下的 Coast FIRE |
|---|---|---|---|---|---|
| 25 | 40 | $1,000,000 | $208,289 | $142,046 | $66,780 |
| 30 | 35 | $1,000,000 | $253,415 | $181,290 | $93,663 |
| 35 | 30 | $1,000,000 | $308,319 | $231,377 | $131,367 |
| 40 | 25 | $1,000,000 | $375,117 | $295,303 | $184,249 |
| 45 | 20 | $1,000,000 | $456,387 | $376,889 | $258,419 |
5% 下 30 歲的計算核對:\(n = 65 - 30 = 35\),因此 \(\frac{1{,}000{,}000}{1.05^{35}} = \frac{1{,}000{,}000}{5.516015} \approx \$181{,}290\)。
提領率較低的影響
較低的提領率會提高 FIRE 金額,而 Coast FIRE 金額也會以相同比例上升。以下範例使用 30 歲、65 歲退休及 5% 實質報酬率:
| 提領率 | FIRE 金額 | Coast FIRE(30 歲,5% 實質報酬) |
|---|---|---|
| 4% | $1,000,000 | $181,290 |
| 3.5% | $1,142,857 | $207,189 |
| 3% | $1,333,333 | $241,720 |
兩個規律很明顯:晚 5 年開始,所需金額會大幅增加;而每多一個百分點的實質報酬,都會大幅降低所需金額,因為複利效果需要累積數十年。
解讀你的 Coast FIRE 結果
Coast FIRE 金額是指今日的投資組合價值,在不再投入任何資金的情況下,依據所設定的實質報酬率,於你選定的退休年齡時會成長到你的 FIRE 金額。進度的計算方式為 \(\text{進度} = \frac{\text{目前儲蓄}}{\text{Coast FIRE 金額}} \times 100\%\)。
- 儲蓄低於 Coast FIRE 金額(進度低於 100%):在假設報酬率下,僅靠投資組合成長,到退休年齡時會低於 FIRE 金額。差距即為與目標的不足額。
- 儲蓄等於 Coast FIRE 金額(100%):投資組合預計僅靠成長,就能在退休年齡達到 FIRE 金額。
- 儲蓄高於 Coast FIRE 金額(超過 100%):在相同假設下,投資組合預計會在退休年齡之前達到 FIRE 金額,或在該年齡時超過它。
此數字代表什麼,不代表什麼
- 今日幣值:因為公式使用實質報酬率(名目報酬率減去通膨率),Coast FIRE 金額與 FIRE 金額都以今日的購買力表示。它們並非未來的名目金額。
- 僅限投資組合:此數字只描述退休所需的投資組合,不涵蓋從現在到退休之間的生活開支。
- 排除項目:計算不包括社會安全福利或其他政府津貼、退休金、所得稅及醫療費用。這些項目都可能提高或降低實際所需金額。
- 報酬並不保證:實際報酬逐年變動,可能與假設的固定報酬率相差甚大。報酬出現的順序也很重要。固定的實質報酬率只是一種簡化。
- 4% 法則:它源自三一研究(Trinity study,1998 年由三位三一大學教授所做的分析),以美國歷史股票與債券報酬,在滾動 30 年的提領期間進行檢驗。若退休年齡明顯較年輕,退休期可能超過 30 年,而美國歷史的結果也未必適用於其他市場。
這僅為關於計算方式的一般教育資訊,並非財務建議。
Coast FIRE 詞彙表
- FIRE 金額
- 從提領中支應退休開支所需的投資組合規模,計算方式為每年支出除以提領率。以 $40,000 與 4% 計算,為 $1,000,000。
- Coast FIRE 金額
- 今日投入的金額,在不再追加投入的情況下,僅靠複利成長,到退休年齡時會達到 FIRE 金額:\(F/(1+r)^n\)。
- 安全提領率(SWR)
- 退休第一年提領的初始投資組合百分比,之後的提領金額會依通膨調整。4% 是常見的基準;較低的比率較為保守。
- 實質報酬與名目報酬
- 名目報酬是扣除通膨前的投資收益。實質報酬是扣除通膨後的收益,大致等於名目報酬減去通膨率,反映購買力的變化。計算機使用實質報酬,使結果以今日幣值表示。
- 三一研究
- 1998 年三一大學教授所做的研究,探討在美國歷史期間(通常為 30 年)中,股票與債券投資組合的可持續提領率。它是 4% 法則的由來。
- 咖啡師 FIRE(Barista FIRE)
- 一種方式:兼職或壓力較低的工作支應部分生活開支(通常也包括健康保險等福利),同時投資組合持續成長,或僅部分動用。
- 精簡 FIRE(Lean FIRE)
- 以較低的年度支出水準實現財務獨立,因此 FIRE 金額較小。
- 豐厚 FIRE(Fat FIRE)
- 以較高的年度支出水準實現財務獨立,因此 FIRE 金額較大。
- 複利成長
- 收益加入本金後,本金本身又會產生報酬的成長方式,因此餘額每年會以 \((1+r)\) 倍數增加。
- F
- FIRE 金額:年度支出除以(SWR ÷ 100)。
- r
- 以小數表示的年實質報酬率:實質報酬率 % ÷ 100(例如 5% 會變為 0.05)。
- n
- 成長的年數:退休年齡減去目前年齡。
常見問題
該用實質報酬率還是名目報酬率?請使用實質(已扣除通膨)報酬率,一般落在 4–7%,這樣你的支出才能維持在今天的幣值基準上。
提領率該選多少?4% 是源自 Trinity 研究的經典法則;較保守的規劃者會採用 3.5% 或 3%。
這有把社會安全金或退休金算進去嗎?沒有——本計算機假設你的投資組合要支應全部支出。此處的「Social Security」是美國的社會安全制度,與台灣的勞保、勞退或國民年金性質不同;若你想把任何保證型收入納入考量,請先從年度支出中扣除這些收入,再進行試算。