什么是 Coast FIRE?
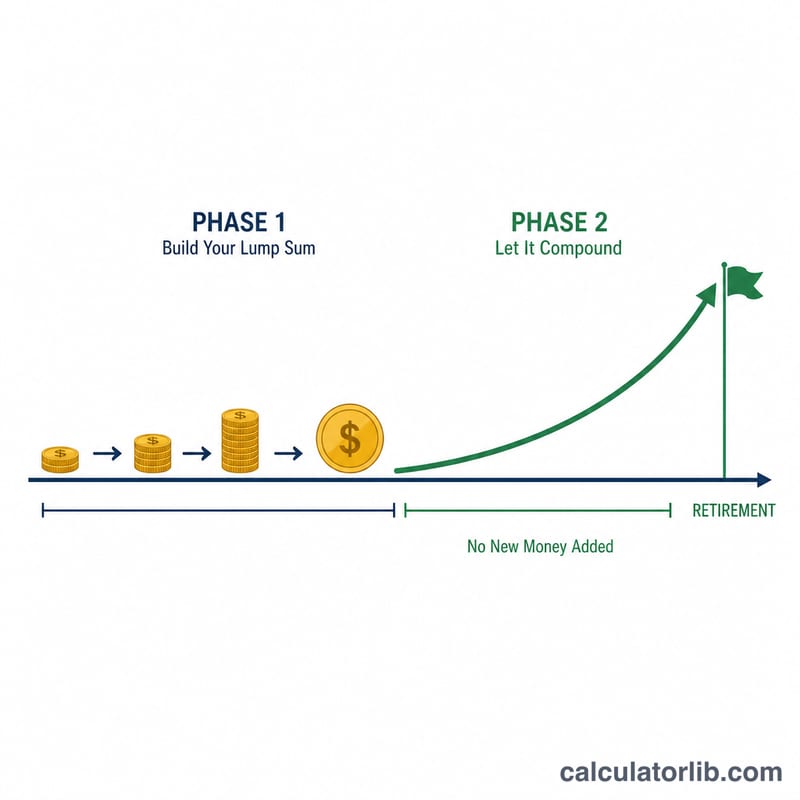
Coast FIRE 指的是这样一个临界点:你现在投入的资金已经足够多,即便往后一分钱都不再追加,单靠复利增长也能在你退休时把投资组合"滚"到完整的退休目标。一旦达到 Coast FIRE 数字,你就可以"躺平滑行"——只需赚到覆盖当下生活开销的钱,让已有的投资原封不动地继续增长。它是更大范围的 FIRE(财务自由、提前退休)理念中一个广受欢迎的里程碑。需要说明的是,FIRE 与 Coast FIRE 起源于欧美的理财文化,相关的提取率、回报率假设也基于海外市场,中国读者可作为思路参考,并结合本地的投资环境与社保体系灵活套用。
如何使用这个计算器
填入你的当前年龄、计划退休年龄、退休后每年的预期开销、一个安全提取率(4% 是常见的经验法则),以及一个实际(已扣除通胀)的年化回报率。你还可以选填目前已投资的金额,查看自己的进度。计算器会给出今天需要一次性投入的金额,让你"滑行"抵达目标。
公式详解
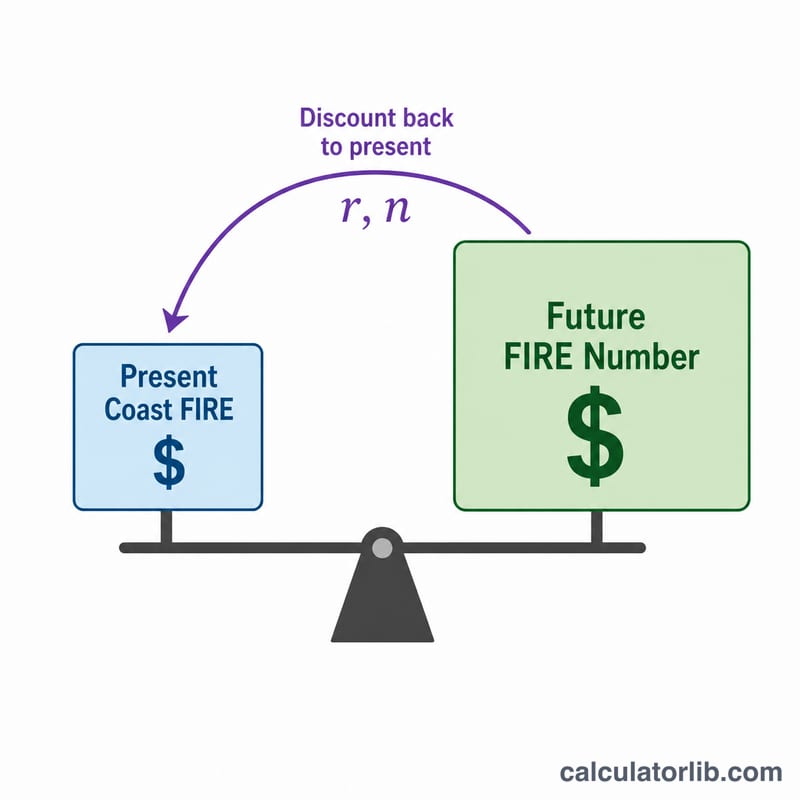
第一步,先算出完整的 FIRE 数字 = 每年开销 ÷ 安全提取率。第二步,用实际回报率把它折算回今天的价值:
$$\text{Coast FIRE} = \frac{F}{(1+r)^{n}}$$其中 \(r\) 是以小数表示的实际年化回报率,\(n\) 是距离退休的年数。采用实际回报率,意味着你的开销和目标都是以"今天的购买力"来表示的。
实例演算
假设你现在 30 岁,计划 65 岁退休(\(n = 35\) 年),退休后每年需要 40,000 美元,采用 4% 的提取率,并预期 5% 的实际回报率。
$$F = \frac{40{,}000}{0.04} = 1{,}000{,}000 \text{ 美元}$$$$\text{Coast FIRE} = \frac{1{,}000{,}000}{(1.05)^{35}} = \frac{1{,}000{,}000}{5.516} \approx 181{,}290 \text{ 美元}$$只要一次性投入这笔钱,之后再也不用储蓄,到 65 岁时你依然能攒到 100 万美元。
不同情景下的海岸FIRE数额
该表将年度支出固定为40,000美元,安全提取率为4%,因此每一行的FIRE数额都是\(F = \frac{40{,}000}{0.04} = \$1{,}000{,}000\)。退休年龄为65岁。每个海岸FIRE金额为\(F/(1+r)^n\),其中\(n = 65 - \text{当前年龄}\),\(r\)为实际(经通胀调整)回报率。金额按最接近的美元取整,并以今天的美元计价。
| 当前年龄 | 年数 (n) | FIRE数额 | 实际回报率4%下的海岸FIRE | 实际回报率5%下的海岸FIRE | 实际回报率7%下的海岸FIRE |
|---|---|---|---|---|---|
| 25 | 40 | $1,000,000 | $208,289 | $142,046 | $66,780 |
| 30 | 35 | $1,000,000 | $253,415 | $181,290 | $93,663 |
| 35 | 30 | $1,000,000 | $308,319 | $231,377 | $131,367 |
| 40 | 25 | $1,000,000 | $375,117 | $295,303 | $184,249 |
| 45 | 20 | $1,000,000 | $456,387 | $376,889 | $258,419 |
30岁、实际回报率5%的核算示例:\(n = 65 - 30 = 35\),因此\(\frac{1{,}000{,}000}{1.05^{35}} = \frac{1{,}000{,}000}{5.516015} \approx \$181{,}290\)。
较低提取率的影响
较低的提取率会提高FIRE数额,海岸FIRE数额也会按相同比例上升。以下示例使用30岁、65岁退休以及5%实际回报率:
| 提取率 | FIRE数额 | 海岸FIRE(30岁,实际回报率5%) |
|---|---|---|
| 4% | $1,000,000 | $181,290 |
| 3.5% | $1,142,857 | $207,189 |
| 3% | $1,333,333 | $241,720 |
有两点值得注意:晚开始5年会显著提高所需金额;而实际回报率每增加一个百分点,所需金额都会大幅下降,因为复利作用持续数十年。
解读你的海岸FIRE结果
海岸FIRE数额是指:在今天投入一笔资金、此后不再追加投入的情况下,按照设定的实际回报率,到你选定的退休年龄时能增长到你的FIRE数额的资产价值。进度的计算方式为\(\text{进度} = \frac{\text{当前储蓄}}{\text{海岸FIRE数额}} \times 100\%\)。
- 储蓄低于海岸FIRE数额(进度低于100%):按照设定的回报率,仅靠这笔资产到退休年龄时,增长后的金额将低于FIRE数额。差额即为相对于目标的缺口。
- 储蓄等于海岸FIRE数额(100%):仅靠增长,预计该资产在退休年龄时可达到FIRE数额。
- 储蓄高于海岸FIRE数额(超过100%):在相同假设下,预计该资产会在退休年龄之前达到FIRE数额,或在该年龄时超过该数额。
该数额代表什么,不代表什么
- 以今天的美元计价:由于公式使用实际回报率(名义回报率减去通胀率),海岸FIRE数额和FIRE数额都以今天的购买力表示,而不是未来的名义金额。
- 仅指投资组合:该数字描述的是退休所需的投资资产规模,不包括从现在到退休之间的生活开支。
- 排除的项目:计算未包括社会保障或其他政府福利、养老金、所得税和医疗费用。这些项目中的任何一项都可能提高或降低实际所需金额。
- 回报并不保证:实际回报逐年波动,可能与假设的固定回报率相差很大。回报的先后顺序也很重要。固定的实际回报率只是一种简化。
- 4%法则:它源自三一研究(1998年由三位三一大学教授完成的分析),基于美国股票和债券的历史回报,按滚动的30年提取期进行测算。如果退休年龄远低于常规,退休期可能超过30年;而美国历史数据未必适用于其他市场。
这只是关于计算方式的一般性教育信息,不构成财务建议。
海岸FIRE术语表
- FIRE数额
- 通过提取资金来覆盖退休支出所需的资产规模,计算方式为年度支出除以提取率。在支出40,000美元、提取率4%的情况下,为1,000,000美元。
- 海岸FIRE数额
- 今天投入的一笔金额,仅依靠复利增长,无需再追加投入,即可在退休年龄时达到FIRE数额:\(F/(1+r)^n\)。
- 安全提取率(SWR)
- 退休第一年从初始资产中提取的百分比,之后的提取额按通胀调整。4%是常见基准;较低的提取率更为保守。
- 实际回报率与名义回报率
- 名义回报率是扣除通胀之前的投资收益。实际回报率是扣除通胀之后的收益,大致等于名义回报率减去通胀率,反映购买力的变化。计算器使用实际回报率,以使结果以今天的美元计价。
- 三一研究
- 1998年由三一大学教授完成的研究,考察在美国历史时期(通常为30年)内,股票和债券组合的可持续提取率。它是4%法则的来源。
- 咖啡师FIRE
- 一种方式:兼职或低压力工作承担部分生活开支(通常还包括医疗保险等福利),同时投资组合继续增长,或仅部分动用。
- 精简FIRE
- 年度支出水平较低的财务独立,因此FIRE数额较小。
- 高配FIRE
- 年度支出水平较高的财务独立,因此FIRE数额较大。
- 复利增长
- 收益被计入余额后继续产生回报的增长方式,因此余额每年按\((1+r)\)倍增长。
- F
- FIRE数额:年度支出除以(安全提取率 ÷ 100)。
- r
- 以小数表示的年度实际回报率:实际回报率百分比 ÷ 100(例如,5%变为0.05)。
- n
- 增长的年数:退休年龄减去当前年龄。
常见问题
该用实际回报率还是名义回报率?请使用实际(已扣除通胀)回报率,通常取 4%–7%,这样你的开销才能保持在"今天的购买力"水平。
提取率该选多少?4% 是源自著名"三一研究"(Trinity Study)的经典法则;偏保守的规划者会用 3.5% 甚至 3%。
这里包含社保或养老金吗?不包含——计算默认完全由投资组合来支撑你的全部开销。如果想把这部分算进去,请先从每年开销中减去能确定拿到的收入(如养老金)。