ما هو كوست فاير (Coast FIRE)؟
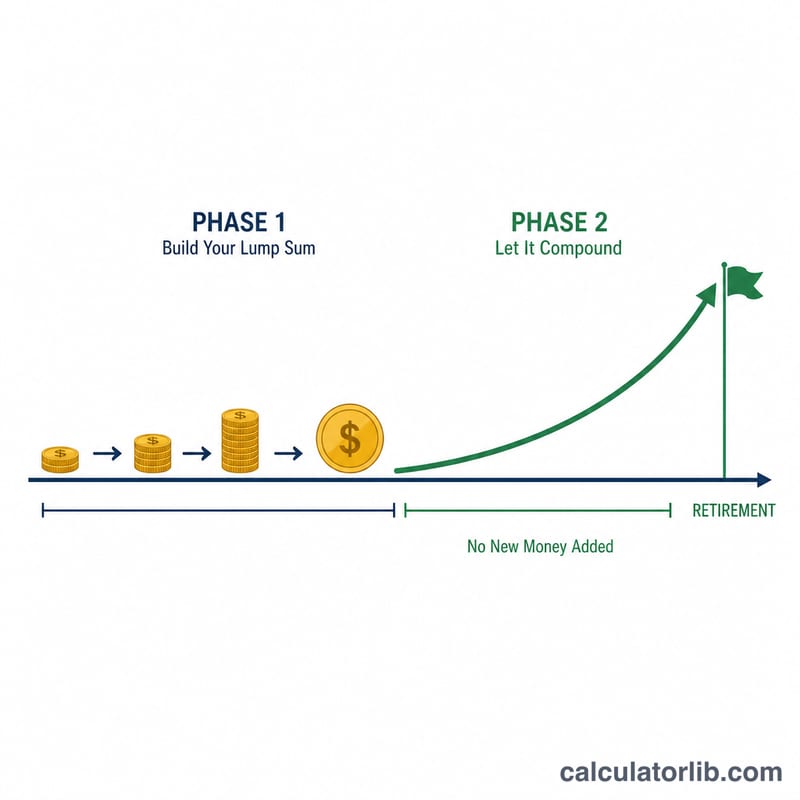
كوست فاير هي المرحلة التي تصل فيها إلى مبلغ مستثمَر كافٍ بحيث يستطيع نمو الفائدة المركّبة وحده — ومن دون إضافة أي مبلغ آخر — أن يوصل محفظتك إلى هدف التقاعد الكامل بحلول الوقت الذي تتوقّف فيه عن العمل. ما إن تبلغ رقم كوست فاير حتى يمكنك "الانسياب" (coast)، أي أن تغطّي نفقات معيشتك الحالية فقط بينما تنمو استثماراتك القائمة دون أن تمسّها. وهي محطة شهيرة ضمن حركة فاير الأوسع (الاستقلال المالي والتقاعد المبكر – FIRE).
كيف تستخدم هذه الحاسبة
أدخل عمرك الحالي، والعمر الذي تخطّط للتقاعد فيه، ونفقاتك السنوية المتوقّعة في التقاعد، ومعدّل سحب آمن (4% هي القاعدة الشائعة المعتمدة)، ومعدّل عائد سنوي حقيقي (معدَّل حسب التضخّم). ويمكنك اختيارياً إدخال مدّخراتك المستثمرة حالياً لتطّلع على نسبة تقدّمك. تُظهر لك الحاسبة المبلغ المقطوع الذي تحتاج إلى استثماره اليوم لتنساب نحو هدفك.
شرح المعادلة
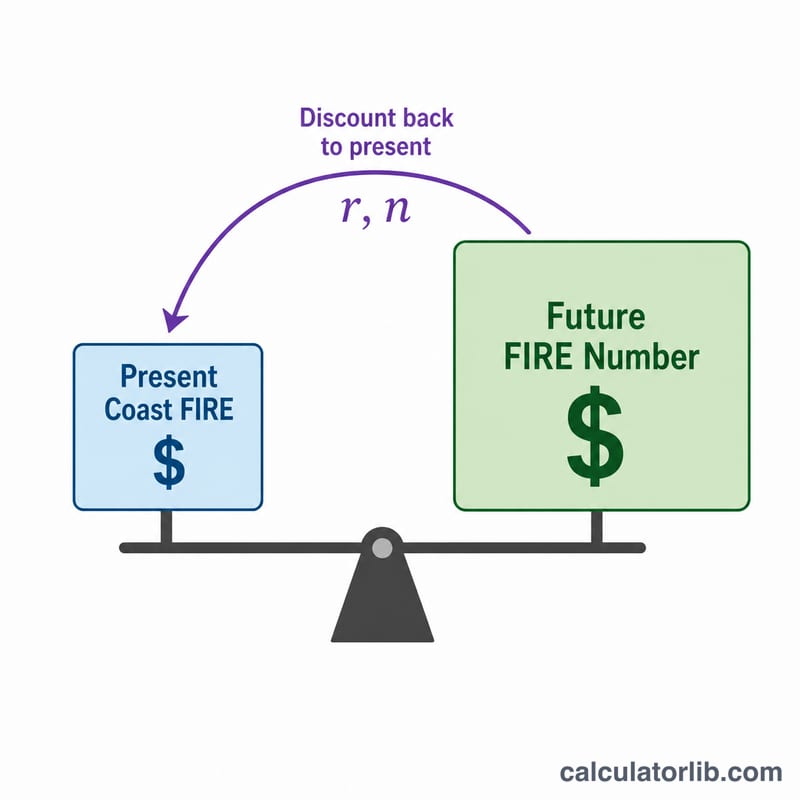
أولاً نحسب رقم فاير الكامل = النفقات السنوية ÷ معدّل السحب الآمن. ثم نخصمه إلى قيمته الحالية باستخدام العائد الحقيقي:
$$\text{Coast FIRE} = \frac{F}{(1+r)^{n}}$$حيث \(r\) هو العائد السنوي الحقيقي بصيغة عشرية، و\(n\) هو عدد السنوات المتبقّية حتى التقاعد. واستخدام عائد حقيقي يعني أن نفقاتك وهدفك معبَّر عنهما بقيمة اليوم.
مثال محلول
لنفترض أنّ عمرك 30 عاماً، وتنوي التقاعد عند سن 65 (أي \(n = 35\) عاماً)، وتحتاج إلى 40,000 دولار سنوياً، وتعتمد معدّل سحب 4%، وتتوقّع عائداً حقيقياً قدره 5%. رقم فاير:
$$F = \frac{40{,}000}{0.04} = 1{,}000{,}000 \text{ دولار}$$كوست فاير:
$$\text{Coast FIRE} = \frac{1{,}000{,}000}{(1.05)^{35}} = \frac{1{,}000{,}000}{5.516} \approx 181{,}290 \text{ دولاراً}$$استثمر هذا المبلغ مرة واحدة ولا تدّخر بعدها أبداً، وستبلغ مع ذلك مليون دولار عند سن 65.
رقم Coast FIRE عبر السيناريوهات المختلفة
يثبت الجدول المصروفات السنوية عند 40,000 $ ومعدل سحب آمن قدره 4%، لذلك يكون رقم FIRE هو \(F = \frac{40{,}000}{0.04} = \$1{,}000{,}000\) في كل صف. عمر التقاعد 65 عامًا. يُحسب كل مبلغ Coast FIRE بالصيغة \(F/(1+r)^n\)، حيث \(n = 65 - \text{\text{العمر الحالي}}\) و\(r\) هو العائد الحقيقي (المعدل بعد التضخم). تُقرب الأرقام إلى أقرب دولار وتُعرض بقيمة دولارات اليوم.
| العمر الحالي | السنوات (n) | رقم FIRE | Coast FIRE بعائد حقيقي 4% | Coast FIRE بعائد حقيقي 5% | Coast FIRE بعائد حقيقي 7% |
|---|---|---|---|---|---|
| 25 | 40 | $1,000,000 | $208,289 | $142,046 | $66,780 |
| 30 | 35 | $1,000,000 | $253,415 | $181,290 | $93,663 |
| 35 | 30 | $1,000,000 | $308,319 | $231,377 | $131,367 |
| 40 | 25 | $1,000,000 | $375,117 | $295,303 | $184,249 |
| 45 | 20 | $1,000,000 | $456,387 | $376,889 | $258,419 |
التحقق التفصيلي للعمر 30 بعائد 5%: \(n = 65 - 30 = 35\)، إذن \(\frac{1{,}000{,}000}{1.05^{35}} = \frac{1{,}000{,}000}{5.516015} \approx \$181{,}290\).
تأثير انخفاض معدل السحب
يرفع انخفاض معدل السحب رقم FIRE، ويرتفع رقم Coast FIRE بالنسبة نفسها. يستخدم المثال أدناه العمر 30 عامًا، والتقاعد عند 65 عامًا، وعائدًا حقيقيًا قدره 5%:
| معدل السحب | رقم FIRE | Coast FIRE (عمر 30، عائد حقيقي 5%) |
|---|---|---|
| 4% | $1,000,000 | $181,290 |
| 3.5% | $1,142,857 | $207,189 |
| 3% | $1,333,333 | $241,720 |
تبرز نمطان: البدء بعد 5 سنوات يرفع المبلغ المطلوب بشكل كبير، وكل نقطة مئوية إضافية من العائد الحقيقي تخفضه بشكل حاد، لأن التراكب المركب يمتد لعقود.
تفسير نتيجة Coast FIRE الخاصة بك
رقم Coast FIRE هو قيمة المحفظة اليوم التي، دون أي مساهمات إضافية، ستنمو إلى رقم FIRE الخاص بك بحلول عمر التقاعد المختار، بافتراض العائد الحقيقي المذكور. يُقاس التقدم بالصيغة \(\text{progress} = \frac{\text{current savings}}{\text{Coast FIRE number}} \times 100\%\).
- المدخرات أقل من رقم Coast FIRE (التقدم أقل من 100%): بموجب العائد المفترض، ستنمو المحفظة وحدها إلى أقل من رقم FIRE بحلول عمر التقاعد. الفجوة هي العجز مقارنةً بالهدف.
- المدخرات تساوي رقم Coast FIRE (100%): يُتوقع أن تبلغ المحفظة رقم FIRE عند عمر التقاعد بالنمو وحده.
- المدخرات أعلى من رقم Coast FIRE (أكثر من 100%): يُتوقع أن تبلغ المحفظة رقم FIRE قبل عمر التقاعد، أو تتجاوزه عند ذلك العمر، بموجب الافتراضات نفسها.
ما يمثله الرقم وما لا يمثله
- دولارات اليوم: لأن الصيغة تستخدم عائدًا حقيقيًا (العائد الاسمي مطروحًا منه التضخم)، فإن رقم Coast FIRE ورقم FIRE كليهما معبّران عن القوة الشرائية اليوم. وليسا مبالغ اسمية مستقبلية.
- المحفظة فقط: يصف الرقم المحفظة المستثمرة اللازمة للتقاعد. ولا يغطي تكاليف المعيشة بين الآن وعمر التقاعد.
- البنود المستبعدة: يستبعد الحساب الضمان الاجتماعي أو المزايا الحكومية الأخرى، والمعاشات التقاعدية، وضرائب الدخل، وتكاليف الرعاية الصحية. أي من هذه البنود قد يرفع المبلغ المطلوب فعليًا أو يخفضه.
- العوائد غير مضمونة: تتفاوت العوائد الفعلية من سنة إلى أخرى، وقد تختلف اختلافًا كبيرًا عن المعدل الثابت المفترض. كما أن ترتيب العوائد مهم. والعائد الحقيقي الثابت تبسيط.
- قاعدة 4%: مصدرها دراسة Trinity (تحليل عام 1998 أجراه ثلاثة أساتذة من جامعة Trinity) لعوائد الأسهم والسندات الأمريكية التاريخية خلال فترات دفع متحركة مدتها 30 عامًا. قد يستمر التقاعد الذي يبدأ في سن أصغر بكثير لأكثر من 30 عامًا، وقد لا تنطبق نتائج التاريخ الأمريكي على الأسواق الأخرى.
هذه معلومات تعليمية عامة عن طريقة عمل الحساب، وليست نصيحة مالية.
مسرد Coast FIRE
- رقم FIRE
- حجم المحفظة اللازم لتمويل مصروفات التقاعد من السحوبات، ويُحسب بقسمة المصروفات السنوية على معدل السحب. عند 40,000 $ و4%، يساوي 1,000,000 $.
- رقم Coast FIRE
- المبلغ المستثمر اليوم الذي سينمو إلى رقم FIRE بحلول عمر التقاعد بالنمو المركب وحده، دون أي مساهمات إضافية: \(F/(1+r)^n\).
- معدل السحب الآمن (SWR)
- نسبة المحفظة الأولية التي تُسحب في السنة الأولى من التقاعد، مع تعديل السحوبات اللاحقة وفقًا للتضخم. نسبة 4% هي المعيار الشائع، والمعدلات الأدنى أكثر تحفظًا.
- العائد الحقيقي مقابل الاسمي
- العائد الاسمي هو ربح الاستثمار قبل التضخم. أما العائد الحقيقي فهو الربح بعد طرح التضخم، أي تقريبًا العائد الاسمي مطروحًا منه التضخم، ويعكس التغير في القوة الشرائية. تستخدم الحاسبة العائد الحقيقي لتكون النتائج بدولارات اليوم.
- دراسة Trinity
- دراسة عام 1998 أجراها أساتذة من جامعة Trinity، وتبحث في معدلات السحب المستدامة من محافظ الأسهم والسندات خلال فترات تاريخية أمريكية، عادةً مدتها 30 عامًا. وهي أصل قاعدة 4%.
- Barista FIRE
- نهج يغطي فيه عمل بدوام جزئي أو منخفض الضغط بعض تكاليف المعيشة (وغالبًا مزايا مثل التأمين الصحي)، بينما تستمر المحفظة في النمو أو يُسحب منها جزئيًا فقط.
- Lean FIRE
- الاستقلال المالي مع مستوى إنفاق سنوي منخفض، وبالتالي رقم FIRE أصغر.
- Fat FIRE
- الاستقلال المالي مع مستوى إنفاق سنوي مرتفع، وبالتالي رقم FIRE أكبر.
- النمو المركب
- النمو الذي تُضاف فيه الأرباح إلى الرصيد ثم تحقق عوائد بدورها، فيتضاعف الرصيد بمقدار \((1+r)\) كل عام.
- F
- رقم FIRE: المصروفات السنوية مقسومة على (معدل السحب الآمن ÷ 100).
- r
- العائد الحقيقي السنوي كعدد عشري: نسبة العائد الحقيقي ÷ 100 (مثلًا، 5% تصبح 0.05).
- n
- عدد سنوات النمو: عمر التقاعد مطروحًا منه العمر الحالي.
الأسئلة الشائعة
هل أستخدم عائداً حقيقياً أم اسمياً؟ استخدم عائداً حقيقياً (معدَّلاً حسب التضخّم)، عادةً بين 4% و7%، كي تبقى نفقاتك معبَّراً عنها بقيمة اليوم.
أي معدّل سحب أختار؟ 4% هي القاعدة الكلاسيكية المستندة إلى دراسة ترينيتي (Trinity Study)؛ ويعتمد المخطّطون الأكثر تحفّظاً نسبة 3.5% أو 3%.
هل يشمل ذلك الضمان الاجتماعي أو المعاشات التقاعدية؟ لا — تفترض الحاسبة أن محفظتك تموّل نفقاتك بالكامل. وإذا أردت أخذ ذلك بالحسبان، فاطرح أولاً أي دخل مضمون من نفقاتك. (لاحظ أن نظام الضمان الاجتماعي مذكور هنا وفق النموذج الأمريكي؛ وتختلف قواعد المعاشات في بلدك، فعدِّل الأرقام بما يناسب نظامك المحلي.)