Coast FIRE क्या है?
Coast FIRE वह पड़ाव है जहाँ आपके पास इतना निवेश जमा हो जाता है कि एक रुपया भी और जोड़े बिना, सिर्फ कंपाउंडिंग की ताकत से आपका पोर्टफोलियो रिटायरमेंट तक आपके पूरे लक्ष्य तक पहुँच जाएगा। जैसे ही आप अपना Coast FIRE नंबर छू लेते हैं, आप "कोस्ट" कर सकते हैं — यानी सिर्फ अपने मौजूदा रोज़मर्रा के खर्चे कमाएँ और बाकी निवेश को बिना छेड़े बढ़ने दें। यह बड़े FIRE (Financial Independence, Retire Early — वित्तीय स्वतंत्रता और जल्दी रिटायरमेंट) आंदोलन का एक बेहद लोकप्रिय माइलस्टोन है।
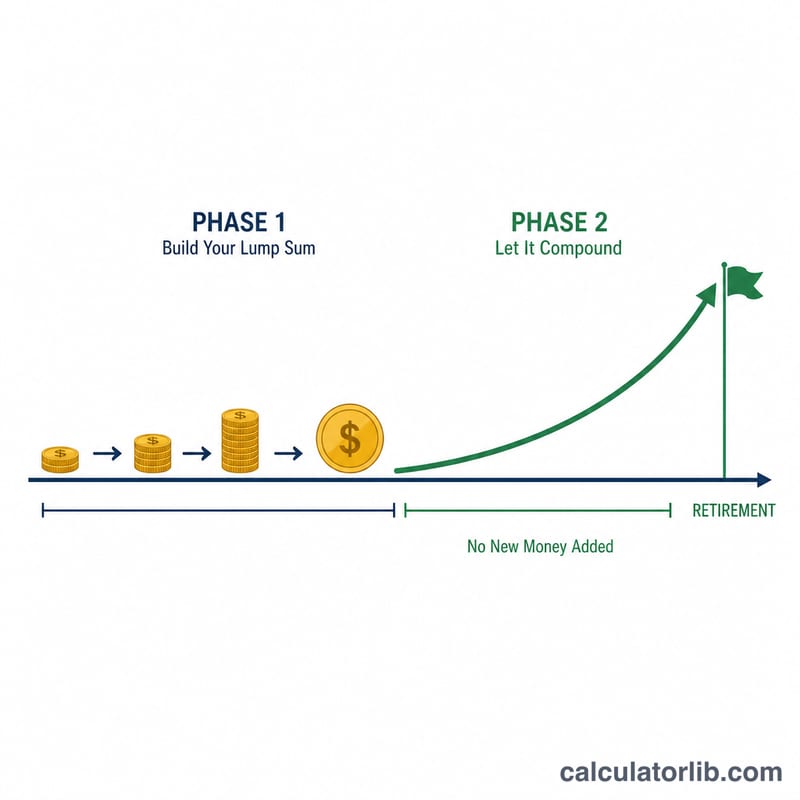
इस कैलकुलेटर का इस्तेमाल कैसे करें
अपनी मौजूदा उम्र, जिस उम्र में रिटायर होने की योजना है, रिटायरमेंट के बाद हर साल के अनुमानित खर्चे, एक सुरक्षित निकासी दर (4% सबसे आम थंब-रूल है), और एक रियल (महंगाई-समायोजित) सालाना रिटर्न डालें। चाहें तो अपनी मौजूदा निवेशित बचत भी जोड़ें ताकि आपकी प्रगति दिखे। कैलकुलेटर आपको वह एकमुश्त रकम बता देगा जो आज निवेश करने पर आपको आपके लक्ष्य तक कोस्ट करा देगी।
फॉर्मूला आसान भाषा में
पहले हम आपका पूरा FIRE नंबर निकालते हैं = सालाना खर्चे ÷ सुरक्षित निकासी दर। फिर रियल रिटर्न का इस्तेमाल करके इसे आज की कीमत पर वापस लाते हैं:
$$\text{Coast FIRE} = \frac{F}{(1+r)^{n}}$$जहाँ \(r\) दशमलव में रियल सालाना रिटर्न है और \(n\) रिटायरमेंट तक बचे सालों की संख्या है। रियल रिटर्न इस्तेमाल करने का मतलब है कि आपके खर्चे और लक्ष्य आज के रुपयों (इस उदाहरण में डॉलर) में ही रहते हैं।
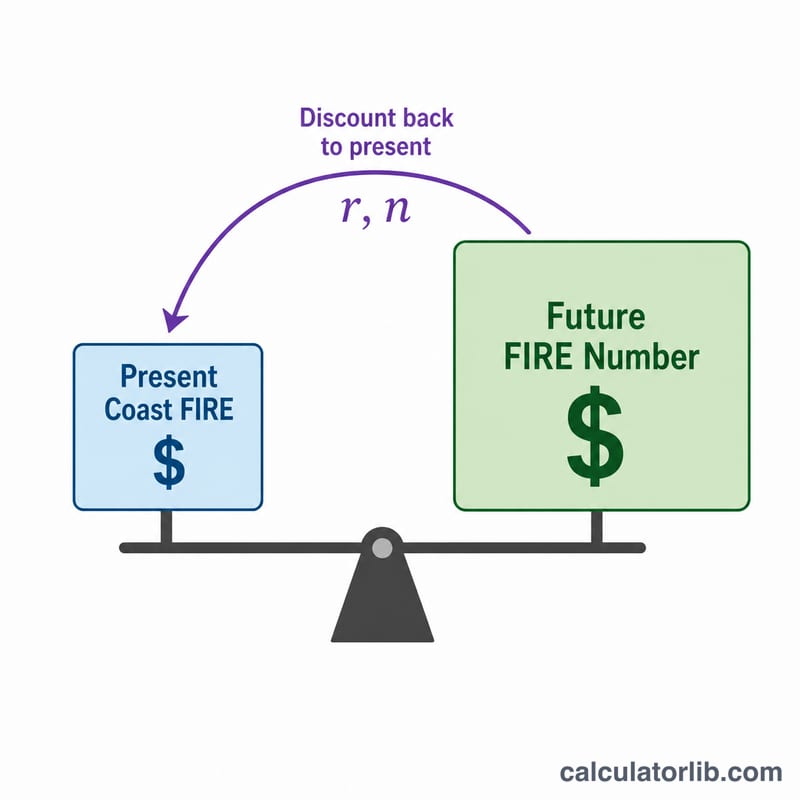
हल किया हुआ उदाहरण
मान लीजिए आप 30 साल के हैं, 65 की उम्र में रिटायर होना चाहते हैं (\(n = 35\) साल), हर साल $40,000 की ज़रूरत है, 4% निकासी दर लेते हैं और 5% रियल रिटर्न की उम्मीद रखते हैं। FIRE नंबर \(= 40{,}000 \div 0.04 = \$1{,}000{,}000\)। $$\text{Coast FIRE} = \frac{1{,}000{,}000}{(1.05)^{35}} = \frac{1{,}000{,}000}{5.516} \approx \$181{,}290$$ इतना एक बार निवेश कर दें और फिर कभी बचत न करें, तब भी आप 65 की उम्र तक $1 मिलियन तक पहुँच जाएँगे।
विभिन्न परिदृश्यों में कॉस्ट FIRE संख्या
तालिका में वार्षिक खर्च $40,000 और 4% सुरक्षित निकासी दर तय की गई है, इसलिए हर पंक्ति में FIRE संख्या \(F = \frac{40{,}000}{0.04} = \$1{,}000{,}000\) है। सेवानिवृत्ति की आयु 65 है। हर कॉस्ट FIRE राशि \(F/(1+r)^n\) है, जहाँ \(n = 65 - \text{वर्तमान आयु}\) है और \(r\) वास्तविक (मुद्रास्फीति-समायोजित) प्रतिफल है। आंकड़े निकटतम डॉलर तक पूर्णांकित हैं और आज के डॉलर में व्यक्त किए गए हैं।
| वर्तमान आयु | वर्ष (n) | FIRE संख्या | 4% वास्तविक पर कॉस्ट FIRE | 5% वास्तविक पर कॉस्ट FIRE | 7% वास्तविक पर कॉस्ट FIRE |
|---|---|---|---|---|---|
| 25 | 40 | $1,000,000 | $208,289 | $142,046 | $66,780 |
| 30 | 35 | $1,000,000 | $253,415 | $181,290 | $93,663 |
| 35 | 30 | $1,000,000 | $308,319 | $231,377 | $131,367 |
| 40 | 25 | $1,000,000 | $375,117 | $295,303 | $184,249 |
| 45 | 20 | $1,000,000 | $456,387 | $376,889 | $258,419 |
आयु 30 पर 5% के लिए जाँच: \(n = 65 - 30 = 35\), इसलिए \(\frac{1{,}000{,}000}{1.05^{35}} = \frac{1{,}000{,}000}{5.516015} \approx \$181{,}290\)।
कम निकासी दर का प्रभाव
कम निकासी दर FIRE संख्या बढ़ाती है, और कॉस्ट FIRE संख्या उसी अनुपात में बढ़ती है। नीचे का उदाहरण आयु 30, 65 वर्ष की आयु पर सेवानिवृत्ति, और 5% वास्तविक प्रतिफल का उपयोग करता है:
| निकासी दर | FIRE संख्या | कॉस्ट FIRE (आयु 30, 5% वास्तविक) |
|---|---|---|
| 4% | $1,000,000 | $181,290 |
| 3.5% | $1,142,857 | $207,189 |
| 3% | $1,333,333 | $241,720 |
दो पैटर्न स्पष्ट दिखते हैं: 5 वर्ष बाद शुरू करने से आवश्यक राशि काफी बढ़ जाती है, और वास्तविक प्रतिफल में हर अतिरिक्त प्रतिशत अंक इसे तेज़ी से घटाता है, क्योंकि चक्रवृद्धि दशकों तक चलती है।
अपने कॉस्ट FIRE परिणाम की व्याख्या
कॉस्ट FIRE संख्या आज का पोर्टफोलियो मूल्य है, जो आगे कोई योगदान किए बिना, बताए गए वास्तविक प्रतिफल मानकर, आपकी चुनी हुई सेवानिवृत्ति आयु तक बढ़कर आपकी FIRE संख्या तक पहुँच जाए। प्रगति को \(\text{progress} = \frac{\text{current savings}}{\text{Coast FIRE number}} \times 100\%\) से मापा जाता है।
- कॉस्ट FIRE संख्या से कम बचत (प्रगति 100% से कम): बताए गए प्रतिफल के तहत, अकेला पोर्टफोलियो सेवानिवृत्ति की आयु तक FIRE संख्या से कम बढ़ेगा। अंतर लक्ष्य की तुलना में कमी है।
- कॉस्ट FIRE संख्या के बराबर बचत (100%): पोर्टफोलियो से अनुमान है कि केवल वृद्धि के माध्यम से सेवानिवृत्ति की आयु पर FIRE संख्या तक पहुँच जाएगा।
- कॉस्ट FIRE संख्या से अधिक बचत (100% से अधिक): उन्हीं मान्यताओं के तहत, पोर्टफोलियो से अनुमान है कि वह सेवानिवृत्ति की आयु से पहले FIRE संख्या तक पहुँच जाएगा, या उस आयु पर उससे आगे निकल जाएगा।
यह संख्या क्या दर्शाती है और क्या नहीं
- आज के डॉलर: चूँकि सूत्र वास्तविक प्रतिफल (नाममात्र प्रतिफल घटाकर मुद्रास्फीति) का उपयोग करता है, कॉस्ट FIRE संख्या और FIRE संख्या दोनों आज की क्रय शक्ति में व्यक्त हैं। ये भविष्य की नाममात्र राशियाँ नहीं हैं।
- केवल पोर्टफोलियो: यह आंकड़ा सेवानिवृत्ति के लिए आवश्यक निवेशित पोर्टफोलियो को दर्शाता है। इसमें अभी से सेवानिवृत्ति तक के जीवन-यापन खर्च शामिल नहीं हैं।
- बाहर रखी गई मदें: गणना में सामाजिक सुरक्षा या अन्य सरकारी लाभ, पेंशन, आयकर और स्वास्थ्य देखभाल खर्च शामिल नहीं हैं। इनमें से कोई भी वास्तव में आवश्यक राशि को बढ़ा या घटा सकता है।
- प्रतिफल की गारंटी नहीं है: वास्तविक प्रतिफल हर वर्ष बदलता है और एक स्थिर अनुमानित दर से काफी भिन्न हो सकता है। प्रतिफल का क्रम भी मायने रखता है। स्थिर वास्तविक प्रतिफल एक सरलीकरण है।
- 4% नियम: यह ट्रिनिटी अध्ययन (तीन ट्रिनिटी विश्वविद्यालय प्रोफेसरों द्वारा 1998 का विश्लेषण) से आता है, जिसमें 30 वर्षीय निकासी अवधियों में अमेरिकी शेयर और बॉन्ड के ऐतिहासिक प्रतिफल का अध्ययन किया गया था। बहुत कम आयु में शुरू हुई सेवानिवृत्ति 30 वर्ष से अधिक चल सकती है, और अमेरिकी इतिहास के परिणाम अन्य बाज़ारों पर लागू नहीं हो सकते।
यह केवल गणना कैसे काम करती है, इसकी सामान्य शैक्षिक जानकारी है, वित्तीय सलाह नहीं।
कॉस्ट FIRE शब्दावली
- FIRE संख्या
- निकासी से सेवानिवृत्ति खर्च को पूरा करने के लिए आवश्यक पोर्टफोलियो आकार, जिसकी गणना वार्षिक खर्च को निकासी दर से भाग देकर होती है। $40,000 और 4% पर यह $1,000,000 है।
- कॉस्ट FIRE संख्या
- आज निवेश की गई वह राशि जो आगे कोई योगदान किए बिना, केवल चक्रवृद्धि वृद्धि से सेवानिवृत्ति की आयु तक FIRE संख्या तक बढ़ जाए: \(F/(1+r)^n\)।
- सुरक्षित निकासी दर (SWR)
- सेवानिवृत्ति के पहले वर्ष में प्रारंभिक पोर्टफोलियो का वह प्रतिशत जो निकाला जाता है, बाद की निकासी मुद्रास्फीति के अनुसार समायोजित होती है। 4% सामान्य मानदंड है; कम दरें अधिक रूढ़िवादी होती हैं।
- वास्तविक बनाम नाममात्र प्रतिफल
- नाममात्र प्रतिफल मुद्रास्फीति से पहले का निवेश लाभ है। वास्तविक प्रतिफल मुद्रास्फीति घटाने के बाद का लाभ है, लगभग नाममात्र घटा मुद्रास्फीति, और यह क्रय शक्ति में बदलाव को दर्शाता है। कैलकुलेटर परिणामों को आज के डॉलर में रखने के लिए वास्तविक प्रतिफल का उपयोग करता है।
- ट्रिनिटी अध्ययन
- ट्रिनिटी विश्वविद्यालय के प्रोफेसरों द्वारा 1998 का अध्ययन, जिसमें शेयर और बॉन्ड पोर्टफोलियो से आम तौर पर 30 वर्षों की ऐतिहासिक अमेरिकी अवधियों में टिकाऊ निकासी दरों की जाँच की गई। यही 4% नियम का स्रोत है।
- बरिस्ता FIRE
- एक दृष्टिकोण जिसमें अंशकालिक या कम तनाव वाला काम कुछ जीवन-यापन खर्च (और अक्सर स्वास्थ्य बीमा जैसे लाभ) को पूरा करता है, जबकि पोर्टफोलियो बढ़ता रहता है या केवल आंशिक रूप से निकाला जाता है।
- लीन FIRE
- कम वार्षिक खर्च के स्तर पर वित्तीय स्वतंत्रता, और इसलिए छोटी FIRE संख्या।
- फैट FIRE
- उच्च वार्षिक खर्च के स्तर पर वित्तीय स्वतंत्रता, और इसलिए बड़ी FIRE संख्या।
- चक्रवृद्धि वृद्धि
- ऐसी वृद्धि जिसमें अर्जित राशि शेष में जुड़ती है और फिर उस पर स्वयं प्रतिफल मिलता है, इसलिए शेष हर वर्ष \((1+r)\) गुना होता है।
- F
- FIRE संख्या: वार्षिक खर्च को (SWR ÷ 100) से भाग देने पर प्राप्त राशि।
- r
- दशमलव के रूप में वार्षिक वास्तविक प्रतिफल: वास्तविक प्रतिफल % ÷ 100 (उदाहरण के लिए, 5% बन जाता है 0.05)।
- n
- वृद्धि के वर्षों की संख्या: सेवानिवृत्ति की आयु घटा वर्तमान आयु।
अक्सर पूछे जाने वाले सवाल
रियल रिटर्न लूँ या नॉमिनल? रियल (महंगाई-समायोजित) रिटर्न ही लें, आमतौर पर 4–7%, ताकि आपके खर्चे आज की कीमत में बने रहें।
कौन-सी निकासी दर चुनूँ? 4% क्लासिक Trinity-स्टडी वाला नियम है; ज़्यादा सतर्क लोग 3.5% या 3% लेते हैं।
क्या इसमें सोशल सिक्योरिटी या पेंशन शामिल है? नहीं — यह मानकर चलता है कि आपका पूरा खर्चा सिर्फ पोर्टफोलियो से ही चलेगा। ध्यान रहे: सोशल सिक्योरिटी एक अमेरिकी व्यवस्था है और भारत में EPF, NPS या अन्य पेंशन योजनाएँ इसके समकक्ष हैं। अगर आप किसी गारंटीड आय (पेंशन आदि) को जोड़ना चाहते हैं, तो पहले उसे अपने खर्चों में से घटा लें।